很多人找过来第一句就是,我该买哪款医疗险?先别急。买之前得先知道,医疗险到底是啥,它能帮你扛什么风险,坑一般都藏在哪。很多人买错,都是一开始概念就没搞懂。
医疗险到底是什么,和重疾险有啥区别
医疗险本质是报销型保险,核心逻辑很简单:你先掏钱看病治疗,结束后拿缴费单据、发票找保险公司报销,总的报销额度不会超过你实际花的钱,不会让你额外获利。
很多人分不清医疗险和重疾险,这里掰扯清楚。重疾险是给付型,只要确诊了合同约定的疾病,达到约定的状态,保险公司直接给你打一笔钱,这笔钱你用来治病、还房贷、给孩子交学费、出国旅游都没人管你。
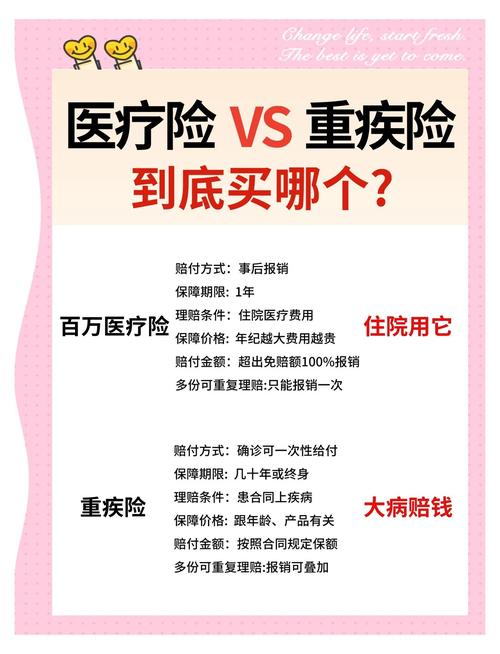
而医疗险只管你看病花的钱。对吧?很多人说我买了重疾险就不用买医疗险了,其实不对。大病治疗动则几十万,很多进口药、自费项目社保不报,重疾险的保额能不能覆盖治疗费用都不一定,更别说后续的康复、收入损失了。大多时候,医疗险扛治疗费用的大头,重疾险用来覆盖后续的其他开支,俩是互补的。
市面上医疗险的常见分类
按照保障范围和档次,大概分这么几类,你对应看看就懂:
- 百万医疗险:最广为人知的类型,一般有1万元免赔额,也就是1万元以内的费用自己出,超过1万的部分保险公司报,保额大多在几百万,杠杆非常高,二三十岁买一年也就两三百块,适合绝大多数普通人作为基础商业医疗险配置。
- 小额医疗险:一般免赔额很低,很多是0免赔,报销额度大多在1万到10万之间,主要用来弥补百万医疗险1万免赔额的缺口,平时小毛病住院也能报一点。
- 中端医疗险:比百万医疗险拓展了公立医院特需部、国际部的报销责任,免赔额可以选,能解决大家怕公立医院普通部排不上队、环境差的问题,保费比百万医疗险高一些。
- 高端医疗险:保障范围更宽,可以覆盖私立医院、公立医院特需甚至海外医疗机构,部分产品还包含体检、疫苗、孕产等责任,适合对医疗资源有更高要求的人群,保费从几千到几万不等。
还有别漏了,社会医保是所有医疗险的基础,不管你买不买商业医疗险,社保一定要先交上。没有社保的话,商业医疗险不仅保费更贵,报销比例也会低很多。
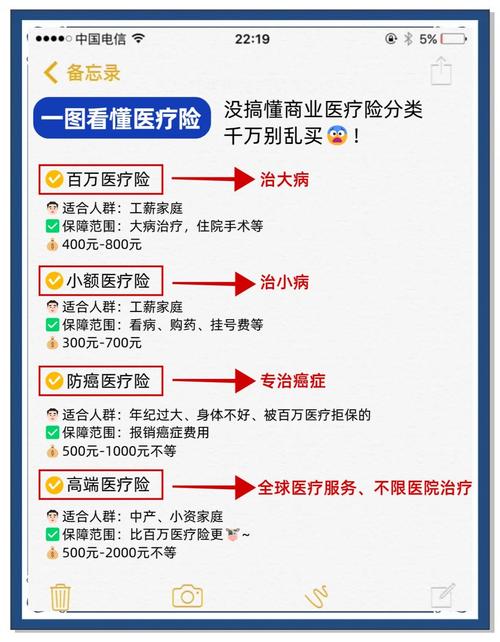
说实话,不用盲目追高端,适合你自己需求的就可以,对吧?你平时连特需部都不会去,花那个冤枉钱干嘛。
买医疗险必须盯紧的几个核心规则
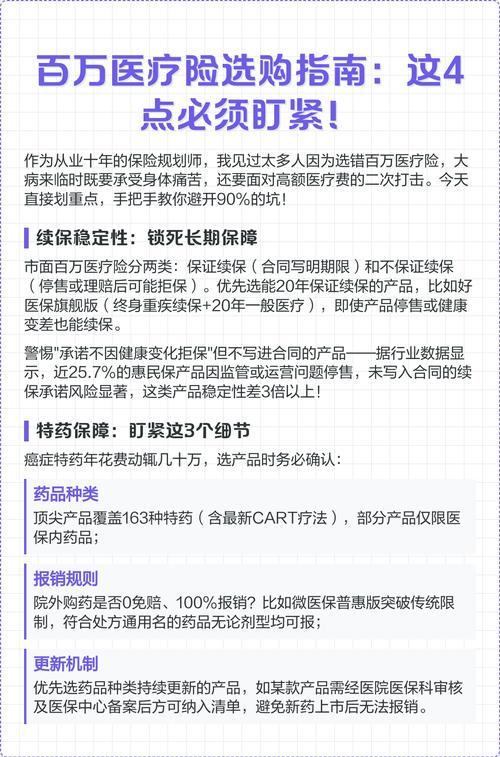
不管哪类医疗险,这几个点你一定要看清楚,所有规则都要以合同为准:
- 等待期:买完保险之后,有一段时间段,要是这个时间段内生病,保险公司不赔。一般医疗险的等待期在30天到90天之间,意外导致的医疗费用大多没有等待期,具体看合同。
- 免赔额:简单说就是需要你自己承担的部分,保险公司只赔超过免赔额的部分。免赔额越高,一般保费越便宜,这个是基本规律。
- 健康告知:医疗险的健康告知是所有商业保险里最严格的一类。一定要如实回答保险公司的问询,不要隐瞒病史,不然理赔的时候很容易出现纠纷。最终的核保结论以保险公司给出的结果为准。
- 续保条件:很多人担心,今年买了,明年生病赔过了,就不让我买了,或者涨价涨得离谱。这块的规则每个产品不一样,具体怎么约定的,全部看合同原文写的内容,不要只听销售口头说。
- 免责条款:就是保险公司明确不赔的情况,比如美容整形、孕前检查、酒驾、故意导致的受伤这些,大多都在免责条款里,买之前抽十分钟翻一遍,心里有数就好。
几个常见的认知误区
- 误区一:有社保就够了,不用买商业医疗险。
社保是全民兜底的保障,但是有报销上限,很多进口药、自费耗材、新型治疗手段都不在社保报销范围内,真遇上大额医疗支出,社保的额度往往不够用。 - 误区二:只要生病,医疗险都能报。
不对,最典型的就是既往症,也就是买保险之前你已经得的病,绝大多数医疗险都是不赔的,除非你如实告知后,保险公司明确同意承保这个疾病,具体规则看合同。 - 误区三:保费越贵,保障越好。
不同类型的医疗险定价本来就不一样,高端医疗险本来就比百万医疗险贵,不是说百万医疗险就不好,只是保障范围不一样。核心还是看你的需求和保障责任对不对得上,不是越贵越好。
合规提醒
- 本文仅做医疗险基础知识科普,不销售、不推荐任何具体保险产品,不评价任何保险公司及产品的优劣。
- 文中提到的所有规则,仅做通用概念解释,具体到每个产品,一切以保险合同原文和保险公司官方说明为准。
- 本文不构成任何投保建议、核保结论或理赔承诺,如有具体问题,请咨询保险公司官方客服或正规专业从业人员。
搞懂这些基础概念,你再去了解具体内容,就不会被各种宣传话术绕得晕头转向了。
作者|dananjin
排版|dananjin
审核|知知