什么是续保?续保条件到底在说啥
说白了,续保就是你买的短期保险(大多是一年期)到期了,想接着买一年,保险公司同不同意给你保的规则。 很多人买保险只盯着保额、保费,翻完健康告知就签字。续保条件那几行小字,扫都不扫一眼。 不出事的时候,它就是废纸。真出事要用到了,它才是卡你脖子的那道坎。 现在市面上的续保,大致分两类。 一类是非保证续保,也就是到期之后,保险公司有权重新审核你的健康状况,决定要不要给你续。你今年身体出了问题,不符合投保要求,人家就可以拒保。产品卖不动停售了,也可以直接不让你续。 另一类是保证续保,就是提前约定好续保的年限,在约定的年限里,不管你身体变差了、出过理赔了,保险公司都不能拒保,也不能因为你个人的情况单独涨保费。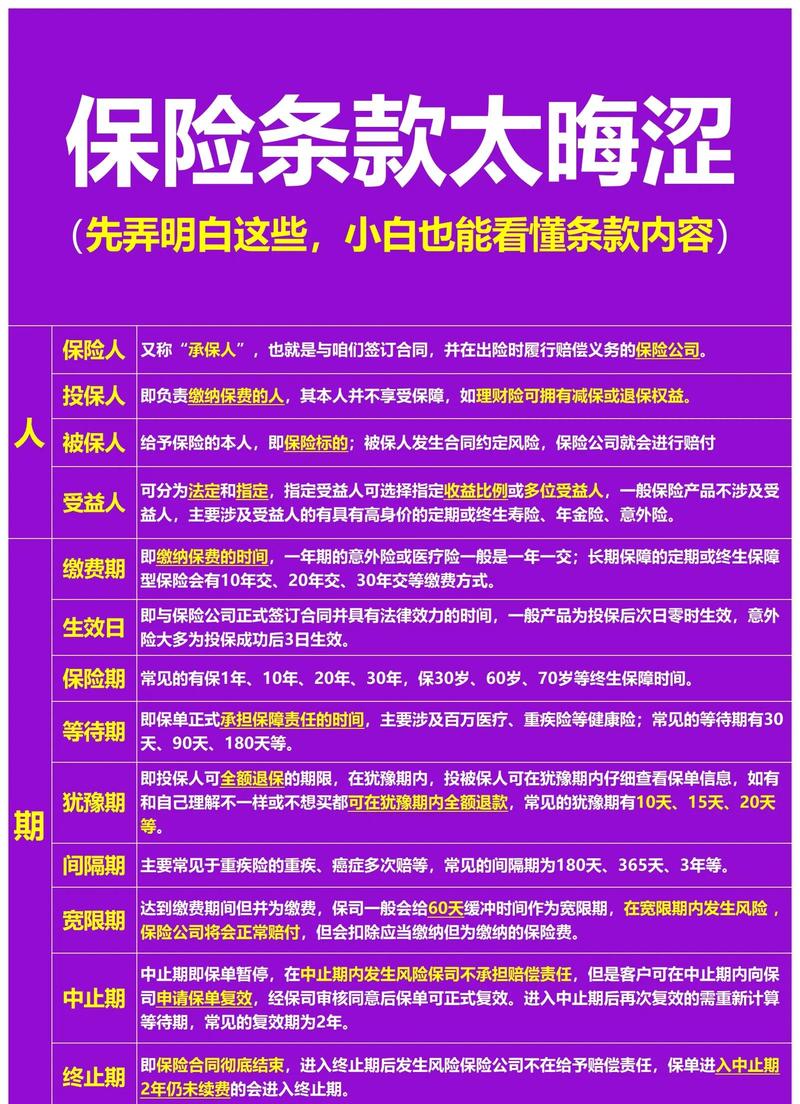
这些续保条件误区,90%的人都踩过
我接触过不少买了保险的朋友,对续保条件的误解真的很深。挑几个最常见的说说。 第一个误区:自动续保就是保证续保。 很多产品宣传页上大大的“自动续保”四个字,看着就特别安心对不对? 其实自动续保只是个服务,意思是到期了你不用手动操作,保险公司直接从你卡里扣钱接着保。但这不等于保险公司承诺一定会给你一直续。 要是你身体过不了核保,或者产品停售了,该拒还是拒,该停还是停。张姐遇到的就是这个情况,自动扣了好几年钱,该不让续还是不让续。 第二个误区:保证续保就是保一辈子。 不对哦。目前市面上的保证续保都是有固定年限的,6年、15年、20年的都有。 意思就是,约定的这些年里,给你保证续保的权益。过了约定年限,你还要再买,还是得重新核保。 别听任何“保一辈子续保”的口头说法,一切看合同写的。 第三个误区:出过险就肯定不能续保。 也不一定。要是你买的是保证续保的产品,在保证续保期间内,哪怕你已经赔过钱了,保险公司也得给你续,不能因为出过险就拒你。只有非保证续保的产品,才有可能因为出过险不让续。 第四个误区:产品停售了,我肯定续不了。 还是分情况:如果在保证续保期间内,哪怕整个产品停售了,你照样可以续保到保证期结束,这个是写进合同的。只有非保证续保的产品,停售了才会直接不让续。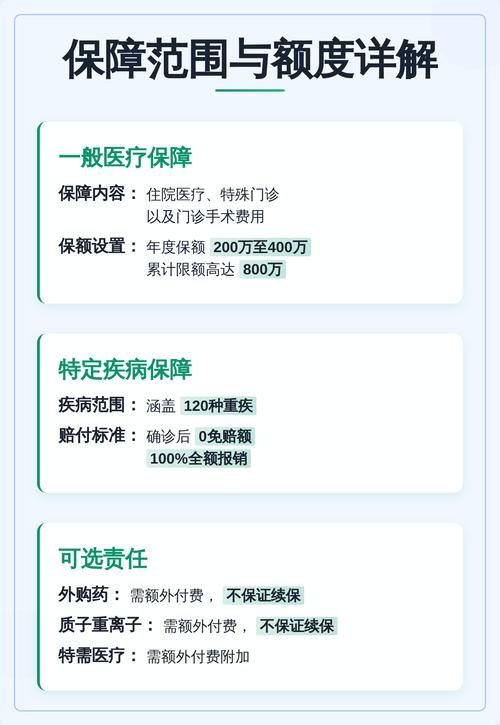
看续保条件,盯准这几个核心点就行
最后提醒:
本文仅做保险基础知识科普,内容仅供学习参考,不构成任何投保建议、核保结论或理赔承诺。
购买保险时,请一定要仔细阅读保险合同条款,所有规则以保险合同原文和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|安然