上周陪我妈去给我爸办意外摔伤的理赔,在柜台站了40分钟,前面排的大哥缺了门诊病历原件,白跑。
后面的阿姨填错了银行卡开户行,又得折回去补信息。
真的,理赔这事儿,一半的糟心都不是卡在审核上,是卡在材料没带全。
先搞懂:根本没有”通用万能理赔清单”
别上来就搜什么”理赔材料大全”。没用。
不同险种要的东西,差得能有十万八千里。你拿重疾险的材料清单去报意外险的门诊费,肯定不对。
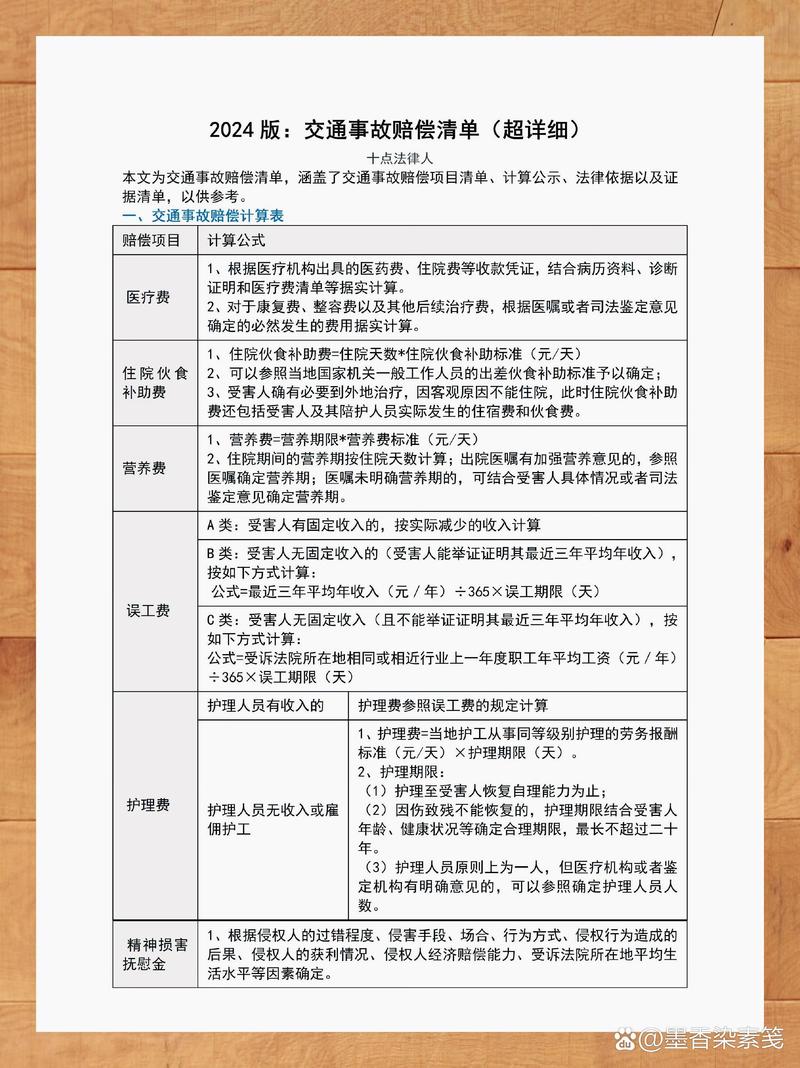
基础的材料分三类:
第一类是身份凭证。被保人本人的有效身份证件、本人名下的一类银行卡。别拿家属的银行卡凑,系统信息匹配不上,钱根本打不出来。
第二类是就医凭证。盖有医院公章的正式病历、发票原件、对应费用明细清单。那种医生随手写在处方笺上的就诊记录,不算数。发票要是丢了,哪怕你存了高清照片,大多数情况也没法走正常报销流程——财务做账必须要原始票据,这是硬规矩。
我上次碰到个小伙子,把发票揣牛仔裤里洗了,整个泡成半透明的纸浆,柜员对着窗口的自然光拼了十分钟字,最后还是让他跑回医院补打发票存根联,折腾了一上午。
容易卡壳的,从来都是没人提醒的”边角料”
大家都知道要带病历带发票,偏偏那些不起眼的小材料,容易漏。
比如意外类的理赔,不管你是摔了碰了,还是被猫抓了打疫苗,保险公司往往需要一份简单的事故说明。就写清楚:什么时间、在哪、因为什么原因受的伤,有没有第三方承担责任,签个名就行。别嫌麻烦,这份材料是用来快速排除免责场景的——比如你要是因为打架斗殴受的伤,本来就不在保障范围内,总不能让审核员挨个查你出事故的时候在哪干嘛吧。
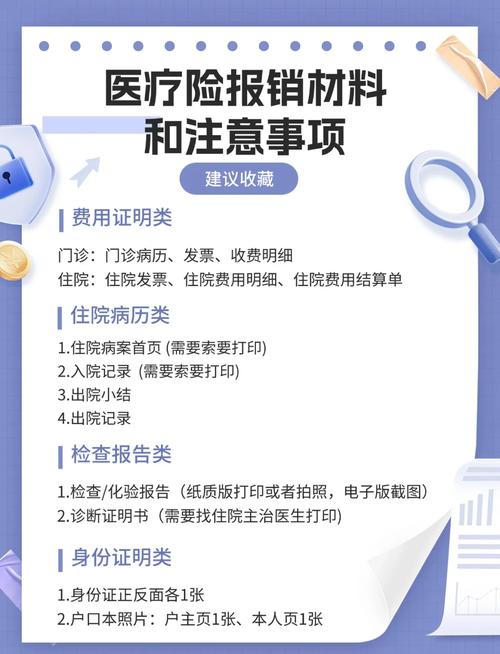
要是涉及住院治疗,别光拿发票走。出院小结是必须要的。上面写清楚了你住了几天院、确诊的是什么病、做了哪些治疗,审核员就是靠这个判断你的治疗是不是在保障责任里的。
还有个容易忘的场景:给未成年人办理赔,得带能证明监护关系的材料,比如户口本或者出生证明。上次有个爸爸带5岁的儿子办意外门诊理赔,所有看病的材料都带齐了,就因为自己和孩子的户口没在一个本上,最后跑回社区开监护证明,来回耗了快俩小时。
关于理赔材料的几个常见误区,别再踩了
第一,不是材料越多越好。
之前有个阿姨,把从进医院大门开始的所有小票都攒着递进去——挂号条、缴费单、停车场缴费凭证、甚至小卖部买矿泉水的收据,柜员翻了十分钟,全给退回来了。和本次就诊无关的票据,交了完全没用,还会拉长审核的时间。
第二,不是拍个模糊照片就能替代原件。
现在很多渠道支持线上提交材料,拍的时候别逆光,别把发票上的金额、发票号、医院公章挡上。我见过有人把发票拍得像抽象画,字全是虚的,系统识别不出来,退回去重拍三回才通过。
第三,不是所有看病花的钱,都能算进理赔材料里。
比如你本来是去看急性肠胃炎,顺便开了一堆调理免疫力的保健品,这部分的费用,哪怕你把发票带得再齐,也不在保障责任范围内,交了也白交。
说实话,很多人觉得保险公司要材料是故意设门槛,其实换个角度想——这些材料本质上是帮你证明”你确实符合申请理赔的条件”,不是没事找事。
不过话说回来,真要是碰到拿不准要不要带的东西,别自己瞎猜,也别听网上的非官方说法,直接打保险公司的官方客服电话问清楚就行。电话不花钱,总比你漏带了材料跑几十公里去柜台强吧?
特别提醒:以上提到的材料要求,都是通用场景下的常见情况,具体需要准备什么材料,一定要以你手里的保险合同条款,以及保险公司官方渠道的最新告知为准。
如果你对材料要求有疑问,完全可以请客服给你发一份明确的纸质或电子清单,照着准备就好,不用觉得不好意思。
作者|dananjin
排版|dananjin
审核|见微