上周下楼扔垃圾,碰到对门刚生二胎的张姐,坐在单元门台阶上抹眼泪。问了半天才说,去年经不住朋友推销,给刚满一岁的老二买了三份儿童保险,每年要交两万六。她老公今年公司降薪,老大还要交补习班费,现在连房贷都快凑不出来了,想退保,才发现交了一年多,退回来不到三千块。更气人的是,三份里面两份是理财,真要是娃生病出事,根本赔不了几个钱。
是不是太常见了?好多家长刚当爸妈,就想把全世界最好的都给娃,碰到推销脑子一热就掏钱包,最后掉进坑里。
先给娃配齐保障,再想别的事儿
说实话,很多家长搞反了顺序。一上来就问怎么给娃存教育金,怎么买理财,把基础保障抛在脑后。更有甚者,爸妈自己连个百万医疗都没有,全身上下就一张社保,给娃买了一堆储蓄险,这不是本末倒置吗?
先保障、后理财,这是给娃买保险最基本的逻辑,说一百遍都不为过。娃年纪小,抵抗力弱,磕碰受伤、感冒住院是常事儿,万一遇上大点的疾病,对普通家庭来说真的是一笔不小的开支。儿童保险最先要解决的,就是这些风险造成的经济压力。
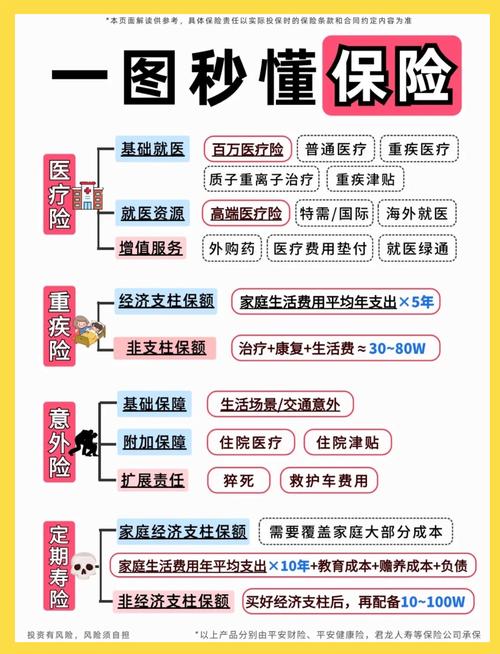
常见的基础保障分三类:第一类是意外险,管娃日常的磕碰、烫伤、摔伤这些意外导致的门诊和住院花费,价格不贵,一年几十百来块就够。第二类是医疗险,补充医保,医保报不完的住院费用,符合要求的可以接着报,哪怕是自费药进口药,也能覆盖。第三类是重疾险,万一娃得了约定的重大疾病,符合理赔条件就会给付一笔钱,这笔钱你随便用,可以付医药费,可以给家长辞职在家照顾娃弥补收入损失,也可以用来做后续的康复护理,这些都是其他保险覆盖不了的。
等基础保障都配得足足的了,你还有闲钱,再去考虑储蓄类的不迟。
这些坑,大半家长都踩过
我整理了几个最常见的误区,你可以对着捋捋。
第一个误区:娃有医保就够了,不用再买商业保险。真的是这样吗?医保是国家给的福利,必须有,但是医保的报销有封顶线,还有很多自费项目、进口靶向药是报不了的,真遇上大病,几十万的花费,光靠医保真的顶不住。
第二个误区:买了百万医疗就不用重疾险了。很多人搞不清报销型和给付型的区别,百万医疗是你先花钱,之后拿发票去报,花多少报多少,没花不赔。重疾险是你符合合同约定的条件,保险公司直接给你打钱,不管你怎么花。比如说,娃得大病,你要辞职照顾孩子,一两年没收入,房贷还要还,这笔钱重疾险赔了就能顶得上,百万医疗可报不了这个。
第三个误区:给娃买寿险。很多产品套餐会捆绑寿险,很多家长稀里糊涂就买了。说实话,寿险是给家庭经济支柱准备的,万一出事,能给家人留一笔钱维持生活。孩子根本不是家庭收入来源,买寿险真的没必要,纯纯浪费钱。
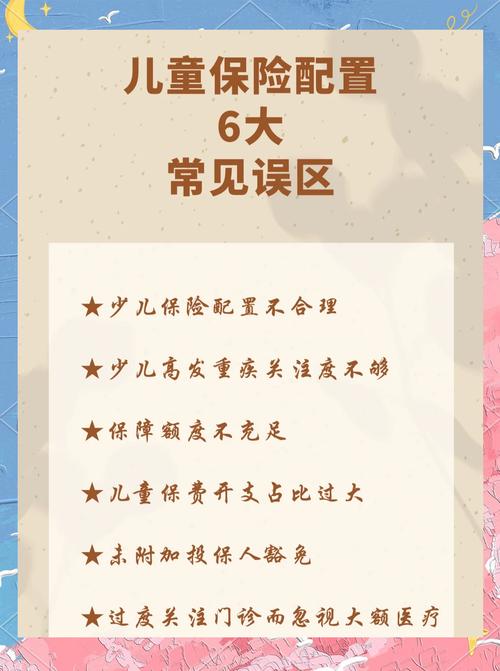
第四个误区:追求大而全,一张保单保所有。很多人觉得一张保单什么都管,太方便了,殊不知这种大而全的保单,往往每项保障的额度都不够,价格还贵很多,真出事了根本不够用。
买之前,一定要把这几件事捋清楚
不过话说回来,买保险没有那么复杂,也不用搞的太焦虑,买之前多问自己几个问题就行。
第一个问题:我到底能拿出多少钱来买?一般来说,全家的年保费,最好不要超过家庭年收入的10%,娃的保费占比还要再低一点,千万别为了买保险影响日常的生活质量,更不要硬扛着买,第二年交不上费退保,损失真的很大。
第二个问题:健康告知有没有如实填写?很多人嫌麻烦,或者怕被拒保,就隐瞒孩子之前的病史,这是最大的忌讳。保险的核保和理赔都是以你填写的健康告知为准,不如实告知,后续理赔很可能会被拒,所有的结果都要以保险公司的官方结论和合同约定为准。
第三个问题:我有没有看清楚免责条款?很多人买保险只看保什么,不看什么不保,最后出事了才发现,原来这种情况不在保障范围内,说什么都晚了。什么情况不赔,合同里都写的清清楚楚,一定要抽时间看一眼。
第四个问题:我是不是非要一步到位?很多家长觉得,买一次就要管一辈子,预算不够也硬买高额的终身险,其实完全没必要,预算有限的话,可以先买定期的,覆盖孩子成年前的高风险阶段,等以后收入涨了再调整,完全没问题。
其实给娃买儿童保险,本质就是给家庭兜住底,帮我们扛那些我们承受不起的风险,不是什么发财的路子,也不用把它想的太神,更不用攀比别人买了多少,适合自己家庭情况的就好。
本文内容仅供保险知识科普学习参考,不构成任何投保建议、核保结论或理赔承诺,不推荐任何具体保险产品,所有投保、理赔相关规则均以保险合同以及保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|乐乐