说起家庭,总少不了那个顶梁柱一样的存在。他的工资卡是全家房贷、学费、生活费的主要来源,他停下来,整个家的运转都可能受影响。
谁才是你家的家庭支柱?
先给结论:对家庭现金流影响最大的人,就是核心家庭支柱。
很多人默认赚钱多的男人就是,其实不一定。
如果老公是体制内月薪五千,老婆开工作室年入六十万,那老婆就是这个家的核心支柱。如果夫妻两人收入差不多,那两个人都是支柱,都需要配齐对应保障。
别搞错了这个定位,整个保障的基础就歪了。
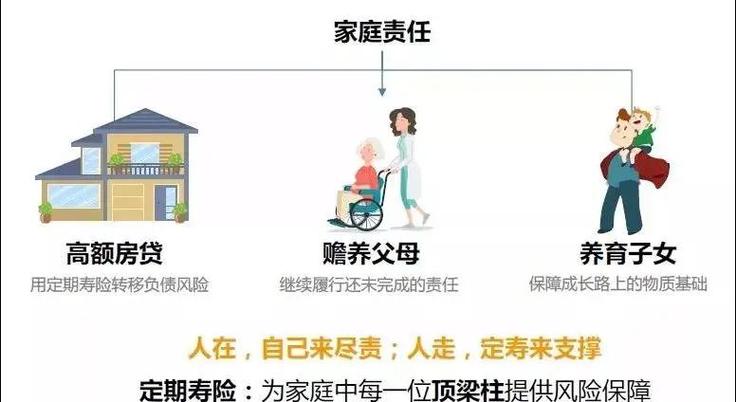
家庭支柱配置保险的核心逻辑
核心逻辑一句话:先覆盖责任,再考虑其他。
什么叫责任?就是你万一没办法继续赚钱了,剩下要完成的事,需要多少钱。
- 你欠银行的房贷、车贷,没还完的部分,这是刚性负债。
- 孩子从现在到大学甚至研究生毕业的学费生活费,这是必须要花的钱。
- 双方父母未来的赡养、医疗备用金,这是你该承担的责任。
- 家庭未来3-5年的基本生活费,要保证家人不用因为你出事,立刻降低生活水平。
把这些加起来,就是你需要的最低保障额度。说实话,很多人第一次算完都会觉得数字大,没关系,不用一步到位,可以先买足基础额度,后续收入提高了再慢慢加。
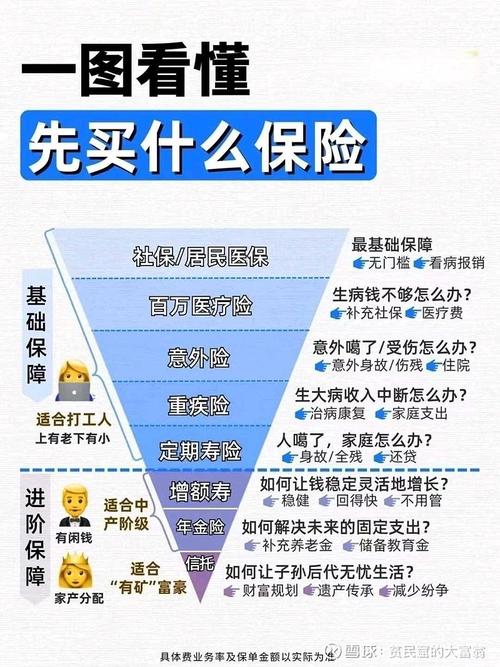
说一下优先级,按这个顺序排不会错:
- 意外险:杠杆高,价格低,一百多就能买几十万额度,先配上,没毛病。
- 医疗险:解决大病治疗的费用问题,几十万的治疗费,一般家庭拿出来都伤筋动骨,医疗险帮你兜住这个底。
- 重疾险:得了重疾之后,三五年没办法工作,收入中断,但房贷还是要还,饭还是要吃,重疾险的赔款可以弥补这个缺口。
- 定期寿险:最直白,就是万一你走了,给家人留一笔钱,把该还的债还了,该养的人养大,保住你拼了半辈子才攒下来的家。
不过话说回来,顺序不是死的,根据自己的预算调整就好,核心是先把保障型的配够,再考虑储蓄类的产品。
常见误区和注意事项
-
误区:先给孩子买,再给支柱买
这是九成新手家庭都会踩的坑。孩子年龄小,保费便宜,大家也都疼孩子,所以先给孩子买一堆保险,支柱自己裸奔。
换个角度想,孩子真的出事,最多就是花几十万治病,整个家的收入不会断。要是支柱出事,整个家的收入直接没了,房贷没人还,孩子学费没人出,这才是真正的大风险。顺序一定不能错。
-
误区:我有社保就够了
社保是基础福利,但有局限。报销额度有上限,进口药、自费药很多不能报,更重要的是,你不能上班的那几年,社保不会给你发工资还房贷。所以只靠社保,远远不够。
-
误区:我年轻身体好,不需要买
风险不会挑年龄。意外不分年龄,大病的发病年龄也在慢慢降低。等到身体出了问题再想买,很可能会被拒保,到时候再后悔也晚了。
几个必须提的注意事项:
- 买保险的时候,健康告知一定要如实填写,不要隐瞒病史。
- 一定要看合同里的免责条款,清楚知道哪些情况是不赔的。
- 所有产品都有等待期,具体等待期多久,哪些情况不赔,都要看合同约定。
合规提醒
本内容仅做保险基础知识科普,不销售、不推荐任何保险产品,不评价任何保险公司或产品的优劣。所有涉及健康告知、免责条款、等待期、理赔条件、续保规则的内容,均以对应保险合同和保险公司官方说明为准。本内容不构成任何投保建议、核保结论或理赔承诺。
作者|dananjin
排版|dananjin
审核|知知