老人保险,核心覆盖哪几类风险
给老年人设计的保险,本质就是围绕老年人高发的风险来做的。目前市面上常见的类别,大体分四种: 1. 意外险:保意外受伤、跌倒骨折这些突发意外,老年人平衡能力下降,摔碰磕碰太常见了,这类保险对健康要求一般很低,绝大多数老人都能买。 2. 医疗险:保住院治疗产生的合理医疗费用,报销型居多,这类产品对健康要求比较高,年龄大了往往有不少慢性病,能通过核保的不算多。 3. 防癌险/防癌医疗险:只保癌症相关的责任,癌症是老年人最高发的重大疾病,这类产品对健康要求比普通医疗险宽松很多,不少有高血压、糖尿病的老人也可以投保。 4. 寿险:保身故或全残,一般如果老人没有大额负债,其实这类需求并不高,看个人家庭情况判断就好。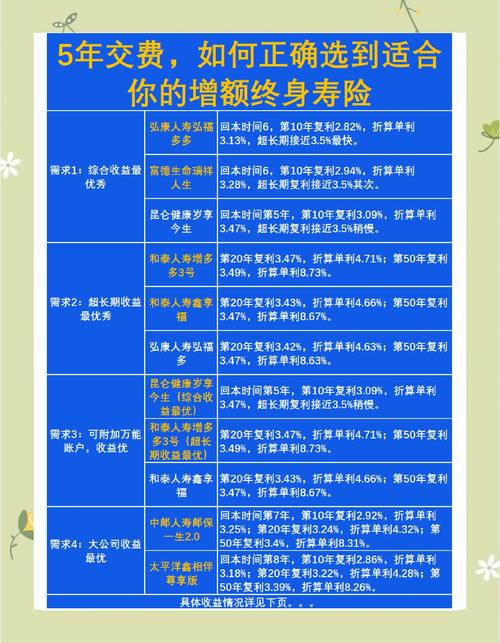
签合同前必须核对的几个关键细节
不管你考虑哪类老人保险,下面这几个点,一定要一个一个对着合同看,别偷懒。- 健康告知:规则很简单,问什么答什么,没问到的不用主动说。很多人纠结“我有个小毛病要不要主动说”,完全看合同怎么提问,严格按照提问内容回答就可以。这里提醒:具体健康告知要求以对应保险合同和保险公司官方说明为准,不要故意隐瞒,也不用过度告知。
- 等待期:就是买完保险后,需要过了这段时间,保险公司才会承担赔付责任,等待期内出险一般只退保费不承担保障责任。不同产品等待期长短不一样,一切以合同约定为准。
- 免责条款:说白了就是写清楚“什么情况不赔”,这部分比“什么能赔”更重要。比如很多意外险不保高风险运动导致的意外,很多医疗险不保合同约定的既往症,这些都清清楚楚写在免责条款里,一定要翻出来逐行看。
- 续保条件:如果买的是一年期的产品,一定要看续保规则:能不能保证续保?会不会因为被保人出过险,第二年就不让买了?年龄上限是多少?所有规则都以合同写的内容为准。
这些常见误区,九成以上的人都踩过
- “我爸妈都七十多了,肯定买不了保险了”
不对,很多意外险对年龄上限放得很宽,七十多甚至八十岁都有可投保的产品,防癌类产品也有不少开放给高龄老人的选项,不是完全没得选。 - “只要买了保险,住院就一定能赔”
哪有这么简单。合同约定的既往症一般不赔,免责条款列出来的情况不赔,很多报销型产品还有免赔额,达不到免赔额的额度是报不了的。买之前一定要把规则理清楚。 - “有医保就不用再买商业保险了”
医保是基础保障,它的报销范围和报销额度都有上限,比如很多自费药、进口器材、特殊治疗项目,医保报销比例很低,商业保险可以补上这部分缺口,当然要不要买,完全看个人需求。 - “买返还型的最划算,到期能把钱拿回来”
说实话,返还型产品的价格比纯保障型高不少,对应的保障额度往往还更低,“返本”听起来很诱人,实际上算下来不一定适合所有人,不要被这两个字冲昏头。
作者|dananjin
排版|dananjin
审核|阿辰