上周下楼倒垃圾,碰到张阿姨坐在小区石凳上叹气。去年她老伴查出来肺癌,前前后后治疗费化疗费一共花了18万。职工医保报了8万,自己早年买的一份医疗险报了7万,剩下3万还是得自己掏腰包。
“我明明买了保险啊,怎么还得自己出这么多?”张阿姨想不通。
其实问题就出在很多人从来没留意过的——封顶线。
封顶线是什么?说白了就是保险报销的「天花板」
就像你家的自来水水龙头,出水量就那么大,开到头也不可能再多出一滴。保险里的封顶线也是一个意思,不管是报销型还是给付型,绝大多数责任都有一个最高额度,超过这个额度的部分,保险公司不承担责任。
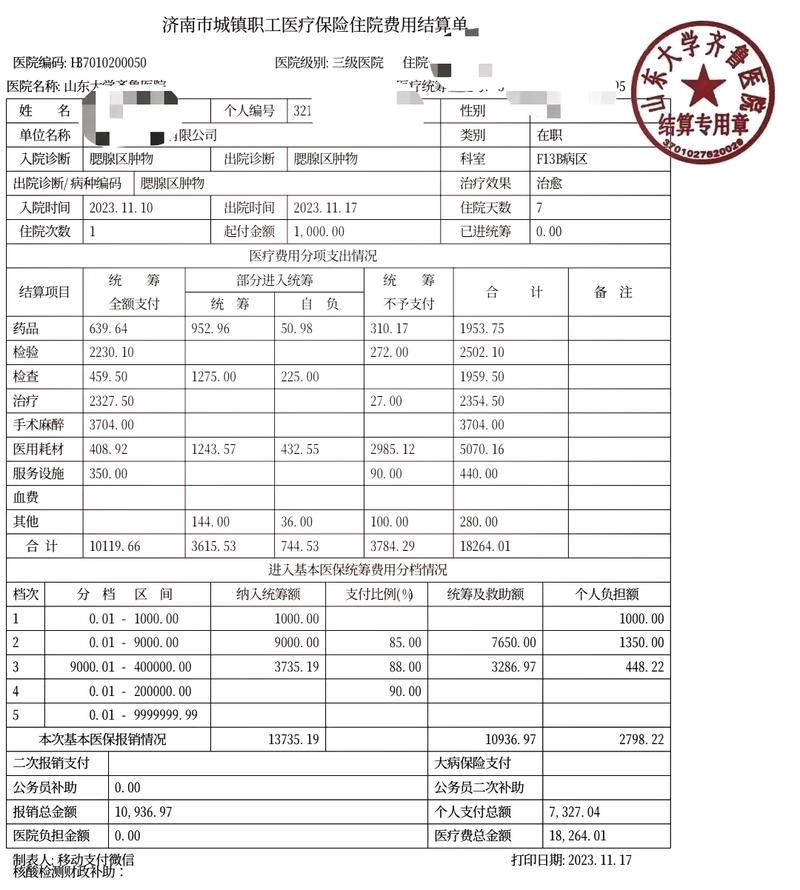 城镇职工医保住院报销封顶线告知单
咱们最熟悉的社保医保,就有明确的封顶线。大部分地区的职工医保,统筹基金每年给你报销的住院费用,累计起来就有一个封顶线,超过这个数的,医保统筹就不管了,得走大病补充或者自己掏。居民医保的封顶线一般还会更低一些。
不光医保,商业保险里也到处都有封顶线。你买的意外险里的意外医疗责任,大多有单次或者年度的封顶线。百万医疗险有年度总保额封顶,部分责任还有单独的分项封顶。甚至重疾险里也有,比如部分多次赔付的产品,对特定部位的二次赔付会设置赔付封顶比例,也就相当于封顶线。
回到张阿姨的例子,她买的那份商业医疗险,是二十年前买的老产品,那一年的封顶线就只有7万。医保报完剩下10万,保险公司最多只能报7万,剩下3万当然得自己出了。
关于封顶线,好多人都踩过这些误区
第一个误区,觉得封顶线都是按年累计的,反正一年不超就行。不对哦。有的保险的封顶线是按单次事故算的。比如你买的一份意外险,意外医疗单次事故封顶线是2万,年度累计是10万。你今年骑车摔了一次,花了5万,那这次最多只能报2万,剩下3万自己出,剩下的8万额度留着下次用也没用,这次的已经超了。
是不是好多人都搞混这个?说实话,我之前帮朋友整理保单,起码有一半人搞不清自己的封顶线是按次还是按年。
第二个误区,只看总保额,不看分项封顶线。这个坑真的好多人踩。我见过有人买了一份号称100万保额的医疗险,开心得不得了,结果真出事了才发现,合同里写了特殊门诊的封顶线只有20万,癌症放化疗、器官移植抗排异这些都属于特殊门诊,花超了20万就不给报了。哪怕你的总保额还有80万没用,也不行。
还有的医疗险对安装人工器官、比如心脏支架、人工关节这些,有单独的封顶线,有的最多报5万,现在一个进口支架都两三万,要是放两个就直接超了。
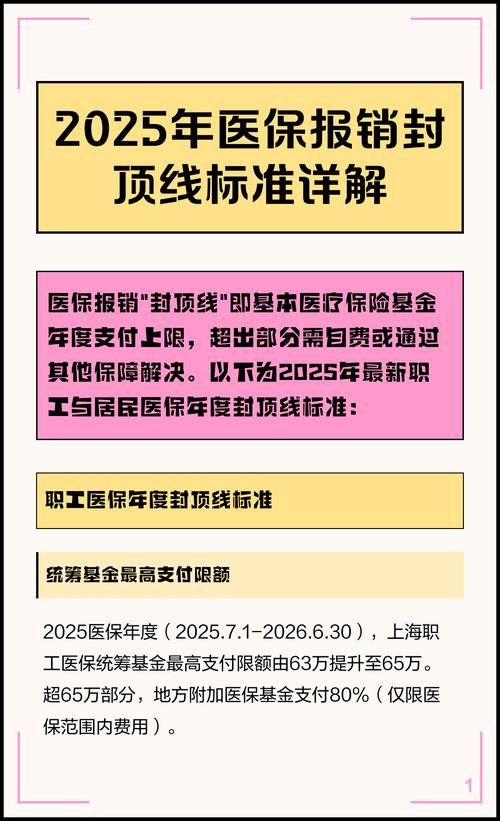 商业医疗险分项责任封顶条款实拍
第三个误区,觉得封顶线低的保险就是坑,骗人的。其实也不能这么说。比如几十块钱的普惠型补充医疗险,本身就是给所有人敞开买的,价格摆在那,封顶线自然不可能做到几百万,人家也明明白白写在宣传页上了,你情我愿的事,不能真出事了才骂人家不够报。
对吧?
不过话说回来,也不是说封顶线越高就一定越好,越高的话价格一般也越贵,还是得看自己的实际情况来安排。
看保险的时候,留意这几个点就不会错
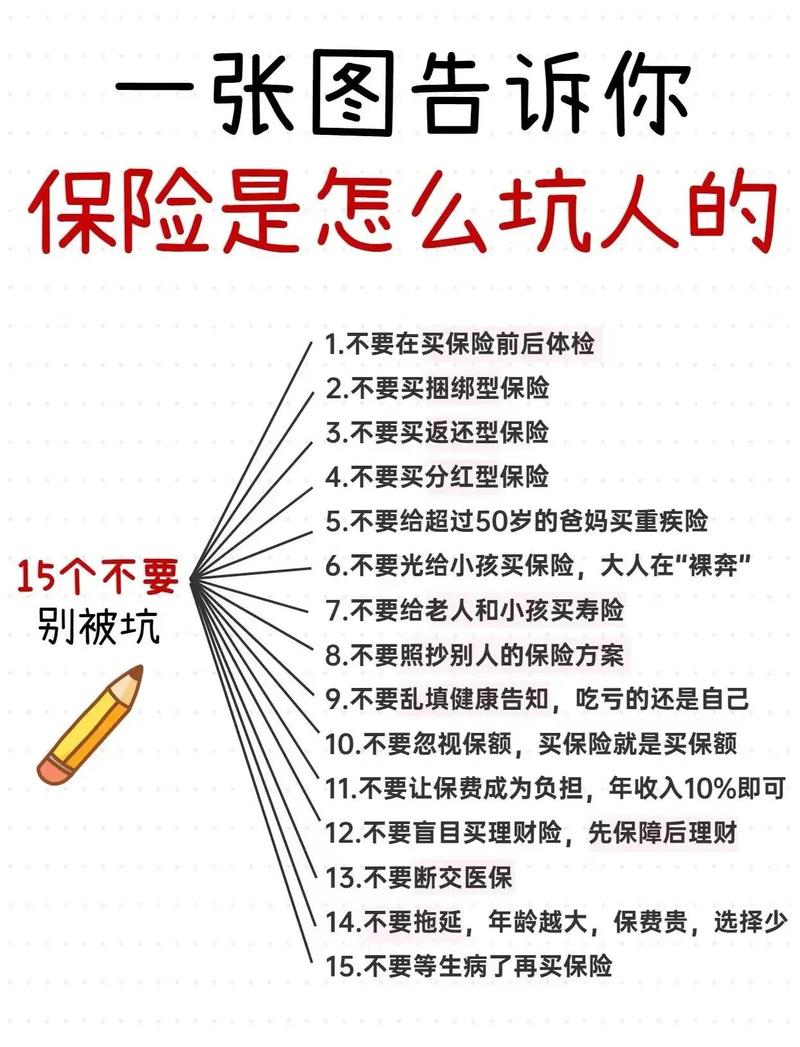 看保险的时候,留意这几个点就不会错
第一,先搞清楚,你的封顶线是年度累计还是单次计算。这个真的很重要,要是你买的意外险意外医疗单次封顶很低,那真遇到一次大的意外,根本不够用。
第二,一定要找找,有没有分项责任的封顶线。别只看封面上印的大保额就直接签字,翻到责任条款那一页,看看每个责任的最高限额是多少。比如有的老保险,住院床位费一天封顶只有100块,现在一线城市的三甲医院,普通床位一天都要两三百,差的部分就得你自己补。
第三,医保的封顶线不是全国统一的。每个地方政策不一样,职工医保和居民医保不一样,缴费年限长短不一样,退休前后也不一样,有的地方缴费满二十五年,退休之后封顶线还会往上提,想知道自己的医保封顶线是多少,可以去当地医保APP或者社保局查一下,很方便。
说实话,好多人买保险这么多年,从来没翻过合同,连自己买的保险保什么、最高报多少都不知道,这才是最容易出问题的地方。抽个周末半小时,把家里的保单翻出来理一理,比什么都强。
本文内容仅做保险基础知识科普,不构成任何投保建议,所有保险责任、理赔规则都以你所持保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|安然