别随便塞抽屉:你必须知道的保险合同核心常识
2026-09-17 18:09:46
说实话,九成买过保险的人,都没完整翻过自己的保险合同。拿到手厚厚的一叠纸,字小又多,翻两页就头疼,直接塞抽屉吃灰。对吧?
很多人觉得,反正都付钱了,业务员都说清楚了,看合同干嘛?真等出事要理赔了,才慌慌张张翻出来找,才发现原来很多事都不是自己想的那样。
拿到保险合同,先翻哪几页?
不用你逐字逐句看完,先抓核心就行。
1. 第一页的保单信息页
这页相当于你的保险身份证,投保人是谁,被保人是谁,受益人填了谁,保额多少,保费多少,缴费期限,保障期限,全在这。
我见过不少人,买的时候把保额填错,生日填错,过了五六年才发现,变更起来平白多了很多麻烦。拿到手第一时间核对,错了赶紧改。
2. 保险责任页
这是整份合同的灵魂。说白了就是,保险公司到底承诺赔你什么。
比如医疗险,报销哪些费用,限额多少;重疾险,确诊哪些病赔钱,赔几次;意外险,什么情况算意外赔付,都写得明明白白。
3. 免责条款页
这页是说,什么情况保险公司不赔。
绝大多数理赔纠纷,根源就是没提前看这页。比如酒驾不赔,故意犯罪不赔,先天性疾病不赔,这些都是行业常见的免责,明明白白写在这。
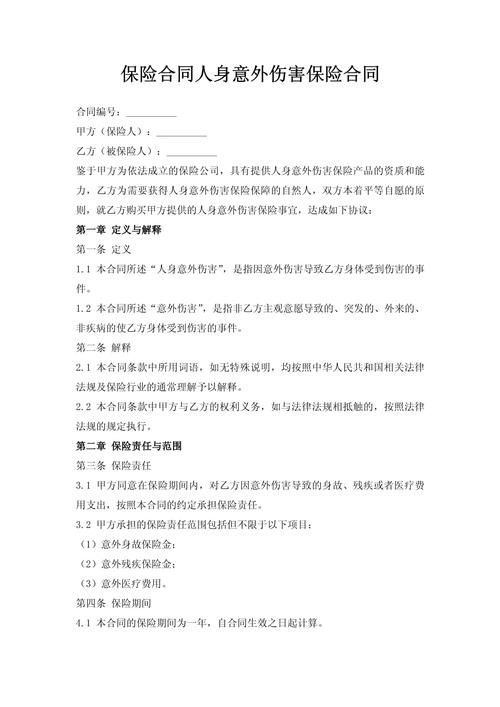 人身保险合同核心信息页标注图
那些绕人的保险合同术语,翻译成人话
合同里有很多专业词,看着就晕,直接给你翻成日常话:
– 等待期:买完保险之后,需要等一段时间才会开始赔付。刚买完第二天就查出问题,大多不能赔,本质是防范带病投保。具体时长看合同约定。
– 现金价值:你半途要退保,能拿到手的钱。投保前几年,现金价值一般都远低于你交的保费,要有心理准备。
– 宽限期:忘了交保费,给你60天的缓冲时间。这60天里保障依然有效,真出事了也能赔,补上保费就没影响。
– 中止复效:宽限期过了还没交保费,合同会暂时失效,这时候出事不赔。两年之内你可以申请恢复合同效力,补完保费重新过等待期就能继续保。超过两年没申请,合同就彻底终止了,只能退现金价值。
– 犹豫期:买完保险给你的反悔期,一般是10到20天,犹豫期内觉得不合适,退保只收少量工本费,全额退保费。
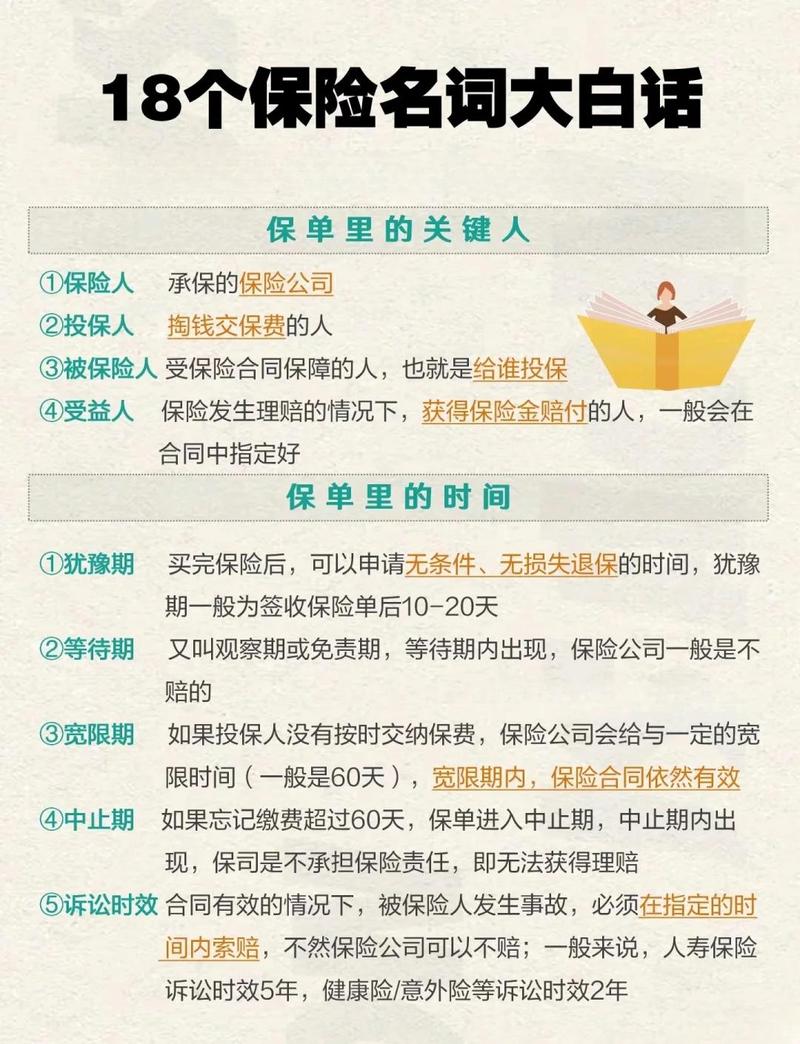 保险合同常用术语通俗对照表
常见的几个误解,得掰扯清楚
 常见的几个误解,得掰扯清楚
误解一:电子保单没用,必须要纸质合同
不对。电子保单和纸质合同具备同等法律效力,存在邮箱或者保险公司官方APP里,永远不会丢。真需要纸质,打个电话找保险公司补打一份就行。
误解二:业务员说的都算,写不进合同没关系
大错特错。任何承诺,只有白纸黑字写进保险合同才算数。口头说的不算,宣传页上印了没进合同也不算。这点真的要记牢。
误解三:签了字就再也不能改了
不对。基本信息错了,比如住址换了,手机号换了,想要改受益人,都可以随时找保险公司变更。如果刚买完觉得不合适,犹豫期内退了就行,损失很小。
误解四:合同要一直自己保管,丢了就没了
丢了也不怕。保险公司都有存档,直接找官方补一份就行,电子的纸质的都可以。
最后的合规提醒
 最后的合规提醒
本文仅做基础保险知识科普,不推荐任何保险产品,不评价任何保险公司或产品优劣。
所有具体的条款约定、理赔条件、核保规则,均以你所持有的保险合同以及承保保险公司的官方说明为准。
本文不构成任何投保建议、理赔承诺或核保结论,如有具体疑问,请咨询你的承保保险公司官方渠道。
其实保险合同没那么吓人,也不需要你当法学家去逐字研读,只要把核心信息核对清楚,搞懂自己的权利义务,就够了。别拿了就塞抽屉再也不管,花十分钟翻一遍核心页,省得后面出麻烦。
作者|dananjin
排版|dananjin
审核|小北
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
别随便塞抽屉:你必须知道的保险合同核心常识
文章链接:https://www.xinminbao.com/a/361.html