前两周楼下张姐拎着一兜子保险合同敲我家门,说攒了快十年的保单,从来没读完过条款,字比蚂蚁小,句子绕得像绕口令,想让我帮她捋捋哪部分有用。我翻了翻,大半合同折痕都停在第一页,后面崭新得像刚从保险公司拿出来。
太常见了对吧。大部分人买保险,都是业务员说什么就是什么,签字掏钱,合同塞抽屉,直到出险要理赔了,才慌慌张张翻出来找。哦对了,我还见过有人把合同丢了,理赔的时候才想起补,那叫一个折腾。
为什么说保险条款才是真正的依据,不是业务员的口头承诺
说实话,我听过太多理赔纠纷,根源都在「没看条款」。前几年听朋友说过一个事,一个阿姨买了重疾险,业务员拍胸脯说「只要长癌就赔」,结果查出来是原位癌,理赔被拒了,阿姨闹了半天,翻出条款一看,合同里确实没把这个情况纳入赔付范围。说谁错呢?业务员口嗨,阿姨自己没看条款,最后只能吃哑巴亏。
你要记住,一切理赔的标准,只有白纸黑字的保险条款。业务员说的再好,朋友圈写的再天花乱坠,都不算数。真的。只有条款里写进去的,才是能给你兑现的。
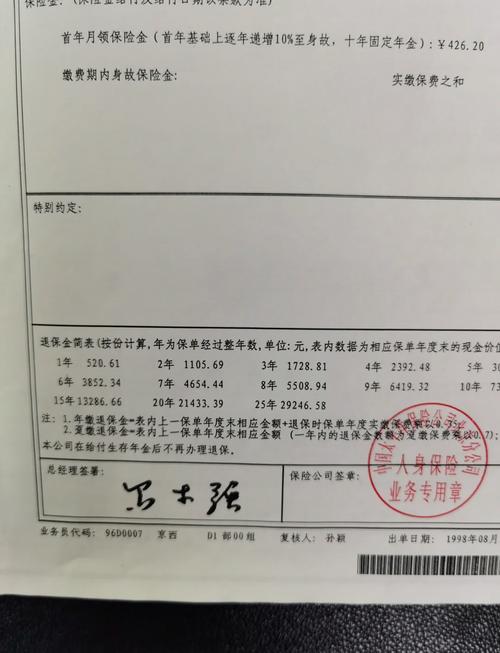
普通人看保险条款,只要盯紧这三块核心内容就够
很多人说,几十页上百页的条款,我哪看得完?其实真不用逐字啃。你只要挑出三个部分重点看,就能搞懂这份保单的核心。
第一个就是保险责任,说白了就是,这份保险到底保什么。比如你买的是医疗险,它保不住普通门诊?报不报自费药?特殊门诊比如化疗放疗能不能报?这些都写在这部分。别想当然,我见过不少人以为「医疗险什么住院都报」,结果买的是只报社保内的,出院算下来自己还是掏了好多钱。
第二个就是所有人都要划重点的责任免除(也就是免责条款),这部分就是告诉你,什么情况不赔。别嫌晦气,这部分才是最不能跳过的。比如酒驾、无证驾驶不赔,故意自残自杀不赔,整容整形产生的费用不赔,既往症不赔,这些常见的免责,都会明明白白列在这里。提前知道,总比理赔的时候才恍然大悟强吧?
第三个就是理赔条件和规则,拿重疾险举例子,很多人默认所有重疾都是确诊就赔,真不是啊。比如脑中风后遗症,条款里一般要求确诊180天后,还遗留一肢或一肢以上肢体机能完全丧失,才符合赔付条件。比如冠状动脉搭桥术,过去不少产品要求已经实施了开胸手术才赔,现在不少产品放宽了要求,但具体赔不赔,还是要看条款怎么写。这些条件,全都会一条一条写在条款里。
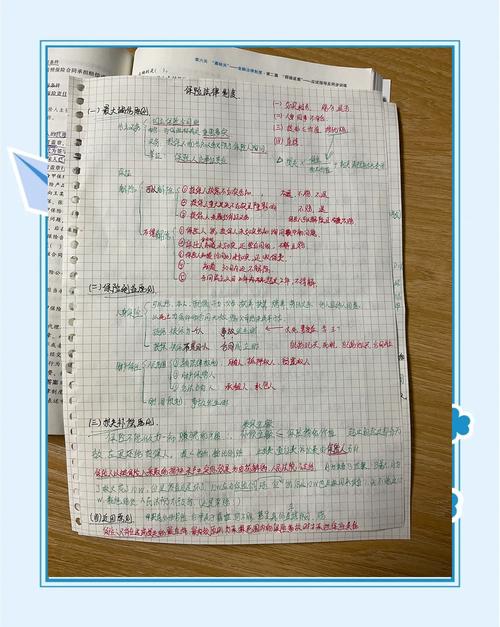
避开这些常见误区,读条款没那么难
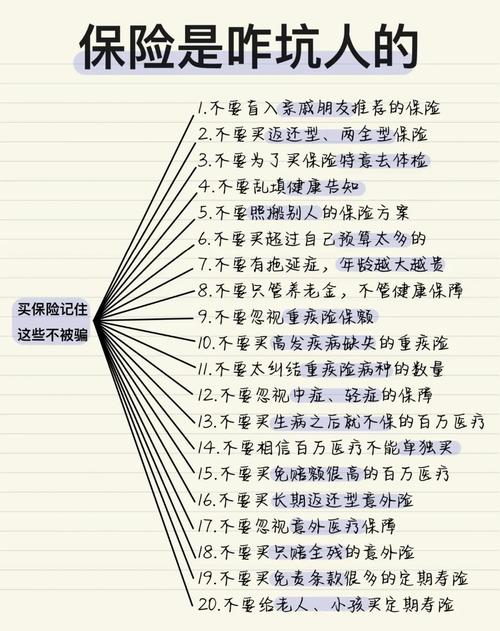
第一个误区,很多人说「保险条款全是坑,都是霸王条款」。说实话,现在市面在售的保险产品,条款都是经过监管审批备案的,不会有什么明晃晃的不合理条款,大部分我们觉得「坑」,其实是没提前搞清楚规则而已。当然,确实有些表述比较绕,那你就停下来多读两遍,或者直接打保险公司客服电话问,都会给你解释清楚的。
第二个误区,「我买的是大公司产品,条款肯定没问题,不用看」。大公司小公司,条款都不一样,哪怕同一家公司,不同产品的责任也不一样,别偷懒。
第三个误区,「找熟人买的,熟人不会坑我,不用看条款」。熟人会不会坑你咱不说,有时候熟人自己都没读懂条款,他也是听上家说的,稀里糊涂就卖给你了。对吧?
哦对了,很多人问我,看不懂专业术语怎么办?其实条款里一般都有专门的释义部分,所有你搞不懂的词,比如「意外」「既往症」「合理且必要的医疗费用」,这里都给你解释得清清楚楚,直接去翻就行。比如很多人买意外险,问猝死赔不赔,你先看释义里对意外的定义,一般都是「外来的、突发的、非本意的、非疾病的」,猝死大多是自身疾病引发的,自然不符合意外的定义,也就不赔,写得明明白白。
买保险不是交完钱就完事了,拿到合同的犹豫期里,抽个十几二十分钟,把我刚才说的三个部分翻一遍,有不满意或者看不懂的,犹豫期退保基本只收少量工本费,完全来得及反悔。别过了犹豫期才想起看,那时候退就要亏本金了。
说白了,保险就是一纸合同,你签字认可了,就要遵守里面的规则,提前看懂,总比事后闹心强。
内容仅供学习参考,不构成任何投保建议、核保结论或理赔承诺。所有的保险责任、免责内容、理赔规则均以正式保险合同和保险公司官方说明为准。本文不推销任何保险产品,不评价任何公司或产品优劣。
作者|dananjin
排版|dananjin
审核|柚子