上周帮楼下开水果店的张姐整理保单,翻出三张攒了好几年的长期险,她盯着缴费那一栏叹气。当年卖保险的跟她说,短缴费总花钱少,早交完早省心。她咬咬牙把本来要换车的钱匀出来,选了10年交。现在每年要交两万出头,儿子刚升初中要交学费,水果店这两年生意时好时坏,每个月房贷还得八千,她已经连着三个月睡不好了,就怕下个月凑不出保费。
别再把缴费期间和保障期间搞混了
很多新朋友第一次买保险,十有八九会把这俩弄混。我举个最简单的例子。你买房子,房贷期限就是你的“缴费期间”,房子你住七十年,那七十年就是你的“保障期间”。哦,一下子就懂了对吧?
说白了,缴费期间就是你跟保险公司约定好,分多少年把保费交完的这段时间。保障期间是保险公司给你提供保障的时间。哪怕你选了20年缴费,只要交了第一期,保单生效,保障就已经开始了。不是说要等你交完所有保费才有保障,这点很多人搞错。
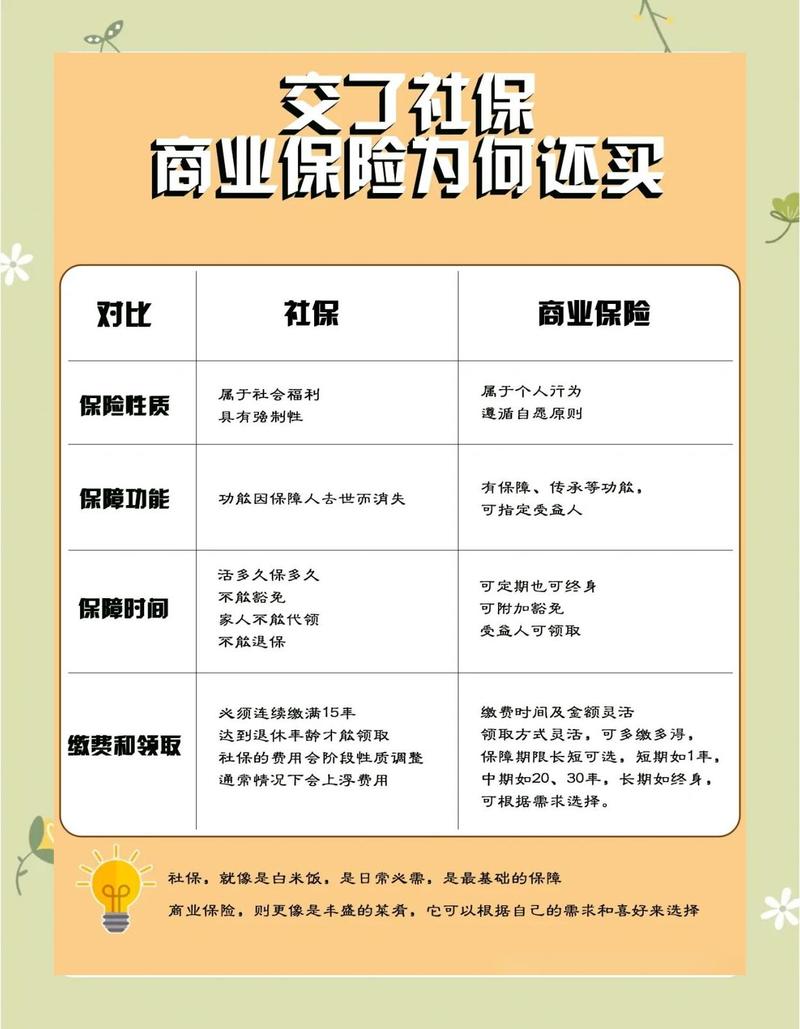
选长缴费还是短缴费?核心看这两点
说实话,这个问题没有标准答案,但很多人上来就选短缴费,真的未必适合你。先给你算笔小账。同样30岁女性买50万保额的重疾险,保终身,选10年交总保费大概32万,选30年交总保费大概45万。哦,差了十几万,听起来短缴费省好多对不对?但你得看每年拿出去多少钱。10年交每年三万二,30年交每年才七千五。差了四倍多啊。
这里必须提一个大多数人都会忽略的点:大部分带身故责任的长期重疾、寿险,都有保费豁免责任。什么意思?就是如果你在缴费期间内,得了合同约定的疾病,或者符合豁免条件,剩下没交的保费,不用再交了,保障照样有效。
那选长缴费,是不是触发豁免的概率更高?比如你选了30年交,投保第五年得了重疾,剩下25年的保费都免了,这不比10年交免剩下5年划算多了?对不对。
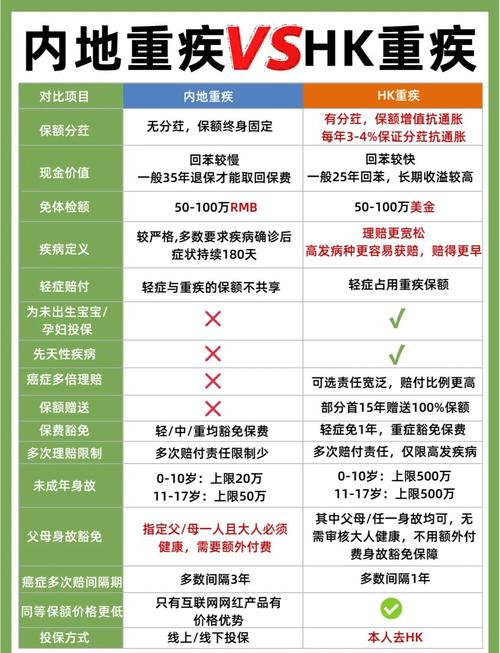
不过话说回来,也不是所有人都得选长缴费。如果你手里确实有一大笔闲钱,没有更好的用途,也不想未来十几年一直记着交保费,想落个清净,选短缴费也没问题。
最怕的是什么?明明年收入只有十万,硬扛着每年交两万的短缴费,把流动资金都套进去,遇到点事儿就交不上保费,最后只能退保。退保只能拿现金价值,前几年退的话,可能一半都拿不回来,亏到心疼。我见过太多这样的例子了,真的挺可惜。
缴费期间你必须知道的几个隐形细节
第一个,忘交保费不用直接慌。很多人一忙就忘了转保费,以为保单直接作废了。其实不是,大部分长期险都有60天的宽限期,宽限期内你把保费交上,保障一点不受影响,哪怕宽限期最后一天出事,保险公司也按合同约定赔付。
要是真的过了宽限期还没交,也不是彻底没救,还有两年的复效期,只要你能通过保险公司的核保,补上欠的保费和一点点利息,保单就能恢复效力。当然,复效等待期要重新算,宽限期过后复效前出事儿,是不赔的,所有规则都以你的保险合同为准哈。
第二个,选了缴费期间还能改吗?很多人选了之后才发现,哎呀,年交太多我扛不住了,能不能改长一点?大部分保险公司是支持的。原来选10年交,改成20年交,每年交的钱就少了,压力自然小了。当然,总保费会比原来多一点,毕竟时间拉长了,这个要提前想清楚。想改直接打保险公司官方客服电话问就行,不用找原来的销售。
第三个,别听人瞎忽悠什么“缴费期越长越抗通胀”。这话沾点边,但不用太当回事。毕竟每年几千块的保费,通胀个二三十年也贬不了多少,核心还是你现在交不交得出来。别为了那点虚无的好处,硬撑太长的缴费期,也别为了少点总保费,把自己逼得喘不过气。
说白了,买保险本来就是买个安心,要是选个缴费期间把自己搞得天天焦虑,那不是本末倒置了吗?对吧。
本文内容仅供保险基础知识学习参考,不构成任何投保建议、核保结论或理赔承诺,所有保险规则均以对应的保险合同以及保险公司官方说明为准,不推销任何保险产品。
作者|dananjin
排版|dananjin
审核|见微