不同险种,要的理赔材料根本不一样
很多人以为所有理赔都只要一张发票,错得离谱。- 医疗险理赔:核心是「花钱治病」的证明,一般需要:门诊/住院发票、费用清单、门诊病历、出院小结、医保报销分割单(如果已经报过医保)。
- 重疾险理赔:核心是「确诊符合理赔条件」的证明,一般需要:诊断证明书、相关的病理报告/影像学检查报告、完整病历。哦对,很多人搞错这点!重疾险不用给发票,因为是给付型,符合条件就按保额赔付,和你实际花了多少钱没关系。
- 意外险理赔:分两种情况,意外医疗报销和意外伤残/身故赔付。意外医疗和医疗险材料差不多,如果是意外伤残,要加正规机构出具的伤残鉴定报告;身故要死亡证明、销户证明、受益人身份材料。如果是交通事故,还要交警出具的责任认定书。
- 寿险理赔:核心是「身故/全残」证明,一般需要死亡证明、销户证明、受益人身份材料,全残的话对应正规机构的全残鉴定报告。
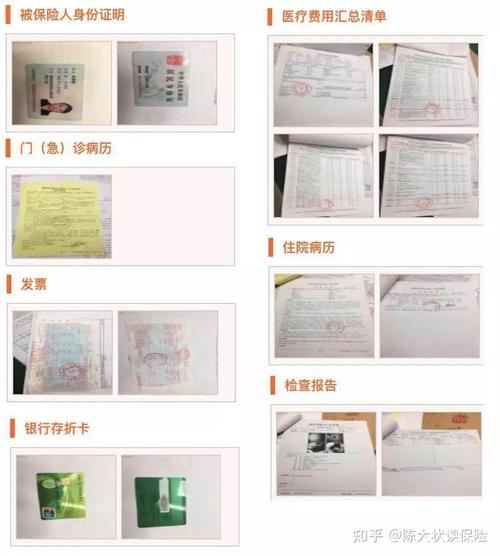
最容易漏交的几样材料,记好
我整理了几个,10次理赔里有8次会漏交的材料: 1. 门诊病历。很多人看完病,只拿了缴费发票,把病历本落在医院,或者干脆丢了。保险公司看不到病历,就不知道你这次看病是因为什么,有没有相关既往史,肯定要你补。 2. 出院小结。住院理赔只交发票和费用清单,忘了出院小结?不行。出院小结上写了你的入院原因、治疗过程、出院诊断,这些是保险公司判断是否理赔的核心依据,比发票还重要。 3. 意外事故证明。比如你走路摔了去医院,一般门诊病历上医生会写清楚意外原因,就够了。但如果是交通事故、工伤、第三方导致的意外,必须要有官方出具的事故证明,不然没法认定是不是属于意外责任。 4. 病理报告等核心检查报告。重疾理赔要确诊,光有诊断证明书不够,必须要对应检查报告,比如癌症要病理活检报告,心梗要肌钙蛋白检查报告,这些不能漏。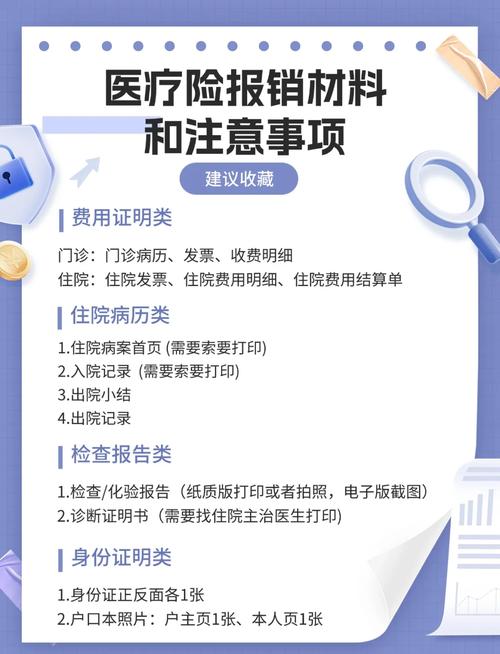
关于理赔材料的常见误解,一次说清
- 必须要原件才能理赔? 不对。现在大部分保险公司都支持线上理赔,传清晰的照片或者复印件就可以走流程。如果你已经把原件交给医保报销了,只要让医保开一张理赔分割单,附上发票复印件,就可以申请商业险理赔,不用纠结原件。 当然,发票丢了也不是天塌下来,你可以去医院财务科补打发票存根联,加盖医院的收费章,大部分保险公司也认可。
- 既往的旧病历不用提供? 如果保险公司明确要求提供和本次出险相关的既往病历,那还是要给的。比如你这次得肺癌,之前有过肺结节的诊疗记录,提供对应的病历反而能帮保险公司更快核赔,藏着掖着反而会拉长审核时间。
- 所有材料都要自己跑腿去开? 不对。现在很多医院都支持线上下载电子发票、电子出院小结,加盖电子章的和原件效力一样,不用特意跑医院。部分地区也支持保险公司和医院直接对接调取材料,不用自己折腾。
最后要注意的几件小事
所有理赔要求均以你所持保险合同的条款,以及承保保险公司的官方说明为准。本文仅做科普知识整理,不构成任何理赔建议、投保建议,也不承诺任何理赔结果。如有疑问,请直接咨询承保保险公司官方客服。
作者|dananjin
排版|dananjin
审核|满满