被拒保不用慌,一文看懂保险里的「拒保」到底是怎么回事
2026-10-12 19:00:02
前几天帮朋友捋核保记录,她拿出三张拒保函就红了眼,说自己这辈子都买不了保险了。
其实真没必要。拒保只是保险公司给出的一种核保结论而已,既不是给你的身体判死刑,也不是说你再也和保险无缘。
拒保到底是什么,和其他核保结论有啥区别
很多人分不清拒保、延期、加费、除外的区别,这里直接给你理清楚:
1. 拒保:保险公司核保后,认为你的风险远超可承受范围,直接不接受你的投保申请。
2. 延期:现在风险不确定,不敢接,让你养一段时间、复查完再来。比如刚查出来肺结节还没做病理,一般会延期半年观察。
3. 加费承保:你的风险比普通人高一点,多收点保费,依然愿意保你。
4. 除外承保:某一个器官/部位的相关责任不保,其他责任正常保。比如常见的甲状腺结节除外,就是甲状腺相关的癌症不赔,其他癌症正常赔。
说白了,只有拒保是完全不接受你的投保,其他三种都还有机会。
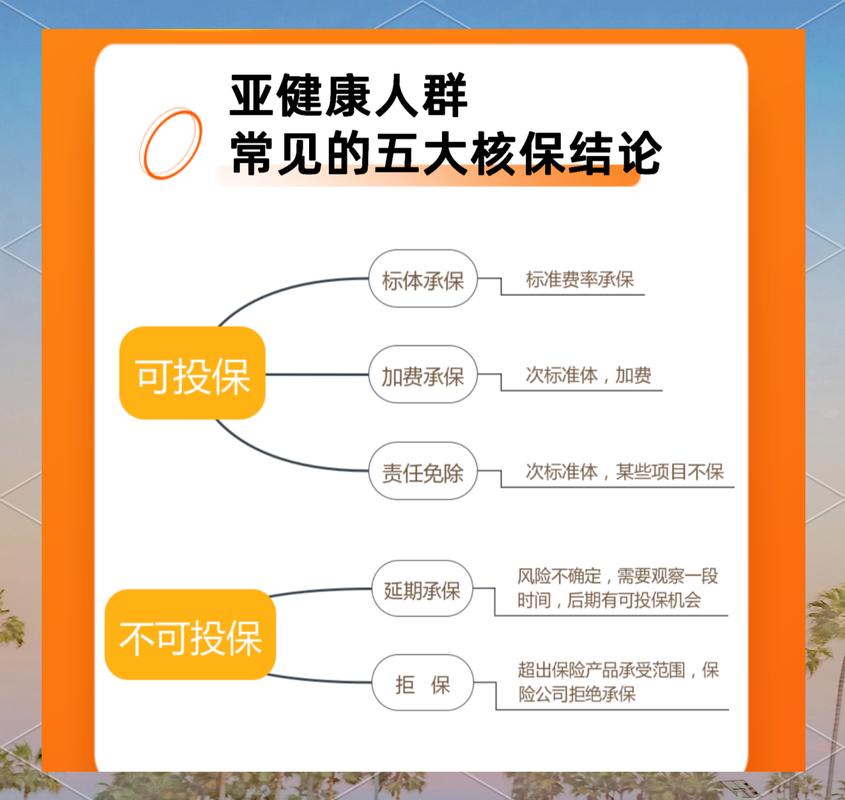 保险常见核保结论对比表
哪些情况最容易触发拒保
我整理了最常见的三种情况,你可以对照看看:
1. 患有严重的重大疾病或不治之症
比如已经确诊恶性肿瘤、心梗、脑中风后遗症、尿毒症、肝硬化、系统性红斑狼疮这些严重疾病,本身出险概率极高,大部分保险公司会直接拒保。还有一些严重的先天性疾病,也基本会被拒。
2. 不符合投保的基础要求
拒保不一定是身体的问题。比如你56岁想买大部分最高承保年龄50岁的定期寿险,超龄直接拒。你是从事高空作业的工人,买不支持高风险职业的意外险,直接拒。你年收入10万,偏偏要投保1000万的终身寿险,财务核保过不了,也会拒。
3. 故意隐瞒严重病史,核保当场被发现
说实话,这种真的挺可惜。本来只是一个小异常,说不定加费就能保,偏偏抱着侥幸隐瞒了几年前的癌症手术史,核保保险公司调病历查出来,直接给拒保,还留下了记录。
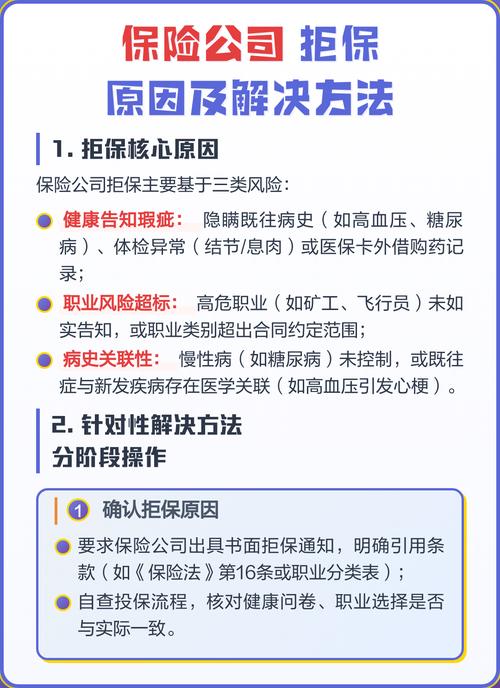 常见触发保险拒保的身体异常列表
被拒保之后,正确的处理步骤是什么
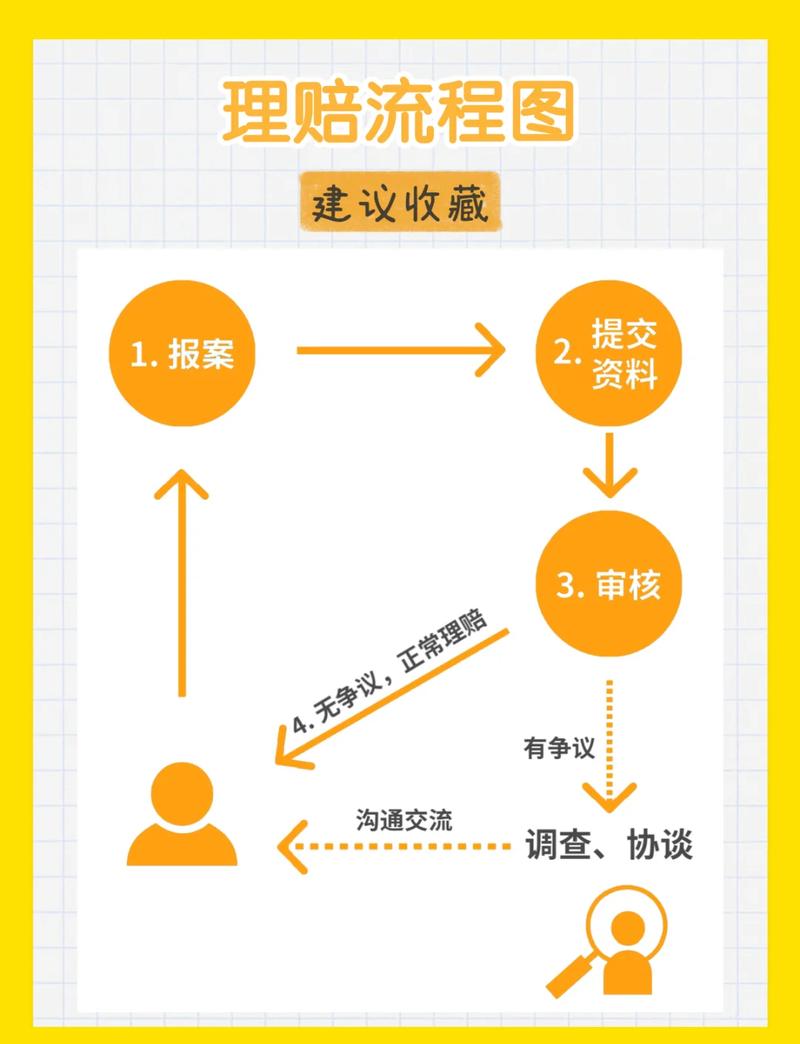 被拒保之后,正确的处理步骤是什么
很多人被拒保第一反应就是天塌了,觉得以后再也买不了保险了。真的不是这样。按下面几步走,大部分人还有机会:
1. 先搞清楚拒保原因
拿到核保结论,先看清楚保险公司为什么拒你,是结节形态不好?还是刚查出来血糖高还没控制?还是这家公司核保本身就偏严?搞清楚原因才能对症下药。
2. 换一家公司再尝试
不同保险公司的核保宽松度不一样,对同一个异常的接受度也不同。比如同样是甲状腺结节4a,这家拒保,那家可能除外责任就愿意保,这种情况真的很常见。
不过话说回来,不要短时间内一口气投十几家,每一次投保的核保记录都会留存,太多拒保记录反而会影响后续核保。
3. 暂时性异常可以等身体稳定再投
如果拒保原因是转氨酶偏高、尿酸偏高等可以改善的异常,医生也说调整生活方式就能降下来,那就乖乖调整两三个月,复查指标正常了再投保,大概率就不会被拒了。
几个常见误区,一定要理清
 几个常见误区,一定要理清
误区一:只要被一家拒保,所有公司都不会要你。
错。拒保只是这家公司根据自己的规则做出的判断,不代表全行业都不认,更何况如果身体情况改善,几年后再投,完全有可能正常承保。
误区二:只要身体有异常,就一定会被拒保。
很多人体检查出个小结节就吓得不敢投保,其实只要结节大小、形态符合要求,大部分公司都能正常保或者除外保,根本不会直接拒。别自己吓自己。
误区三:为了不被拒,隐瞒健康告知没关系。
千万不要这么做!哪怕你侥幸过了核保,后续理赔的时候保险公司查到你有未告知的严重既往病史,会直接拒赔,甚至连已交保费都不退,真的得不偿失。
最后给大家做合规提醒:
每个人的身体情况、投保记录都不一样,核保结论由保险公司根据官方规则给出,本文仅做科普知识整理,不构成任何投保建议、核保结论,所有投保规则、核保要求都以保险公司官方说明和保险合同条款为准,具体问题请咨询保险公司官方渠道。
作者|dananjin
排版|dananjin
审核|小北
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
被拒保不用慌,一文看懂保险里的「拒保」到底是怎么回事
文章链接:https://www.xinminbao.com/a/1691.html