碰到除外承保别乱签字,一文搞懂除外承保核心逻辑
2026-10-12 17:59:13
前几天帮朋友看核保通知书,刚收到就急得打语音过来。“我被除外承保了!是不是我这辈子都买不了大病保险了?”
别慌。大部分人碰到除外承保,第一反应都是天塌了,其实真不至于。
先搞懂,到底什么是除外承保
先给结论:除外承保,就是保险公司同意承保这份保单,但是明确约定:某一个特定部位、某一类特定疾病相关的理赔责任,不承担赔偿责任。
说白了就是,你的身体有一些已知的健康异常,保险公司评估后觉得,这个异常未来发病概率比普通人高太多,没法给你保这部分。但其他身体部位、其他疾病的风险还是正常的,所以愿意给你保剩下的部分。
举个例子,很多人体检查出甲状腺结节3级,大部分保险公司核保下来,都会除外甲状腺相关的责任——以后得甲状腺癌、甲状腺相关手术都不赔,但是肺癌、胃癌这些其他癌症,或者意外责任,都正常赔。
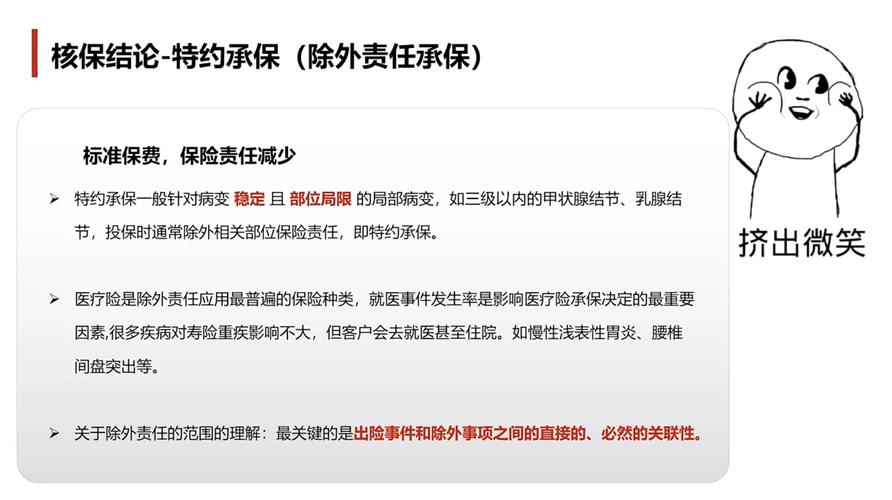 健康险核保除外承保通知书示例
除外承保和其他核保结论,差在哪
很多人分不清核保的几种结果,这里直接列清楚:
1. 正常承保:健康没问题,所有责任都保,这是最理想的结果。
2. 加费承保:健康有小异常,需要多交一定比例的保费,所有责任都保,整体也不错。
3. 除外承保:只排除约定的责任,剩下的正常保,保费不用加。
4. 拒保:保险公司认为风险太高,直接不卖给你。
说白了,排序的话,正常承保>加费承保>除外承保>拒保。除外其实已经过了核保的门槛,只是砍掉了一块风险最高的责任而已。
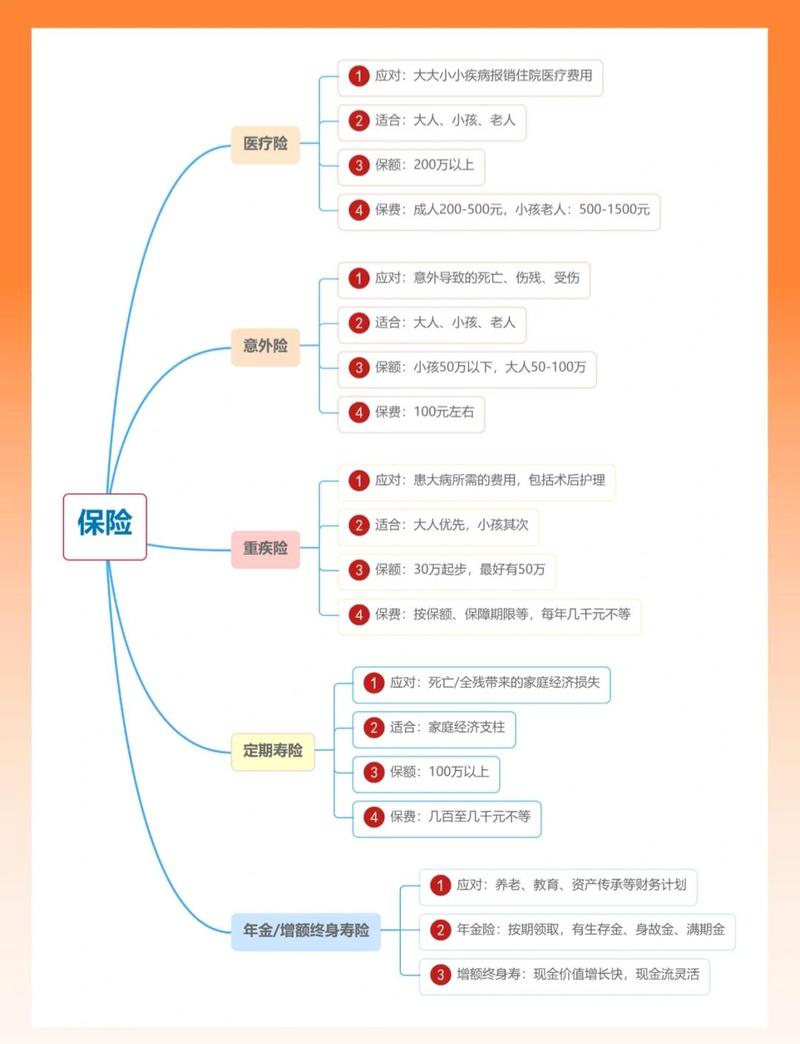 保险四种核保结论对比说明图
关于除外承保,最常见的几个误解
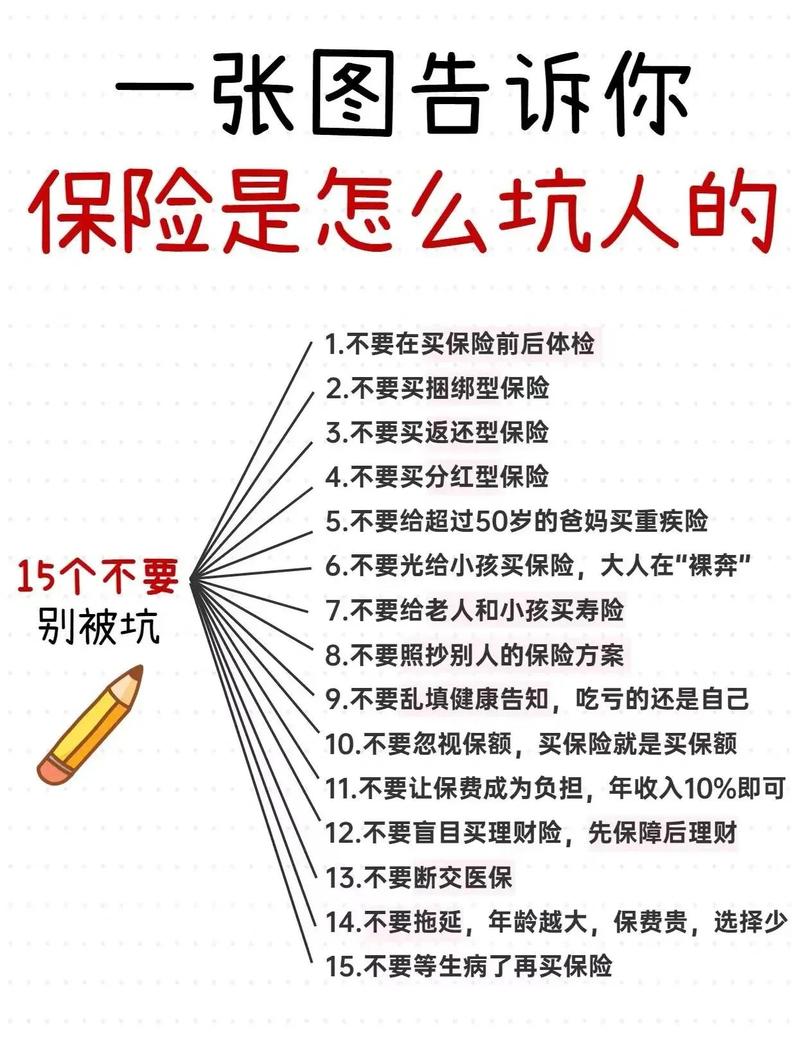 关于除外承保,最常见的几个误解
说实话,我见过太多人因为误解白白扔了一张能买的保单,这里掰扯清楚。
误解一:被除外承保,说明我身体已经差到不能买保险了。
不对。刚好反过来,除外承保是保险公司愿意接你的单,总比直接拒保好太多。现在十个体检的人八个有结节、息肉、囊肿,能除外承保已经是很常见的结果了,真没你想的那么糟。
误解二:只要除外了,原来的小毛病发展成大病一定不赔。
这个要看除外的具体约定。如果你的投保前就已经存在的疾病,被明确列入除外责任,那确实不赔。大部分除外是整个部位相关都除外,具体还是要看合同写的。不过话说回来,哪怕这部分除外了,其他上百种疾病还是能赔,总比啥保障都没有强。
还有一点要提,有些保险公司支持核保复议——就是你投保之后,原来的异常治愈了、消失了,可以申请重新核保,有机会取消除外约定,恢复这部分的保障。
误解三:这次被除外了,以后买任何保险都要被除外。
没有这个说法。每家保险公司的核保规则不一样,同样的甲状腺结节3级,这家除外,那家可能结论不同,当然也有可能更严,这个没有准数。
碰到除外承保,要注意哪几件事
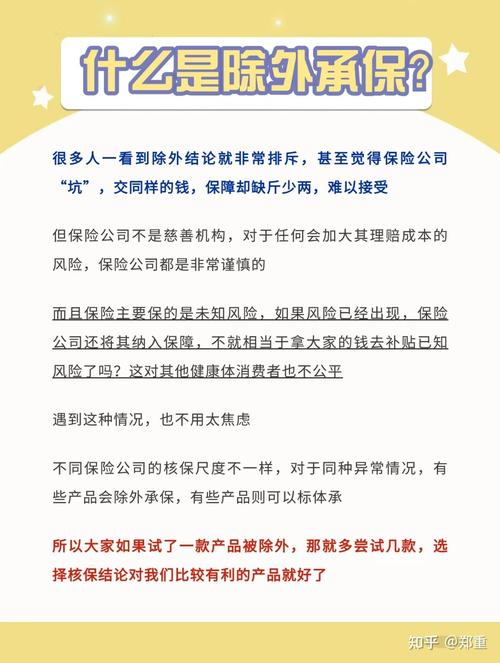 碰到除外承保,要注意哪几件事
第一,一定要看清楚除外的具体范围。
别拿到通知书扫一眼就签字,看清楚是除外哪一种疾病,还是整个器官所有相关疾病都除外,确认写的明明白白再签字。
第二,要不要接受这个结果?
说实话,如果你已经有明确的健康异常,能拿到除外承保的结果,其实已经比拒保好太多。大部分情况下,接受是更稳妥的选择,毕竟除了约定的部分,其他绝大多数风险还是有保障的。当然,你也可以尝试换其他公司投保,能不能拿到更好的结果不好说。
第三,问清楚能不能复议。
投保前可以问保险公司,未来如果原有异常改善,能不能申请重新核保取消除外,心里有个数。
合规提醒
 合规提醒
- 本文仅做保险知识科普,不构成任何投保建议、核保结论或理赔承诺。
- 每个人健康情况不同,核保结论会有差异,具体结论以保险公司官方审核结果为准。
- 所有保单的责任、除外范围,都以正式保险合同原文为准。
- 本文不推荐、不销售任何保险产品,不评价任何保险公司或产品。
作者|dananjin
排版|dananjin
审核|阿辰
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
碰到除外承保别乱签字,一文搞懂除外承保核心逻辑
文章链接:https://www.xinminbao.com/a/1689.html