前几天在小区菜店碰着楼下李阿姨,拉着我唠了快半小时,嘴一直瘪着。说前几年手头宽裕,给自己买了份重疾险,每年交大几千,交了四年了。上个月查出来肺结节需要手术,找保险公司理赔,人家一查,说她投保前三年就因为肺炎住过院,投保的时候没说,直接拒赔还解除合同,保费只退了一点点。
几万块打了水漂,你说闹心不闹心。
说白了,这事根子上就出在「如实告知」这四个字上。很多人买保险的时候,要么懒得看,要么觉得小事不用说,要么就是销售让你全部填“无异常”你就填了,最后出事才追悔莫及。
如实告知到底是啥,为啥这么重要?
说实话,很多人觉得,如实告知就是保险公司挖好了坑等着埋人。真不是。
保险本身就是对着未来的风险赌概率,保险公司收你多少保费,敢不敢承保,全靠你说的身体情况、过往病史来算。你想想,如果你明知自己已经查出来有肿瘤,故意不说,花几千块买了上百万保额,出事了就要赔,那对其他正常交费的投保人公平吗?对吧。
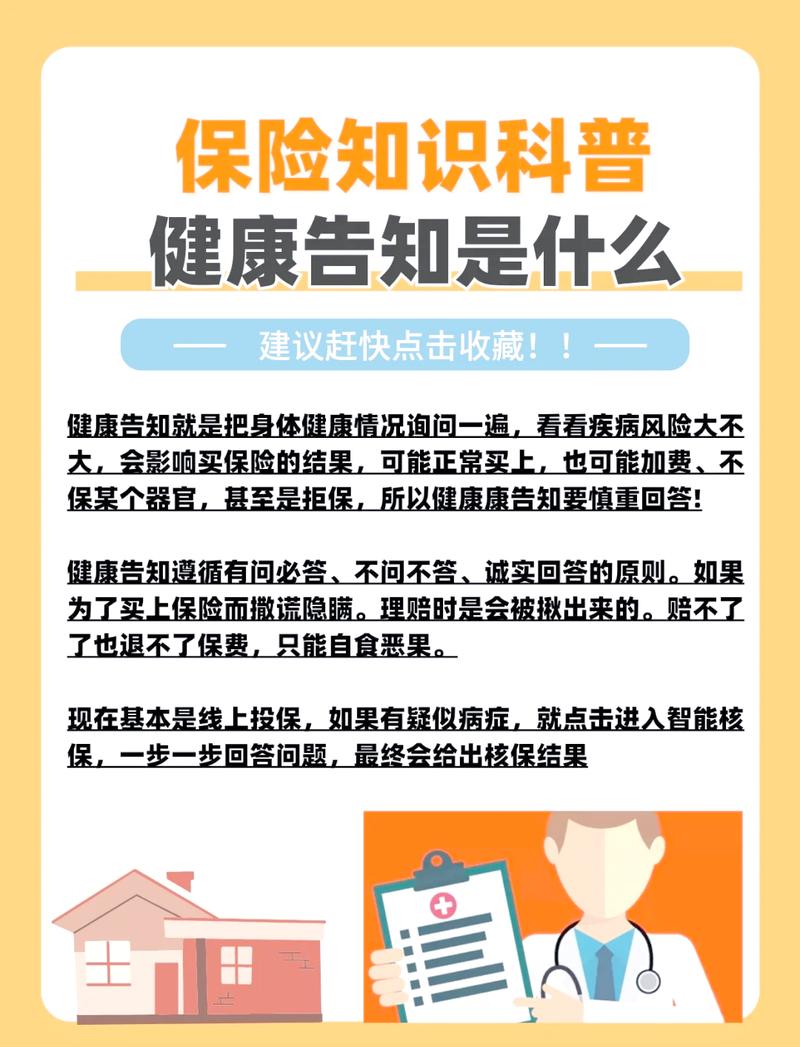
咱们国家的保险,用的是询问告知原则,划重点啊,这个原则很重要。意思就是,保险公司问你什么,你就回答什么,没问到的,你不用主动往上凑。不是那种让你把从小到大所有发烧感冒都交代清楚的无限告知,这点很多人搞反了。
这些常见误区,大半人都踩过
我整理了几个平时问得最多的坑,你对着看看,中招没。
第一个坑:不管问没问,我把所有毛病都写上总没错吧?
没必要。真的。比如人家就问你「最近两年是否因疾病住院」,你五年前得了急性阑尾炎切了,早就好了,也超过两年了,没问你,就不用主动说。你非要写上,反而可能让保险公司莫名其妙给你除外承保,亏不亏?
第二个坑:都是小毛病,不说也没事吧?
那可不一定。人家明确问到了,哪怕是小结节、慢性胃炎,你都得说。别抱着侥幸心理,觉得查不出来。
不过话说回来,你说了也不代表就不让你买,很多小毛病核保之后照样正常承保,怕什么?比起理赔被拒,核保的时候被拒反而不是坏事,大不了换一个就是了。
第三个坑:我医保卡借过别人开药,不算我的病吧?不用告知吧?
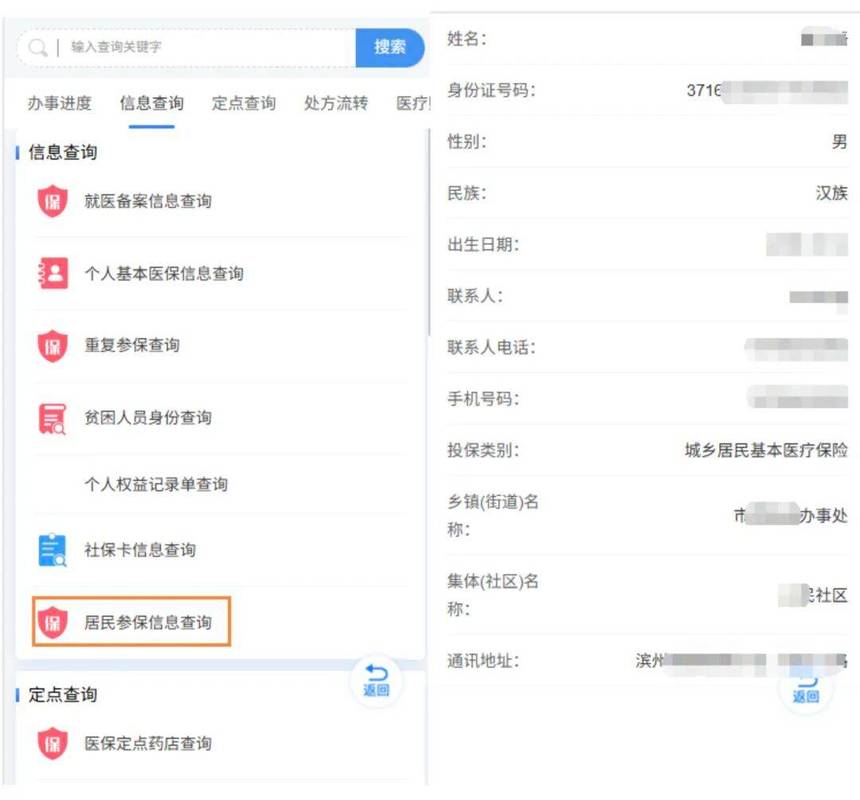
这个真的要注意。现在很多人体检、拿药都用家人医保卡,要是你的卡上有高血压、糖尿病的开药记录,刚好保险公司问到了你有没有这些病史,你别说没有,最好如实说清楚,这个药是谁用的,什么情况。藏着掖着,理赔的时候一查记录,直接就碰钉子。
第四个坑:我就是忘了,又不是故意骗保,总不能拒赔吧?
这个要看情况。如果真的是很多年前的小毛病,自己都记不清了,也不是什么关键病史,一般不会有太大问题。但如果是已经明确诊断的结节、囊肿、慢病,甚至更严重的病史,你说你忘了,换谁能信?理赔调查可不是过家家,医院的门诊记录、住院记录、体检中心的报告,全调得出来。
做好如实告知,记住这几点就够
其实真没那么复杂,你投保的时候慢一点,别光听销售说,自己对着健康告知一条一条捋,就不会出大错。
第一,问什么答什么,不问不主动说。看好提问里的时间限制,比如“最近1年”“最近5年”,超过时间的不用管。问的是“住院/手术”,那你门诊看个感冒,没住院,就不用提。
第二,有记录的一定要说,没记录的不确定可以提。只要是医院、体检中心有白纸黑字记录的,问到了就一定要说。自己摸出来个结节还没去医院查,不确定是不是,也可以写上,让保险公司去核保,总比出事了说不清楚好。
第三,真拿不准的,别乱填。很多人买保险的时候,销售催着快点投保,让你全部选“无异常”,你可别听。拿不准就停下来,理清楚自己的病史,或者问清楚之后再填,不差这一两天。
当然了,也不用太焦虑,很多人对着健康告知一条条看,觉得自己全是毛病,其实大部分小异常都能正常过核保,如实说就行,不用自己吓自己。
温馨提示:本文仅做保险基础知识科普,所有内容仅供学习参考,不构成任何投保建议、核保结论或理赔承诺。具体的如实告知要求、核保规则、理赔标准,请以所投保的保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|见微