很多人买保险,只看第一年的价格,翻两眼保障责任,就交钱完事。从来没点开过「续保条件」那一页仔细读。等到真出了问题,才发现这里才是最影响后续保障的关键。
什么才是保险里说的续保条件?
说白了,续保就是你买的保障到期了,想接着买,保险公司同意你继续买的规则。不同的保险,续保条件差得远。长期寿险、重疾险一般是保几十年或者终身,买的时候就定好了,不存在每年续保的问题。最容易出问题的,是一年期的健康险,比如百万医疗险、小额医疗险这些。
续保条件核心其实就两件事:第一,你今年身体出了问题、赔过钱了,明年还能不能继续买?第二,保险公司会不会随便给你涨价、会不会因为产品不卖了就不让你续了?
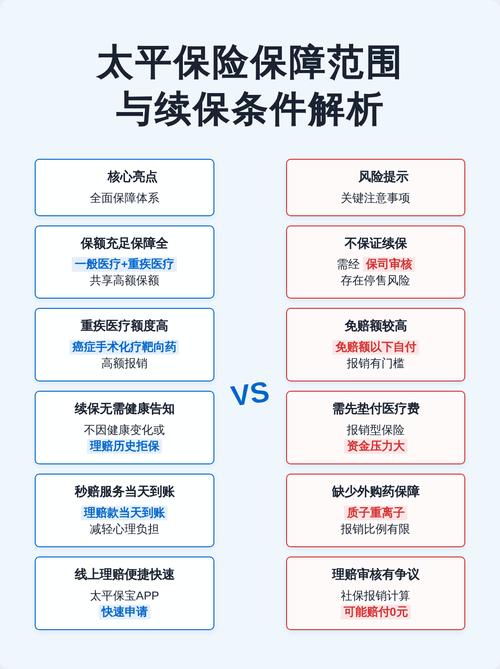
第一类,不保证续保。就是保险公司每年都可以重新审核你的身体情况,哪怕你去年刚在这家赔过钱,今年也可以直接拒绝你续保,也可以因为产品停售就不卖了。
第二类,不会因为健康变化或理赔拒保,但停售不能续。就是说只要你身体变差、赔过钱,保险公司都不会不让你续,但如果这个产品整个停售了,你就没法接着买了。
第三类,保证续保。合同明确写了保证续保XX年,在这个约定的期限里,不管你得过什么病、赔过多少次,保险公司都不能拒绝你续保,也不能单独给你涨保费,哪怕产品整个停售了,也得让你续完这个保证续保期。
所有的续保规则,最终都要以保险合同的白纸黑字为准,任何口头宣传都不算数。
关于续保条件,最容易踩的几个误区
我接触过不少朋友,对续保的理解全错,稀里糊涂就踩了坑。说几个最常见的。第一个误区:自动续保就是保证续保。很多人看到保单上写了「自动续保」,就觉得万事大吉,到期自动扣钱就行,肯定能续上。不对啊。自动续保只是个扣费服务,不代表保险公司必须给你保。我之前遇过一个小伙子,去年得急性阑尾炎住了院,赔了八千多,今年到期保险公司自动扣了保费,过了半个月又把钱退回来了,附了一张拒保通知,说因为他有了病史,明年不让续了。你说坑不坑?
第二个误区:保证续保就是能保一辈子。很多人一听「保证续保」就觉得可以一直买到老,其实不是的。合同写的保证续保6年,就是这6年之内给你保证,6年到期之后再想续,还是要重新核保。写的保证续保20年,就是20年内保证,20年之后再说。只有明确写了「保证续保终身」的,才是一直可以续保,这点一定要看清楚。
第三个误区:产品停售了,我一定就续不了了。这个也不对,还是要看合同怎么写。如果你买的是带保证续保期限的产品,在保证续保期内,哪怕产品整个停售了,保险公司也必须给你续,直到保证续保期结束。只有非保证续保的产品,停售了才会不让你续。
看续保条件,记住这几个关键点就够
第一,先找合同里有没有「保证续保」四个字,是不是明确写进合同了。宣传页吹得再好,合同没写,一切白搭。只要写了保证续保,那约定的期限内,你的保障就是稳的。
第二,看停售之后的约定。同样是不保证终身续保,有的合同写了「产品停售可续保至保证续保期届满」,有的就没写,两者差别很大,前者更稳。
第三,看费率调整的规则。保险产品因为整体经营情况调整费率,这个是行业里正常的情况,但如果合同写了可以针对单个被保险人调整保费,那就要多留个心眼——万一你理赔多了,就给你涨保费,那后续压力就大了。
不过话说回来,不管续保条件是好是坏,买保险之前先看清楚,根据自己的情况选就好。不用听别人贩卖焦虑,也不要觉得反正都有可能变化,就干脆不买保障,适合自己的就好。
本内容仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺。所有关于续保、核保、理赔的约定,均以对应保险合同文本以及保险公司官方说明为准。本文不推荐任何具体保险产品,不评价任何保险公司,请勿作为投保依据。
作者|dananjin
排版|dananjin
审核|柚子