上个月在小区菜店碰到三楼的李姐,拎着一兜子西红柿吐槽,说前几天被朋友拉去听保险讲座,散场非要让她填什么需求分析表,填了半小时,手机都刷不了,最后也没说出个所以然,她觉得就是变相交个人信息,烦得不行。我听完其实挺感慨,太多人买保险,都跳过了这一步,上来就问哪个产品好,最后买错了又骂保险不靠谱。
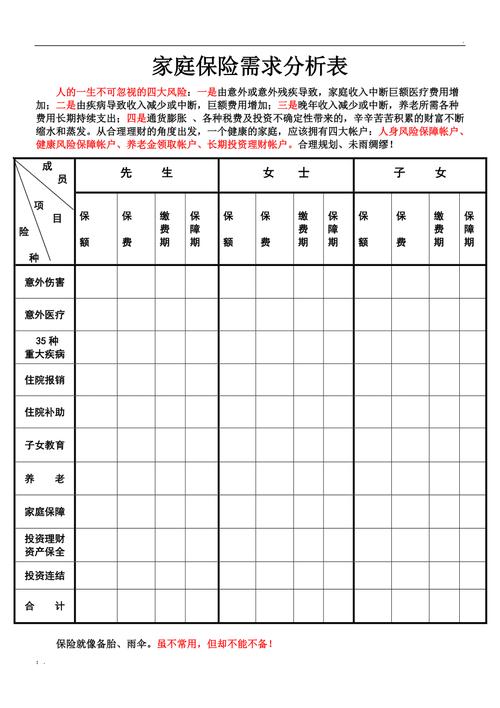
为啥卖保险先要你填需求分析表?
很多人第一反应,这是销售套路,要么套我隐私,要么走个流程走形式。说实话,真的有用的需求分析表,是帮你自己理清楚脑子的。
你想想,你去看医生,上来不说哪里疼,直接让医生给你开点好药,医生能开对吗?买保险不也是一样?你不说你每个月赚多少钱,欠了多少房贷,家里有几口人要养,已经有了什么保障,最担心哪方面出事,谁能帮你理清楚你需要多少保障?
一张合格的需求分析表,会把你脑子里一团乱的担心,拆成一个一个能捋清楚的问题。比如你30岁,房贷还有150万没还,孩子刚上幼儿园,父母还没退休,那你最大的风险,就是万一你出事,家里欠的钱谁还,孩子学费谁出?这些问题,你自己不想,填表格的时候就逼着你想了。
它不是给保险公司卖货用的,是给你自己梳理风险用的。别嫌麻烦。
填需求分析表,这几个错千万别犯
我帮邻居看过好多填过的表,十个里面有八个填得乱七八糟。说几个最常见的,你对着看看。
第一个错,就是瞎写信息,怕被推销,年收入明明二十万,写八万,负债明明两百万,写无。你骗表格干嘛呀?最后算出来的保障缺口,连你一个月房贷都不够,有啥用?
第二个错,就是优先顺序全乱。表格里一般都会问,你最先想保障谁,很多人上来就写孩子,爱人自己都不勾。不是说给孩子买不对,可是你想想,你才是孩子最大的保障啊,你出事了,孩子的保费都交不起,买再多保险有啥用?
第三个错,健康状况乱瞒。问你最近五年有没有住过院,有没有体检异常,嫌麻烦直接全勾“无”。别干这种傻事。后面核保理赔,都是看你填的信息,你瞒了,最后出问题受损失的是你自己。所有健康相关的询问,一定要按照实际情况填写,最终核保结论以保险公司官方说明为准。
我见过太多人就是图省事瞎填,最后理赔卡壳,哭都没地方哭去。哦对了,还有人喜欢乱填保额需求,上来就要大几百万,完了一算保费,一年要交好几万,自己根本承担不起,最后只能退掉,还白白损失了手续费。
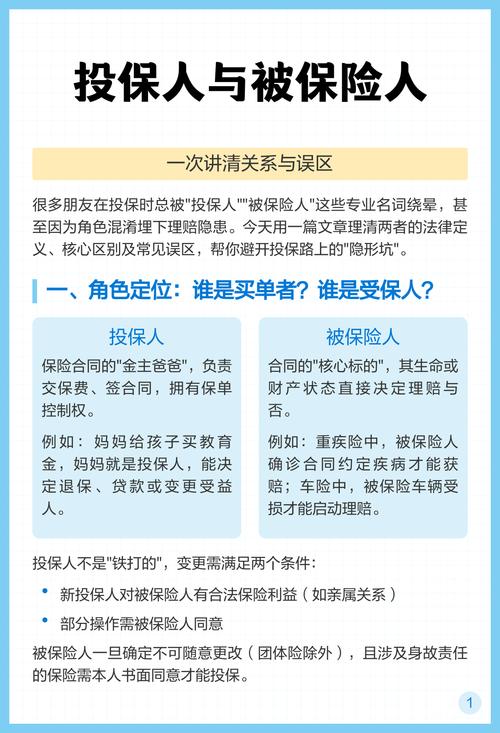
填完需求分析表,这些边界要拎清
不过话说回来,需求分析表也不是万能的。很多人填完表,拿到一份分析报告,就觉得说的全对,按着上面说的买就完事了。不对。
首先,需求分析表算出来的缺口,是参考,不是标准答案。比如有的人喜欢留点余地,想要多算点缺口,有的人觉得家里存款够,少一点也没关系,全看你自己能接受的风险程度。没有对错,只有适合不适合。
其次,不是填完表就一定要马上买保险。有的人填完才发现,自己单位给的保障已经够覆盖大部分风险了,剩下的缺口也不多,手里钱还紧张,那慢慢攒钱再买也没问题啊。
还有哦,有些销售拿需求分析表当幌子,其实就是为了套你信息,转头给你推一堆不沾边的产品,这个你要自己分辨。对吧?需求表是工具,不是圣旨,最终拿主意的还是你自己。
很多人买保险就喜欢偷懒,不想想自己的需求,就想别人直接给个答案,告诉你买哪个。这种心态最容易踩坑。毕竟钱是你自己交的,风险是你自己家的,别人只能帮你理思路,不能替你过日子。
一张小小的需求分析表,花十几二十分钟填清楚,比你瞎买一堆错的,最后花了钱还没用,强太多了。
本文仅做保险基础知识科普,内容仅供学习参考,不构成任何投保建议、核保结论或理赔承诺,所有投保相关规则、理赔要求均以保险合同和保险公司官方说明为准,本文不推销任何保险产品,不评价任何公司产品好坏。
作者|dananjin
排版|dananjin
审核|小准