医疗险的核心逻辑,先弄明白
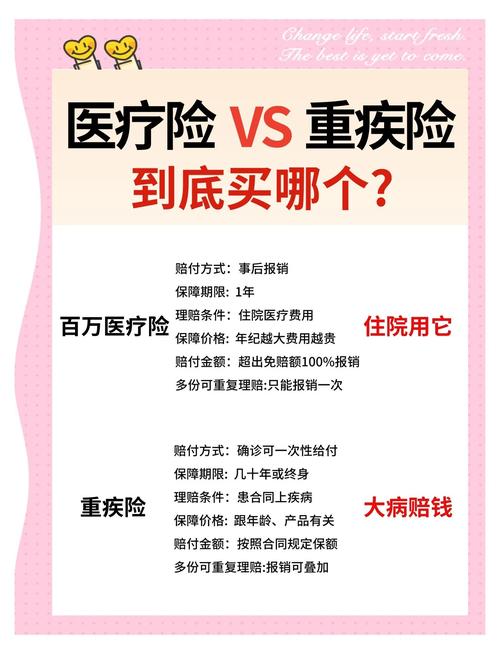
医疗险本质是报销型保险,和我们常听的重疾险完全不一样。
重疾险是确诊符合合同约定的疾病,就直接给你一笔钱,你爱怎么花怎么花,没人管你是不是拿去看病。医疗险不一样,你得先看病花钱,拿缴费发票、病历去申请报销,总的报销金额不会超过你实际花的钱,不会让你从中获利。
目前市场上的医疗险,大致可以按保障范围分:小额医疗险,免赔额低,主要报销日常小额住院支出;百万医疗险,保额高,主要覆盖大额医疗开销;还有中端、高端医疗险,覆盖更多比如私立医院、海外就医这类需求。所有分类没有好坏,只看需求,这里不展开说具体产品。
必须搞懂的几个核心条款
- 等待期:说白了就是保险公司设置的观察期。买完保单之后,等待期内生病出险,大多不会赔付,设置这个规则主要是为了防范带病投保的风险。大部分医疗险的等待期在30天到90天不等,意外导致的医疗支出大多没有等待期,具体时长和规则以合同约定为准。
- 免赔额:就是需要你自己先承担的费用,超过免赔额的部分才会按合同报销。举个例子,常见的1万免赔额,你住院总花费3万,医保报销了1万,剩下2万,减去1万免赔额,医疗险会按约定比例报销剩下的1万。是不是很好懂?
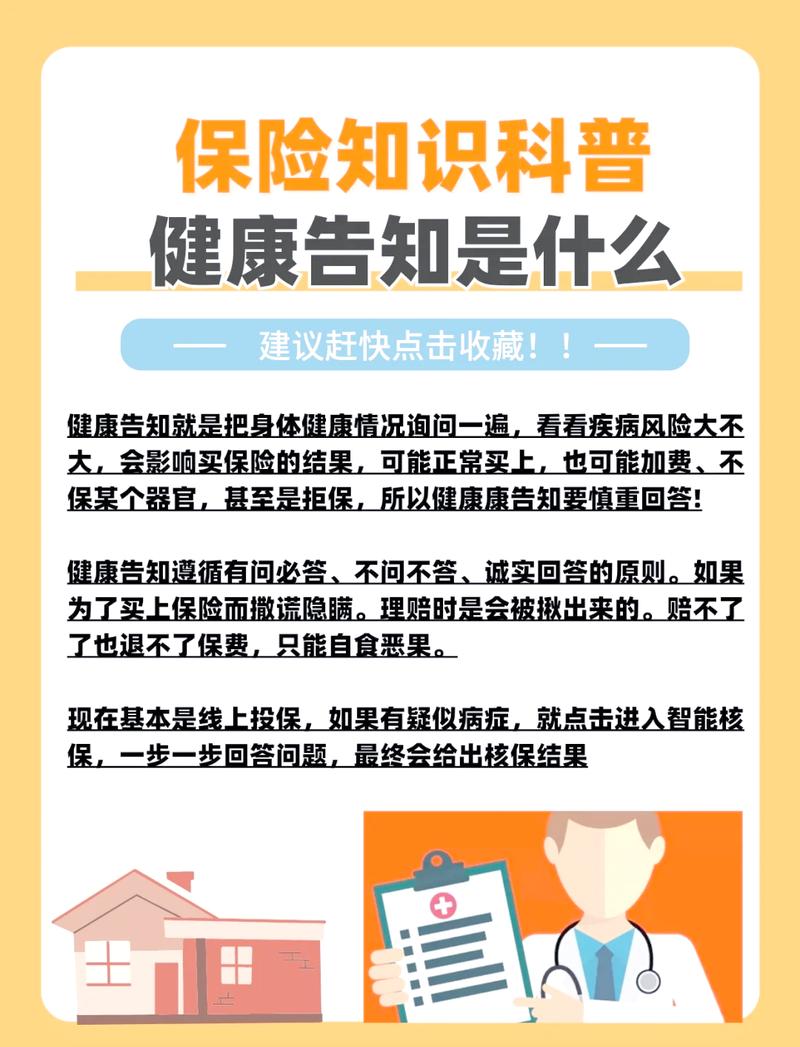
- 健康告知:买医疗险几乎都会要求做健康告知,就是保险公司问你过往有没有病史、有没有慢性疾病这些,问到的问题一定要如实回答,不要隐瞒。隐瞒不符合要求的病史,理赔的时候很容易出纠纷。具体告知要求,以保险公司要求为准。
- 续保:很多人担心,今年买了医疗险,明年查出来身体不好了,还能不能接着买?这里只说,不同产品的续保条件不一样,写进合同里的规则才有效,口头承诺不算数,一切以合同条款为准。
常见认知误区拆解
-
误区一:有医保就不用买医疗险了
医保是所有人的基础保障,这点没错,但医保的报销范围和额度都有明确限制。很多进口靶向药、自费耗材、特需病房这些项目,医保报销比例很低,甚至完全不在报销目录里,医疗险刚好可以补上这部分缺口。
-
误区二:医疗险什么都能报
不可能。所有医疗险都有免责条款,就是合同里明确列出来哪些情况不赔。比如整形美容、酒驾导致的意外、投保前已经确诊的既往症,这些大多都会被列在免责条款里,买之前一定要看清楚,具体哪些不赔,完全以合同写的为准。
-
误区三:身体有点小毛病肯定买不了医疗险
不是这样的。不同产品的核保宽松程度不一样,很多常见的小毛病,比如轻度脂肪肝、分级低的甲状腺结节,也有可能正常承保,具体能不能买,要以保险公司给出的核保结论为准,没人能提前给你打包票。
不过话说回来,也别抱着侥幸心理隐瞒病史,该说的都说,省得后面惹麻烦。对吧?
合规提醒
本文仅做医疗险基础常识科普,不推荐任何具体保险产品,不评价任何保险公司或产品优劣,不构成任何投保建议、核保结论或理赔承诺。所有关于健康告知、免责条款、等待期、续保、理赔的具体要求,都以投保人手中的保险合同和保险公司官方说明为准。如果您有具体疑问,建议咨询保险公司官方渠道或持牌保险从业人员。
作者|dananjin
排版|dananjin
审核|白杨