去年年底帮同部门刚工作两年的小姑娘整理个税汇算清缴的资料,她翻到个税APP里那个“其他扣除项目”,指着“税优健康险”四个字问我:这啥啊?我怎么从来没听说过?能帮我多退几百块个税不?说实话,十个问保险的人里,九个半没听过这个东西。太低调了。
它到底是个什么险?
税优健康险,本质是享受个人所得税税前扣除优惠的医疗险+万能险组合,是国家推出的惠民政策类保险,不是保险公司随便推的产品,只有符合监管规定的产品,才能享受税优扣除的福利。
它的结构拆开说很简单,一部分是医疗险责任,用来报销医保范围之外的医疗费用,弥补医保的不足;另一部分带了个万能账户,你交的保费里,没被扣掉保障成本的钱,会存进这个账户里累积生息,以后可以用来交续期保费,或者退休之后用来买其他商业保险。
它有个对身体不好的朋友特别友好的特点,大部分合规产品都支持带病投保、保证续保,这是写入政策要求的,很多普通商业医疗险做不到这点,对有慢性病、买不到其他医疗险的朋友来说,确实是个可选项。
哪类人能买呢?要求也不高,只要你满16周岁,还没到法定退休年龄,每个月正常交个人所得税,就符合投保的基本条件。
买它,一年到底能省多少个税?
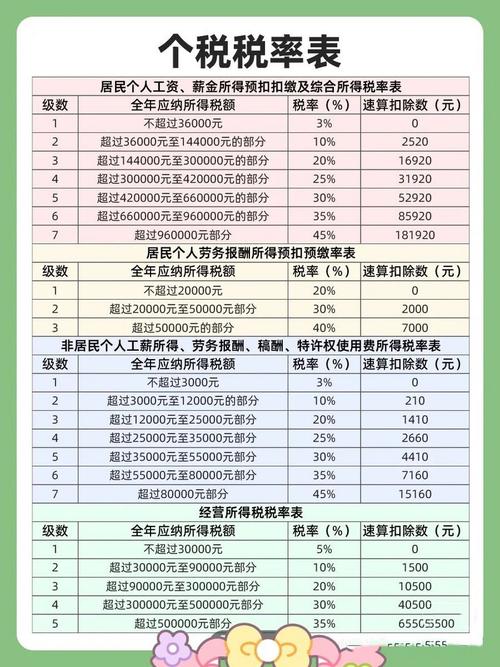
很多人最关心这个,我给你算笔明白账。政策明确规定,购买合规税优健康险,每年最高可以在应纳税所得额里税前扣除2400元,平均到每个月就是200元。
换个说法就是,你原本这个月要按10000块的收入算个税,买了这个险之后,就按9800块算,少交这200块对应的个税。具体能省多少钱,完全看你适用哪一档的个人所得税税率。
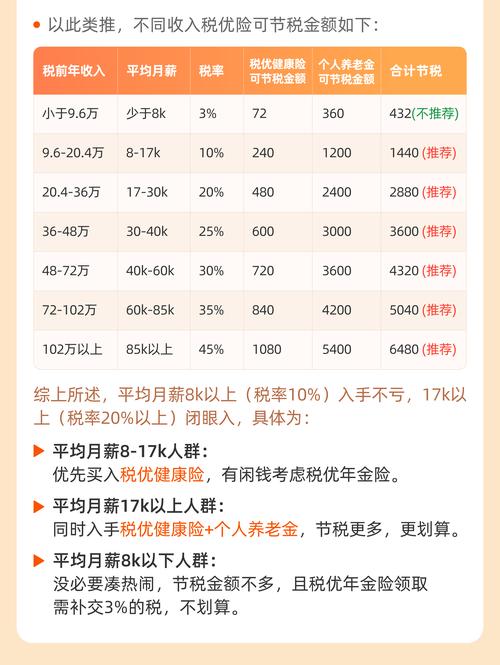
举两个最常见的例子:如果你扣除五险一金、免征额之后,年应纳税所得额是10万块,对应10%的个税税率,那一年最多能省2400×10%=240块。如果你的年应纳税所得额是100万,对应45%的税率,那一年就能省1080块。
听起来不多对不对?对于年收入十几万的普通打工人来说,一年省两三百,也就够喝两顿奶茶,可蚊子腿也是肉啊!反正本来也要买医疗险,能省一点是一点。
不过话说回来,如果你扣完五险一金之后,年收入还不到6万,本来就不用交个税,那买这个完全享受不到任何优惠,没必要凑这个热闹。
这些常见误区,别踩错了
我接触过不少朋友,要么对它期待太高,要么被人忽悠错了方向,这里说几个最常见的误区,给大家提个醒。
第一个误区:觉得税优健康险能替代百万医疗险。其实真不能。大部分税优健康险的保额,尤其是给带病投保人群的额度,每年也就几万块,远不如普通百万医疗险几百万的保额,部分产品的报销范围也有一些限制。它更适合用来做已有保障的补充,不是说买了它就不用买其他医疗险了。
第二个误区:以为万能账户里的钱能随便取出来花。不对哦,绝大多数产品的万能账户,资金是有使用限制的,只能用来交后续的保费,或者退休之后购买其他商业保险,不能随便取出来当现金花,别听人瞎忽悠说买这个能返现,都是错的。
第三个误区:所有人买都划算。刚才说了,连个税都不用交的朋友,买它享受不到任何扣除优惠,算下来整体性价比真的不高,没必要跟风买。另外,它虽然支持带病投保,但具体的免责条款、赔付规则还是要看产品合同,不是说带任何病都能全额赔,所有内容都要以你拿到的正式合同为准。
哦对了,还有个很关键的细节:只有带唯一税优识别码的产品,才能申报个税扣除。买完之后保险公司会给你这个码,申报的时候填进个税APP对应的位置就行,没有这个码的,都不是合规能抵税的税优健康险。
内容声明:本文仅做保险基础知识科普,不构成任何投保建议、产品推荐,所有投保规则、保障责任、理赔要求均以保险合同以及保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|知知