先搞懂:保险里的门诊医疗保什么
结论先放这:门诊医疗,本质是报销你去医院门诊就诊产生的合理医疗费用的保险。 它主要分两大类: 1. 普通门诊 就是平时头疼脑热、感冒发烧、过敏肠胃炎,去医院挂门诊看诊、做检查、拿药、打针这些小毛病的花费。 大多数人的门诊花费都落在这一类,也是大部分人想买门诊险的初衷,对吧? 2. 特殊门诊 针对不需要住院,但需要长期在门诊做的重症治疗,比如癌症的放化疗、靶向治疗、尿毒症透析、器官移植后的抗排异治疗这些。 一般百万医疗险都会包含特殊门诊责任,但很少包含普通门诊。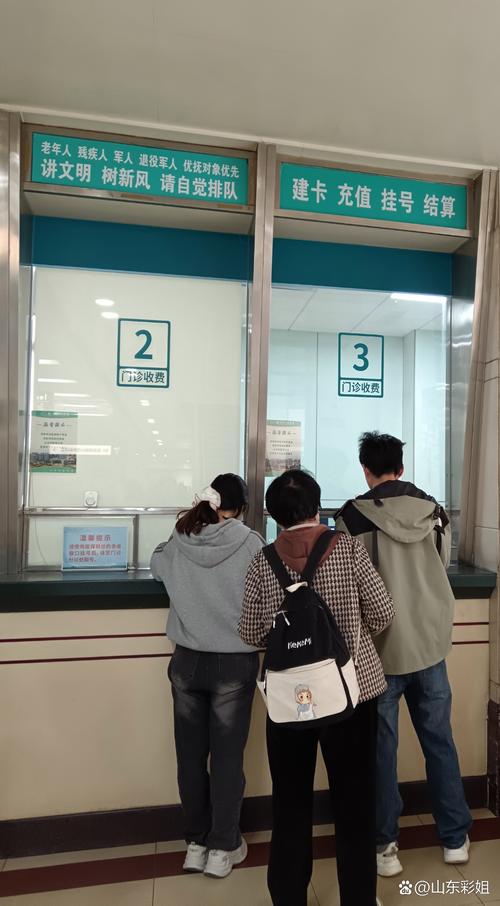
门诊医疗报销,核心规则要拎清
不管哪款门诊医疗,报销的时候都绕不开四个核心规则,看不懂这四个,买了也白买。 1. 免赔额 说白了,就是保险公司不赔的那部分钱,需要你自己掏。 比如免赔额100元,你这次门诊花了300,去掉100,剩下200再按比例报。 大部分普通门诊险的免赔额在0到500元不等。免赔额越低,保费越贵。 2. 报销比例 不是你花多少就给你报多少。哪怕去掉免赔额,也只会按约定比例报。 一般有社保的人先经社保报销后,比例在60%-90%左右;没经过社保报销的,比例会低一半左右。 3. 报销范围 分两种,一种只报社保范围内的用药和诊疗项目,一种可以报社保外的自费药、自费项目。后者保费会贵不少。 4. 就诊医院限制 绝大多数普通门诊医疗险,只报销公立二级及以上医院普通部的花费,私立医院、公立医院特需部国际部一般都不报。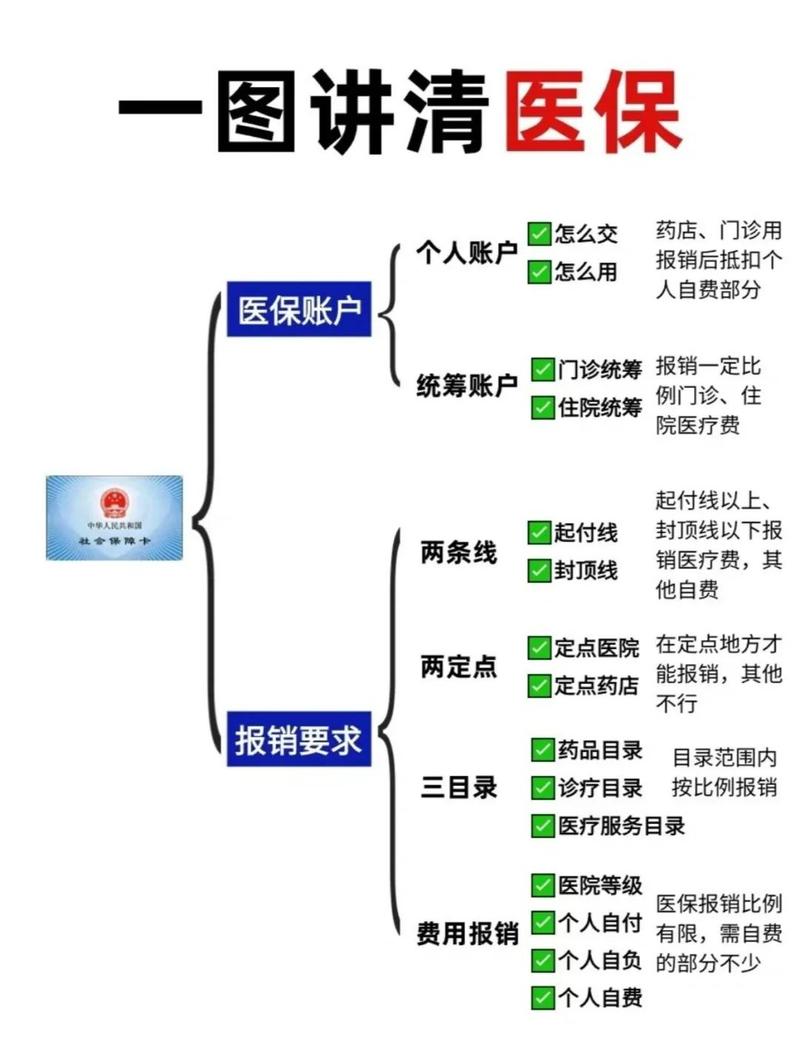
这些常见误解,很多人都踩过坑
说实话,不少人买门诊险之前,都对它有不切实际的期待,捋几个最常见的: 第一个误解:有医保就不用再买门诊医疗了。 不对。医保的门诊报销有起付线,还有报销比例和封顶线限制,医保目录外的自费部分也报不了。门诊医疗可以做补充,要不要配置完全看个人需求。 第二个误解:只要看门诊就能报销。 不对。几乎所有门诊医疗都有免责条款,像体检、美容整形、正畸、孕前检查、养生保健这些,一般都不赔。还有因为既往症导致的门诊花费,很多也不在保障范围内。 第三个误解:门诊花多少钱都能报。 不对,每一张保单都有年度限额,就是一年里最多给你报这么多钱,大部分普通门诊险的年度限额都在几千到几万块,超过的部分需要自己承担。 不过话说回来,不管你听了多少科普,具体到每一份保险,都得看合同原文。 最后给你提几个必须留意的点: 1. 健康告知一定要如实填写,不符合要求的,后续理赔可能会遇到问题。 2. 免责条款一定要仔细看,什么不赔比什么赔更重要。 3. 等待期内确诊的疾病,相关花费一般也不会赔,具体规则看合同约定。合规提醒
作者|dananjin
排版|dananjin
审核|安然