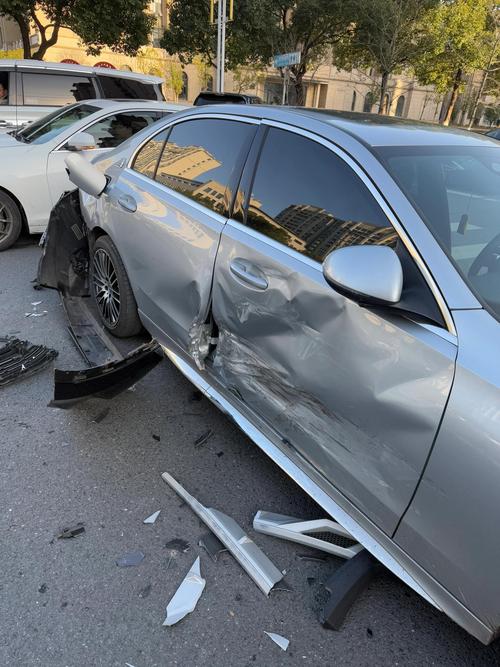
上周陪老陈去定损中心。他那台开了两年的纯电SUV,就是小区地库出口蹭了个水泥墩——没撞人,没撞别的车,就前保险杠刮破点皮。定损员看完蹲在车底摸了五分钟,报出来的数比他去年油车整个前杠换件还贵。他当场骂街。
我站在旁边没接话。毕竟我自己去年处理过三次新能源的理赔,太知道这种“看似小事故,实则大维修”的坑是怎么来的了。很多人对新能源车险的印象,还停留在“油车保险换个名字涨价”的阶段,真翻起条款来,连三电保不保、什么情况不赔都说不清楚。
那些传了好几年的“新能源车险坑”,一半是真不懂
最先要破的迷思,就是“新能源车险就是油车车险加了个三电噱头,纯纯为了涨保费”。其实早在2021年之前,保险公司卖的还都是油车那套通用条款,别说三电出问题,连充电的时候起火,很多情况都不在赔付范围内。后来专门出了专属的新能源车险条款,本质上是把之前模糊的责任边界给划清楚了——不是多收你钱,是之前你交一样的钱,根本买不到对应的保障。
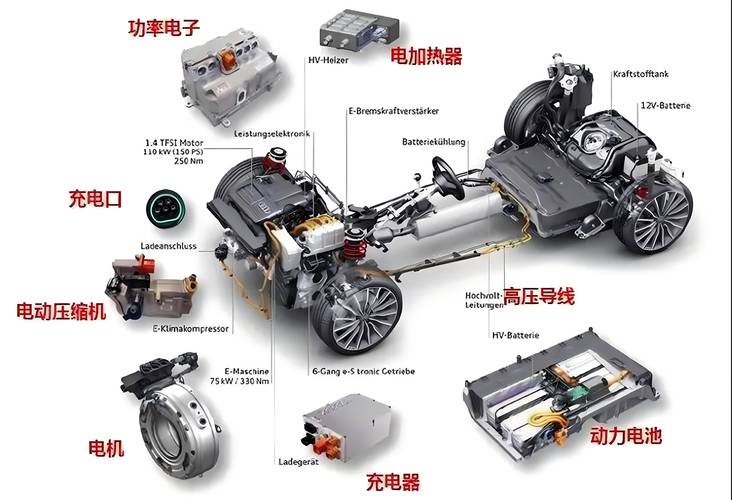
老陈那次定损贵,根本不是保险公司乱报价。他那台SUV的前保险杠里,集成了三个毫米波雷达、一个环视摄像头,换个塑料壳只要几百块,但是里面的传感器要换、要重新做校准,整套流程下来的成本,确实比油车高一大截。别拿油车的维修逻辑套新能源,这真不是人家故意抬价。
还有个传得特别广的误区:“只要车是新能源,自燃了保险公司肯定全赔”。别天真。要是你自己私自改了车内的线路,加了不是原厂的大功率充电设备,甚至在电池包上打了孔改散热,这种因为你自己改装导致的起火,保险公司是不担责的。
你掏的保费,到底买了什么保障
别听销售扯一堆专业术语,翻开条款你就会发现,和油车车险最核心的区别,是把动力电池、驱动电机、整车电控这三个核心部件的损失,直接纳入了机动车损失保险的主险责任范围。不是什么需要额外加钱买的附加险,只要你买了车损险,这三个部分因为意外碰撞、外部故障导致的损坏,都在保障范围内。
当然,肯定有不赔的部分,这点得说透。比如电池用久了的正常衰减——开个五六年,原厂标着500公里续航,实际只能跑300多公里,这种属于消费品的自然损耗,和你手机用两年电池健康度掉到80%是一个道理,保险公司不会给你换全新电池。不过话说回来,真要是开到电池衰减到影响正常使用的程度,其实也到了换车的周期了,没必要为了这种大概率遇不到的情况额外焦虑。
还有要是你把原厂电池拆了,换成自己找第三方买的大容量电池,没去保险公司做信息批改,之后不管是电池坏了还是出了事故,对应的损失都不赔。
说实话,这一点很多卖车的销售不会主动跟你提。毕竟谁也不想在你刚提车兴高采烈的时候,泼一句“你之后改电池我们可不赔”的冷水。
真要出事的时候,比买对险种更重要的是这几个细节
很多人买车险的时候,对着报价单比来比去,就盯着总保费砍那几十块钱,根本没注意条款里的小细节。比如你自己家装了私人充电桩的,真的可以看看对应的自用充电桩损失、外部电网故障损失的附加险——一年也就几十块钱,万一哪天小区电网出问题,浪涌把你车的车载充电机烧了,不至于自己掏大几千的维修费。
理赔的时候更是要注意,别图省事找家门口的普通汽修店修带传感器的部件。很多传统汽修店根本没有新能源汽车的传感器校准设备,换个保险杠看着和新的一样,但是里面的雷达角度歪了,之后不管是自动刹车还是自适应巡航,都可能出问题。去年有个车主蹭了前杠之后找汽修店补了漆,没做传感器校准,后来高速上自动刹车突然失灵,差点追了大货车,最后查维修记录的时候发现,因为私自维修没走正规定损流程,对应的故障损失保险公司是不赔的。
别嫌麻烦。真的。
至于很多人问“我到底适不适合买这个车险”——其实根本没有选的余地,只要你上的是纯电、插混、燃料电池的新能源汽车,现在在售的车险都是这套专属条款,不存在你可以选回之前油车通用条款的选项。不过要是你平时开车就是通勤代步,一年开不到五千公里,其实可以多问问有没有按里程计费的车险选项,真的能省不少钱,比你硬找业务员砍那点保费实在多了。
说白了,新能源车险从来不是什么专门割韭菜的新业务,只是你之前没习惯它和油车的逻辑区别而已。
作者|dananjin
排版|dananjin
审核|见微