为啥老年保障说起来简单,选起来全是坑?
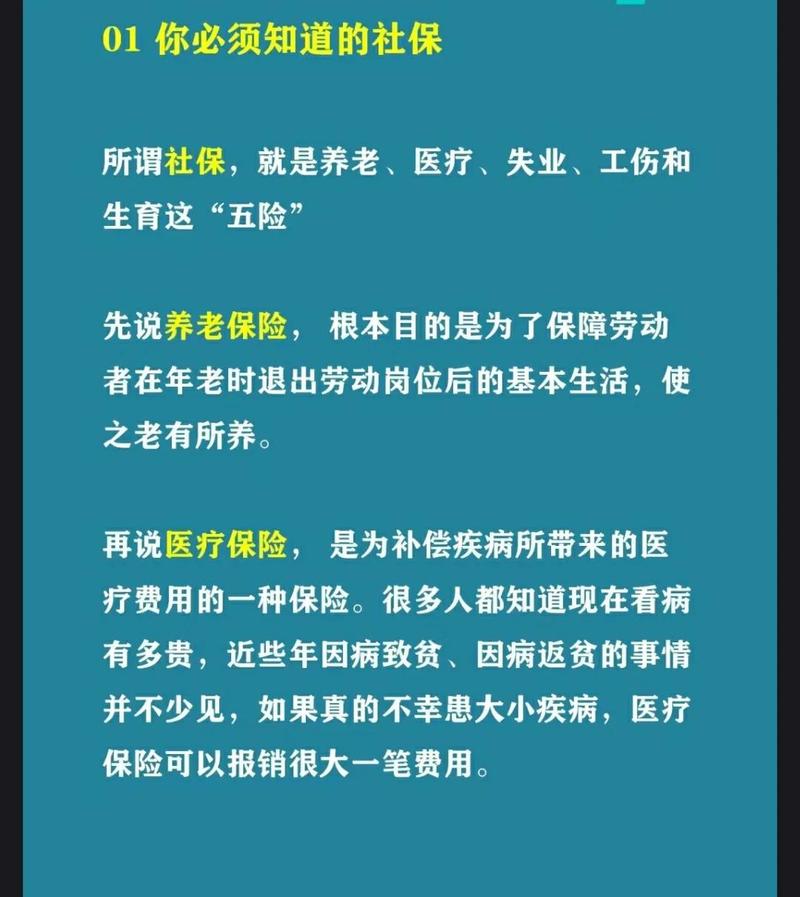
这些老年保障的常见误区,九成家庭都踩过
第一个误区,就是觉得「有社保就够了,不用再买别的」。社保是好,是 everyone 都该有的基础,但是社保的报销规则摆在那儿。起付线以下不报,封顶线以上不报,自费药、进口药、靶向药很多也不报。真要是得个大病,光自费药可能就几十万,社保兜不住的部分,还得家庭自己扛。我见过不少家庭,本来日子过得安安稳稳,就因为一个老人生病,半辈子积蓄都花光了。 第二个误区,贪便宜买那种几十块几百块,号称「保所有疾病」的热门产品。说实话,这种产品不是完全没用,但大多保额很低,还有一堆隐形限制。比如有的保额只有几万,真遇上大病,杯水车薪。有的只保社保范围内的费用,社保外一分不报。听着价格便宜,实则根本兜不住底。 第三个误区,为了能买上保险,故意隐瞒老人的身体状况。很多人觉得,只要现在买上,熬过两年就一定能赔。这完全是错的。如实告知是投保的基本要求,如果故意隐瞒既往症,后续理赔被查出来,不光拿不到赔款,保费都可能不退。这里提醒大家,健康告知怎么填,一切以保险合同和保险公司官方说明为准,不要抱侥幸心理。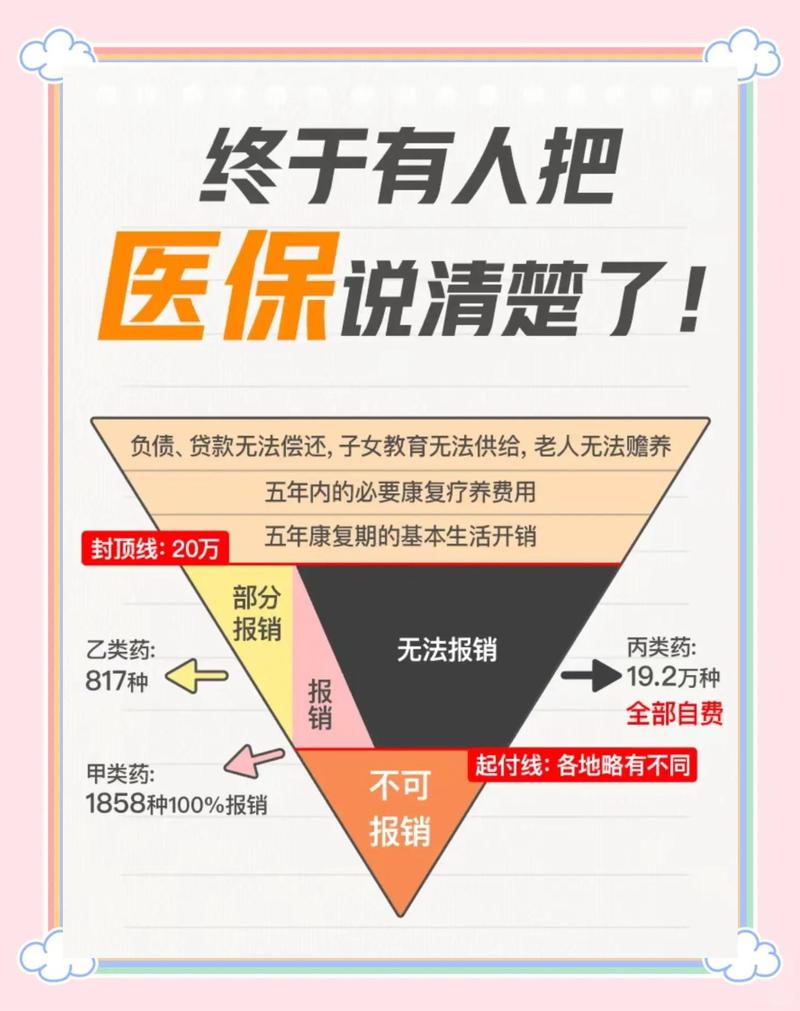
捋老年保障,先想清楚这几件事
首先,先摸清楚老人的身体状况,能买什么就选什么,不要强求。年纪大了核保严是常态,能买到符合健康要求的,就已经很好了,不用非要追求完美。 然后,先把刚需的保障配上,再考虑别的。对老人来说,意外和医疗是最刚需的。老人摔一跤、骨折,太常见了,意外保障兜住小磕小碰,也能报一部分意外医疗的费用。能买得上适合的大额医疗保障的话,刚好能兜住大额的住院开销,把社保不报的部分填上。不过话说回来,就算买不上普通商业医疗也不用慌,还有其他面向老年人的普惠型医疗可以选,根据自己的情况来就好。 第三,永远不要超出自己家庭的预算能力。老年保障不是越贵越好,也不是买得越多越好。如果一年掏大几千上万,对家庭来说压力太大,那就先选能兜住大风险、负担轻的,先把缺口填上,以后有余力再补充。 还有很重要的一点,就是买之前一定要看清楚免责条款和续保规则,哪些不赔、能不能稳定续保,合同里写得清清楚楚,一切都要以合同内容为准,不要只听口头介绍。 保险从来都不是万能的。它只是给家庭加一道防护网,不至于一场病就把整个家庭的生活水平拉下来。提前把该捋的捋清楚,真出事了不用慌,也就够了。对吧?合规声明:本文内容仅供保险知识科普学习参考,不构成任何投保建议、核保结论或理赔承诺,不推荐任何具体保险产品,所有规则、权益均以保险合同及保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|柚子