买保险才会遇到的「标准体」,到底是什么?
2026-10-08 15:36:25
第一次买保险走核保流程,收到保险公司的通知,末尾写着「按标准体承保」。很多人第一反应都是:啥是标准体?
标准体到底是什么?先给你说结论
标准体就是保险公司核保后,认定你符合当前产品的承保要求,可以按照产品载明的费率和保障责任正常承保,不需要额外加费,也不需要对部分责任做除外。
说白了,你去公园买门票进园,你身高刚好符合对应票种的要求,直接进去就行,不用补差价也不用限制你逛某个园子,你就是符合要求的「标准购票人」,放到保险里就是标准体。
 保险核保标准体承保结果通知书
说实话,这个概念真的没有那么玄乎,很多人被专业名词吓住,其实拆开看就是这么回事。
不过话说回来,很多人搞不清标准体和健康的关系,我们接着说。
成为标准体,到底难不难?
先给你吃颗定心丸:真没有你想的那么难。
很多人一填健康告知就慌,我有点甲状腺结节,我有轻度脂肪肝,我上次体检尿酸高,是不是肯定成不了标准体?
不一定。分情况说:
1. 核保看的是整体风险,不是只要有异常就pass。大部分保险公司对一级、二级的常见结节,轻度的脂肪肝,稍微偏高的血糖尿酸,只要没有其他异常,都有可能按标准体承保。
2. 标准体审核不只有健康一项。职业、年龄、是否吸烟、过往投保记录,都会影响结论。比如你是大货车司机,哪怕身体完全健康,部分高保额意外险也不会按标准体给你承保,反过来,你身体有点小异常,但职业风险低,也可能拿到标准体结论。
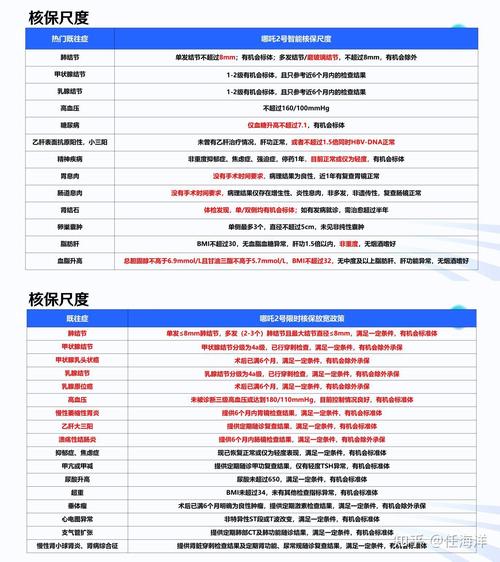 保险常见健康异常标准体核保参考表
我见过不少三十多岁的朋友,身体带三四个小异常,最后照样标准体承保,真不用一看到体检异常就觉得自己肯定买不了保险。
关于标准体,最容易踩的几个误区
 关于标准体,最容易踩的几个误区
第一个误区:标准体等于完全健康。
错。标准体只是符合保险公司的承保风险要求,不是说你身体一点问题都没有。很多带小异常的朋友,风险足够低,照样能拿标准体,别拿到标准体就误以为自己没病,该体检还是要体检。
第二个误区:非标准体就肯定买不了保险。
完全不是这么回事。非标准体只是说风险比标准体高一点,大部分情况可以通过加费承保、责任除外来承保,真不是直接拒保,别一听到非标准体就直接放弃投保。
第三个误区:这次是标准体,下次买保险一定还是标准体。
太想当然了。你的身体状况是会变的,去年体检一切正常,今年长了个结节,下次核保结论当然可能变。而且不同产品的核保规则不一样,这次这个产品给你标准体,换另一个产品不一定,反过来也一样。
拿到标准体结论,要注意什么?
 拿到标准体结论,要注意什么?
第一,核对信息。拿到承保通知书,先看看你的年龄、职业、保障额度这些基础信息有没有错,有错赶紧找保险公司调整。
第二,保留记录。自己的体检报告、健康告知的填写记录,都留好,别乱丢,后续如果有任何问题,这些都是凭证。
第三,别放松警惕。不要因为拿到标准体就觉得之前隐瞒点小问题没关系,如实告知是投保的基本要求,隐瞒即便拿到标准体,后续理赔也可能出问题。
最后说几句
 最后说几句
标准体只是核保的一个结论而已,不用过度焦虑,也不用掉以轻心。买保险核保,顺着要求如实说就行,该是什么结论就是什么结论。
合规提醒:本文仅做保险基础概念科普,所有核保规则、承保结论都以对应保险合同和保险公司官方说明为准,本文不构成任何投保建议、核保结论或理赔承诺。作者|dananjin
排版|dananjin
审核|小北
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
买保险才会遇到的「标准体」,到底是什么?
文章链接:https://www.xinminbao.com/a/1471.html