昨天傍晚下楼倒垃圾,碰到同小区的张姐拉着我不肯走。手机翻出一张保险公司发的核保通知,眉头皱得能夹死蚊子。
说自己体检查出乳腺结节3级,投重疾险拿到一个除外承保的结论,问我这到底是什么意思,要不要撤单重投。
其实不止张姐,我最近半个月已经碰到三个朋友来问核保结论的事儿了。好多人投保前只盯着保额保费,真等到核保完出结果了,对着那几行字一头雾水,瞎慌。
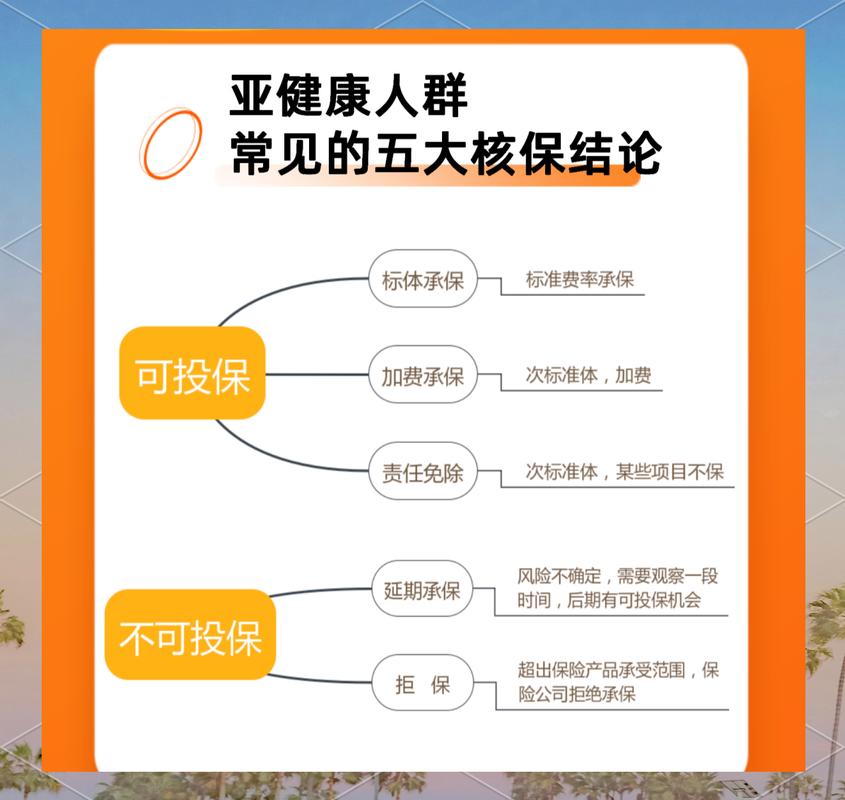
先理清楚,核保结论到底分哪几种
说白了,核保就是保险公司给你做风险审核,看看要不要接你的投保申请,接的话要按什么条件接。
不同情况,结论完全不一样。
最省心的,就是标准体承保。
就是你身体健康,符合保险公司的要求,该怎么保就怎么保,保费保额都按当初说好的来。没啥可操心的。
其次就是最常见的除外承保。
这也是很多人体检有结节、息肉、囊肿最常拿到的结论。意思就是,你身上已经出问题的这个器官或部位,相关的疾病不给赔,其他部位的保障都正常有效。
比如张姐的乳腺结节除外,就是以后如果得了乳腺癌、乳腺相关的手术,保险公司不赔,但肺癌、胃癌这些其他疾病,该怎么赔还是怎么赔。
哦对,还有一种是加费承保。
说白了。就是你得的病,未来理赔的概率比健康人高一点。保险公司愿意接,但要多交点保费。
加费一般也不会加太多,百分之十到三十左右比较常见。这种其实也挺划算,毕竟能全责任保上,比除外还要好。
再往下是延期承保。
很多人一看到延期两个字,腿都软了,觉得这不就是变相拒保吗?真不是。
延期的意思一般是,现在你的病情不稳定,或者手头的检查资料不全,保险公司没法判断风险有多大,让你过个半年一年,等复查了,有了新的检查报告再说。
比如刚查出来肺结节,医生都让你三个月后复查,保险公司肯定也不敢现在就给你结论啊,对不对?
最后就是拒保。
拒保就是保险公司综合判断,你的风险太高了,这单不接。
拿到非标准核保结论,别踩这几个坑
说实话,我见过太多人拿到不是标准体的结论,第一反应就是乱做决定,踩坑的真不少。
第一个坑:”只要不是标准体,我干脆就不买了”。
真没必要。好多人拿着除外结论,觉得”这不保那不保,买了有啥用”,直接退保放弃。
你想想啊,除外只是除外一个部位,剩下几十上百种疾病都保着啊。总比你啥保障都没有,万一得个别的大病,全要自己掏钱强吧?
我之前碰到个大哥,甲状腺结节除外,嫌不好不买,第二年查出来肠癌,上百万治疗费全自己出,那叫一个懊恼。
第二个坑:”我和网友都是甲状腺结节,为啥她能标准体我就要除外?肯定是保险公司坑我”。
哎,每个人的情况能一样吗?
人家是结节1厘米,边界清晰,半年复查没变大,你是结节3厘米,分级4a,最近才查出来没复查,风险能一样吗?
再说了,不同保险公司的核保尺度本来就不一样,很正常。别瞎拿自己和别人比,乱生气没用。
第三个坑:”拿到延期就等于永久买不了了,干脆放弃”。
真不是啊。我身边就有姑娘,去年查出来肺结节,被延期,乖乖养了一年,今年复查结节缩小了,再投就标准体过了啊。
延期只是现在不接,又不是一辈子不接。别直接就躺平了。
这些细碎的注意事项,别不当回事
不过话说回来,拿到核保结论,有几件小事一定要留心,别给以后埋雷。
第一,不要为了拿个好结论,盲目乱投十几家。
现在所有的投保、核保记录,都是行业内可查的。你投一家拒保一家,十多家拒保记录放在那,以后再投,保险公司看到这么多拒保,核保会更严。
真想多试几家,可以先梳理好自己完整的检查报告,再做打算,别闭着眼瞎点投保按钮。
第二,拿到核保结论,一定要逐字看清楚,别直接签字就完事。
除外的话,除外的是哪几个部位?具体哪些疾病不保?都写的清清楚楚,你一定要看明白。加费的话,是终身加费还是只交多少年?都弄清楚。
一切都以最后合同上写的内容为准,口头说的不算。
第三,就算拿到拒保也别慌,不是这辈子都买不了保险了。
有些慢性病,比如高血压,长期吃药控制得稳定,有些类型的保险还是能投的。只是你这次投的这家不接而已,不代表所有都不接。
当然也别病急乱投医,找错渠道乱投反而留下不好的记录。
最后提醒大家:本文内容仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺,所有核保规则、保险责任都以正式保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|见微