保险不迷路
大家来互助

体检查出小问题被加费承保?别慌,咱们捋明白

上周下楼扔垃圾,碰到住在隔壁的张姐拉着我唠嗑,脸垮得不行。 她说前阵子想买份重疾,填完资料核保,结果收到通知说要加费承保。 她当场就懵了:我不就是有个甲状腺小结节吗?凭啥多收我钱?是不是保险公司变着法坑我? 要不要买啊,纠结得三天没睡好。 说实话,碰到加费就慌成这样的朋友,我见得太多了。

到底啥是加费承保?哪些情况会碰到?

说白了,加费承保就是保险公司愿意给你承保,但因为你的身体存在一些小异常,发生风险的概率比完全健康的“标准体”高一点,所以要多收一点保费,所有保障责任照样给你。 不是坑,就是风险定价而已。 对吧?保险公司做买卖,风险高一点,多收点成本钱,太正常了。 哪些情况容易碰到加费? 太常见了:BMI超标(就是你胖了点)、一级高血压控制稳定、甲状腺/乳腺结节分级在2-3级、空腹血糖轻度升高、乙肝病毒携带肝功能正常…这些大部分年轻人体检都会碰到的小问题,都有可能触发加费。 甚至有的朋友家族有一些病史,也可能被要求加费。
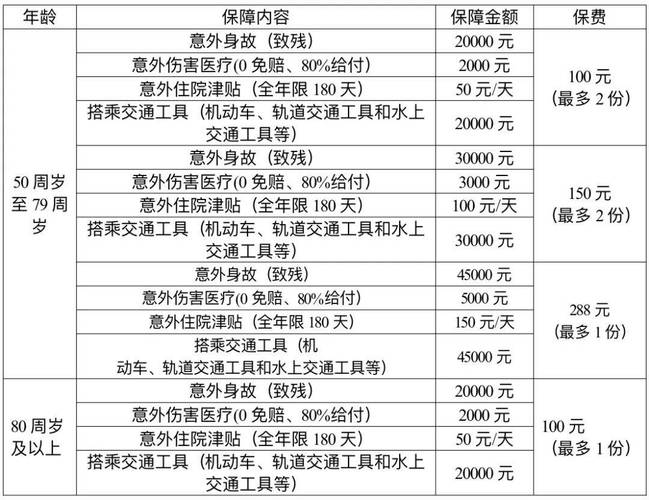
常见人身险加费承保触发原因列表
常见人身险加费承保触发原因列表
每个保险公司的核保尺度不一样,不是说只要有这些问题就一定加费,只是说这些是加费的高发情况。

加费承保真的是坑吗?很多人都搞反了

我碰到最多的误区,就是一看到加费,立马炸毛:凭啥我多交钱?我不买了! 说实话,真的没必要。 你得先搞清楚,保险核保有几种常见结论:标准体承保(最好的结果,正常保费正常保)、加费承保、除外承保(把你异常的部位相关责任去掉,其他保)、拒保(直接不卖你)。 排序下来,加费承保其实已经是第二好的结果了啊! 比除外、拒保好多了好吗? 举个例子,同样是1厘米的甲状腺二级结节,A公司给你加费15%,全包;B公司直接除外甲状腺相关的癌症责任,C公司直接拒保。你选哪个? 加费是多交钱,但换来了全部保障啊。 一年多交几百块,换个几十万的保障额度,哪里坑了? 我真的见过太多朋友,一时接受不了多交钱,直接弃保,想着我再等等,说不定以后降下来,结果过了两年结节变大分级变高,想加费都买不到了。 那时候才真的叫哭都没地方哭。 不过话说回来,也不是说所有加费都必须接。 如果你本身只是非常轻微的异常,换一家核保更松的公司说不定就能标准体,当然可以多试试。
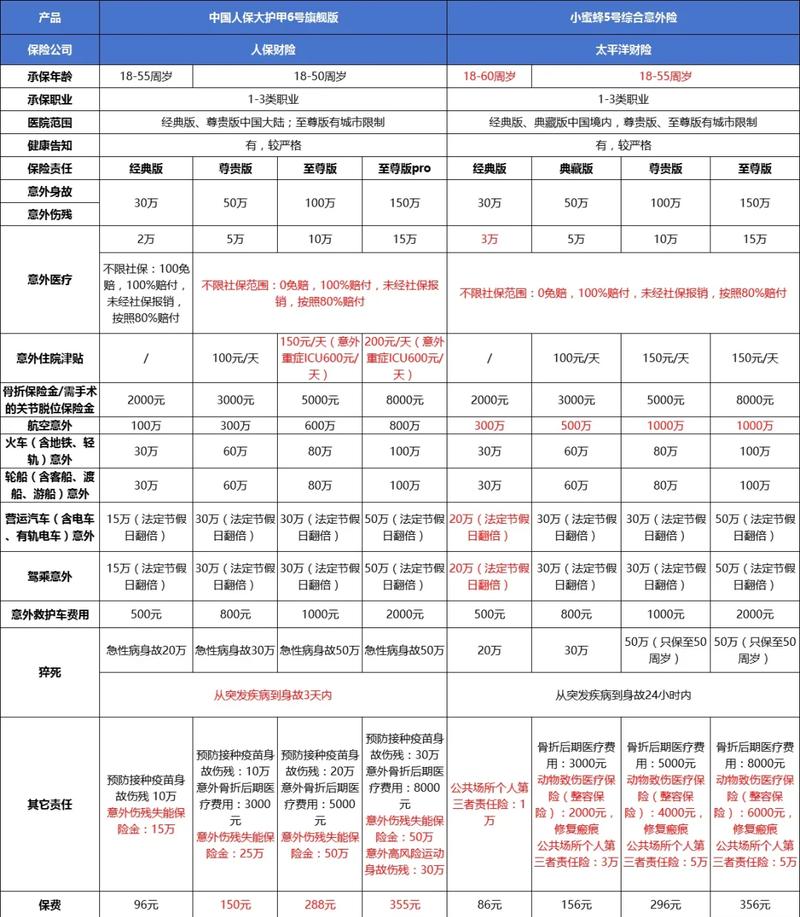
保险核保四种常见结论对比表
保险核保四种常见结论对比表
别一上来就直接拒绝,也别闭着眼就答应,先搞清楚自己的情况,再选。

碰到加费承保,这几件事一定要注意

碰到加费承保,这几件事一定要注意
碰到加费承保,这几件事一定要注意
第一,别为了躲加费隐瞒健康告知。 我见过有人为了能标准体承保,故意不说自己有结节,有高血压,贪图那点便宜,结果真出事理赔的时候,保险公司查出来既往症,直接拒赔,保费都白花了。 如实健康告知是义务,别碰这个红线,一切都要以合同要求的告知内容为准。 第二,加费是整个保障期都加费还是只加一段时间? 大部分长期保险的加费,是整个保障期内都按照加费后的金额交,不会说过几年就降回去,这个你签合同的时候一定要看清楚,别稀里糊涂签了字。 第三,预算不够怎么办? 如果加费之后超出你的预算了,别硬扛,可以适当降低一点保额,也比完全没保障强。或者多试几家不同的公司,不同公司核保结论真的可能差很多,这家加费,那家说不定标准体,这都是很常见的事。 对了,还有人问,加费之后我退保重新买行不行? 如果已经承保了,你退保重新买,还要重新核保,要是身体状况变了,说不定连加费都买不到了,一定要想清楚再动。

本文内容仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺,不推销任何保险产品,所有健康告知、核保规则、理赔约定均以对应保险合同和保险公司官方说明为准。

作者|dananjin

排版|dananjin

审核|柚子

免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:体检查出小问题被加费承保?别慌,咱们捋明白
文章链接:https://www.xinminbao.com/a/1472.html