人工核保和智能核保有什么不一样
先给结论:人工核保就是保险公司的核保人员,人工审核你提交的投保资料和健康情况,给出核保结论,不是系统自动判定的。 和现在常见的智能核保比,区别很明显: – 智能核保:系统预设好问题,你选是或否,系统自动出结果,快的话几分钟搞定,部分不会留下公开记录。 – 人工核保:核保员一条条核对你的资料,独立判断,结果会留下正式投保记录,以后投保其他产品需要如实告知。
哪些情况会触发人工核保
不是谁投保都要走人工,一般是这几种情况才会触发: 1. 健康异常比较复杂,智能核保没对应选项。比如你做过肺部结节手术,智能核保只有“结节直径小于5mm”“大于5mm”的选项,但你的结节是术后病理良性,系统没匹配的选项,就会转人工。 2. 智能核保初审不通过,自动转人工审核。有些时候你选了异常,系统没办法直接出结论,就会转人工让核保员判断。 3. 投保保额超过了免审核限额。不少保险公司规定,重疾险保额超过一定额度,就得人工核保,主要是防控道德风险。 4. 职业、年龄比较特殊。比如你从事的职业是高风险类别,系统没有对应分类,或者年龄超过了系统自动核保的上限,都会转人工。 5. 系统抽中抽查。偶尔保险公司会随机抽一部分投保单做人工复核,这种也会触发,纯属概率问题,和你身体健康没关系。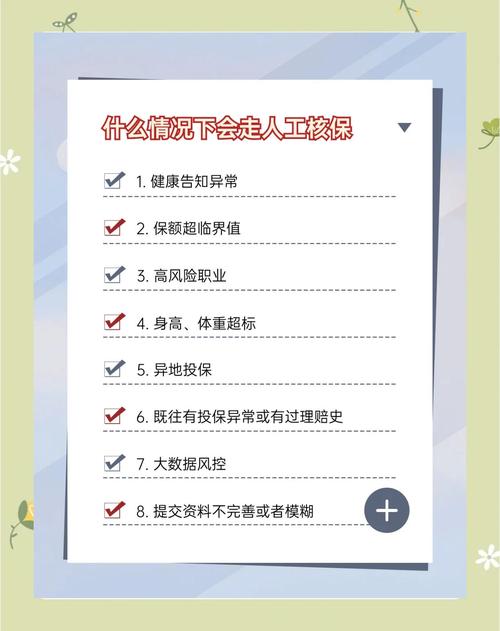
关于人工核保的几个常见误区
- 误区1:触发人工核保=一定会被拒保
完全不对。人工核保只是“需要人工判断”,不是“你不合格”。核保结论有好多种:正常承保、加费承保、除外责任承保、延期、拒保。很多人只是把某一项异常相关的责任除外,或者加一点保费,依然能买到保险,比很多人想象中宽松多了。 - 误区2:人工核保的拒保记录会一辈子买不了保险
也不对。拒保记录确实会留痕,下次投保要如实告知,但不代表以后都买不了。不同公司核保标准不一样,这次这家拒保,说不定那家就可以正常承保,何况你的身体情况也可能变化,这次延期,过半年复查没问题再投就过了。 - 误区3:我可以隐瞒部分异常,核保员查不出来
千万别抱这种侥幸。现在医院、体检中心的记录都可查询,真到理赔的时候一查一个准,隐瞒健康告知,最后大概率拒赔,亏的是你自己。 - 误区4:人工核保都要等很久
不一定。简单的案子,资料交齐了,三五个工作日就出结果了。只有那种特别复杂的,比如有过严重病史,需要调阅病历的,才会等一两个礼拜,急也急不来。
必须提醒你的注意事项
- 本文仅做科普,所有核保结论、核保流程都以你投保的保险公司官方说明和保险合同为准,本文不构成任何投保建议、核保结论。
- 无论是什么核保方式,如实告知都是核心原则,不要隐瞒,不要虚报。
- 本文不推荐、不销售任何保险产品,不评价任何保险公司和产品的优劣,有问题请咨询保险公司官方客服渠道。
作者|dananjin
排版|dananjin
审核|阿辰