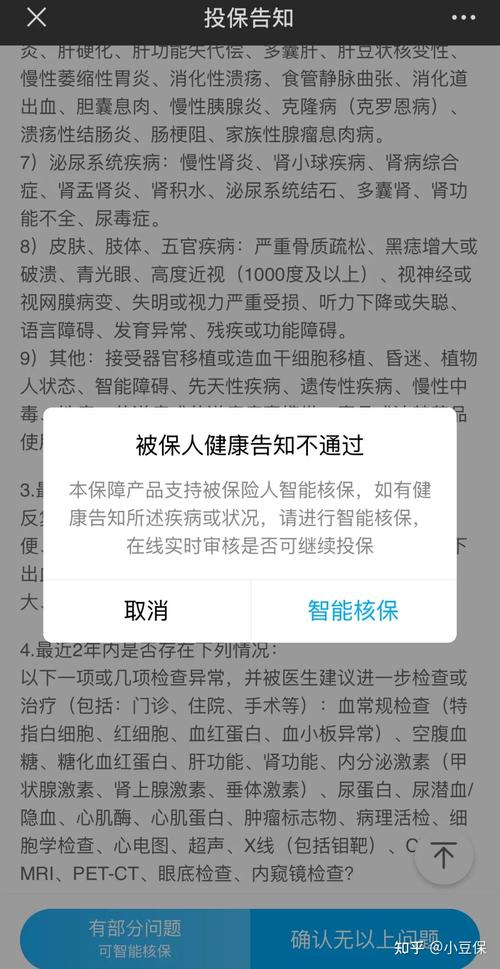
上周跟楼下咖啡店的小琳喝咖啡,她掏出手机塞给我看,皱着一张脸说,本来想在线上买个保险,填健康告知的时候,说她去年体检查出来甲状腺结节不符合要求,直接跳出来个智能核保,对着一堆问题脑子都懵了——选不对会不会最后赔不了?会不会直接拒保留下记录?
说实话,我最近半年,至少听十个朋友问过类似的问题。现在线上买保险越来越方便,智能核保早就不是什么新鲜东西,但大多数人都只看到它快,没搞懂它的规矩。
智能核保到底是什么?
说白了,就是把保险公司核保人员常问的健康问题,提前整理成了标准化的选择题,放到线上让你自己选,系统提前设定好规则,你选完,直接出核保结论。
不用你填一大堆资料发邮件,不用等三五天人工审核,快的话,三五分钟就知道能不能买,是什么承保条件。
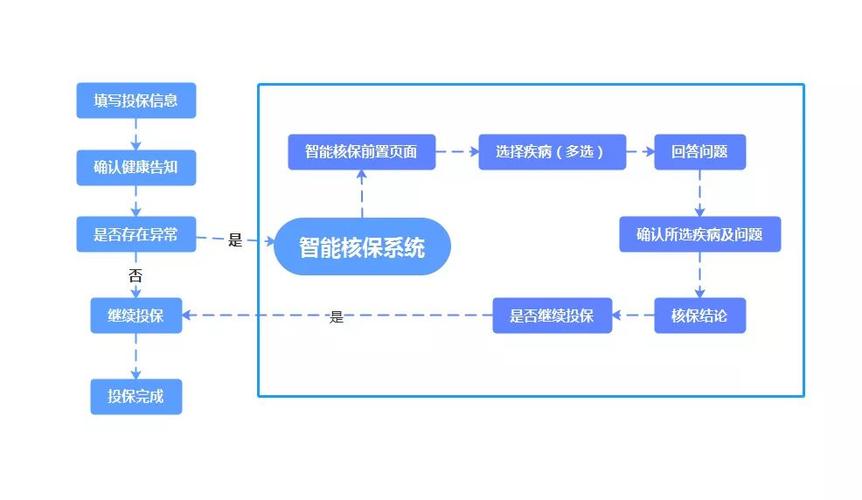
和人工核保比,差别其实很明显。人工核保是你把病历、体检报告交给核保员,核保员一个个看了给你出结论,慢,而且你的所有记录都会留在保险公司的系统里。
智能核保呢,大多数情况下,你还没登录账号填个人信息的时候就能先试算结论,就算最后结论不好,也不会留下核保记录,不会影响你买其他家的产品。不过话说回来,这个也不是绝对的,有些产品智能核保需要你先登录才能操作,那还是会留下记录,别太任性乱试哈。
智能核保的好,和它天生的bug
好的地方其实刚才已经说了。第一是快,随时随地掏出手机就能弄,不用等。第二可以匿名试,大不了不行就换,没损失。第三,对于身体有点小毛病的普通人来说,不用跟核保员反复沟通解释,省了很多尴尬对吧?比如一些不好意思说的小问题,自己线上选完就搞定了。
但它天生就有bug啊。
第一个bug就是太死板。它的问题都是提前预设好的,选项就那几个,万一你的情况刚好卡在两个选项中间呢?举个例子,我之前遇到一个朋友,肺结节直径是4毫米,智能核保的选项是「小于3毫米」和「大于5毫米」,刚好没有3-5毫米这个选项,你说他怎么选?选小于3吧,不符合实际,有隐瞒病史的嫌疑。选大于5吧,直接给个除外或者拒保,太亏了。真的很无奈。
第二个bug就是,很多问题问得非常专业,普通人根本看不懂。比如它问你「结节是否TI-RADS分级3级及以下」,你拿到体检报告只看到写了甲状腺结节,压根不知道TI-RADS分级是什么,瞎选肯定错啊。
第三个bug,就是很多人仗着可以试,就乱填瞎填,最后给自己挖了大坑。这里一定要提醒:智能核保的提问,也是健康告知的一部分,也要如实回答,瞎选跟隐瞒病史没区别,理赔的时候真的会出问题。
用智能核保,这几个错千万别碰
第一个错,不核对报告,随便蒙着选。很多人嫌问题多,懒得翻自己的体检报告、病历,直接点“无异常”下一步,能过就行。这种操作真的太危险了。我之前听过一个案例,有人有脂肪肝,肝功能已经异常了,智能核保问有没有肝功能异常,他直接选了没有,后来得了肝癌申请理赔,保险公司查出来既往病史,直接拒赔,保费都只退了一点点,亏到姥姥家了。
第二个错,智能核保拒保了,就觉得自己再也买不了保险了。不对啊。刚才说了,智能核保是标准化规则,它卡死了条件,你的情况稍微超一点就拒,但人工核保的时候,核保员可以看你具体的复查报告,看你的结节好几年没变化,说不定就给你承保了。而且很多时候智能核保拒保,本来就没留记录,你换个产品再试就是了,别直接放弃。
第三个错,觉得智能核保给了结论,就万事大吉了。不对啊,智能核保的结论,是建立在你填写的信息完全真实准确的基础上的。如果你填的信息不对,哪怕结论给了你正常承保,后续理赔的时候保险公司查出你隐瞒,照样可以拒赔。
其实说白了,智能核保就是个方便线上投保的工具,它解决了过去投保要等很久的麻烦,也给很多身体有小异常的朋友开了线上投保的门,本身是个好东西,但你得摸清楚它的脾气,别乱来。
最后还有一句,不管是智能核保还是人工核保,如实告知永远是对自己最负责的做法,别存侥幸心理。
本文内容仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺,具体的健康告知、核保规则、理赔条件都以对应保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|乐乐