上周帮楼下开水果店的李姐整理旧保单,她翻出两张压箱底的纸,皱巴巴的,都是重疾险。一张写着保障至70周岁,一张是终身。她挠头问我,当初稀里糊涂听人说就买了,到现在也没搞明白,为啥同一种保险,能选不同的保障期限?选不对会咋样?
保障期限到底是啥?其实就是扛风险的时间长度
说白了很简单,就是从你的保险合同生效,到合同到期终止,这段时间里,要是发生符合合同约定的风险,保险公司按合同承担责任。过了这个时间,合同就失效了,再出事人家就不管了。
就像你租房子,签一年合同,这一年里你能住,到期不续租,房东就收回房子了,一个道理。
不同险种,能选的保障期限差很多。意外险大多一年一选,重疾险可以选保20年、30年、到70岁甚至终身,寿险分定期和终身,医疗险也分一年期和多年保证续保的。
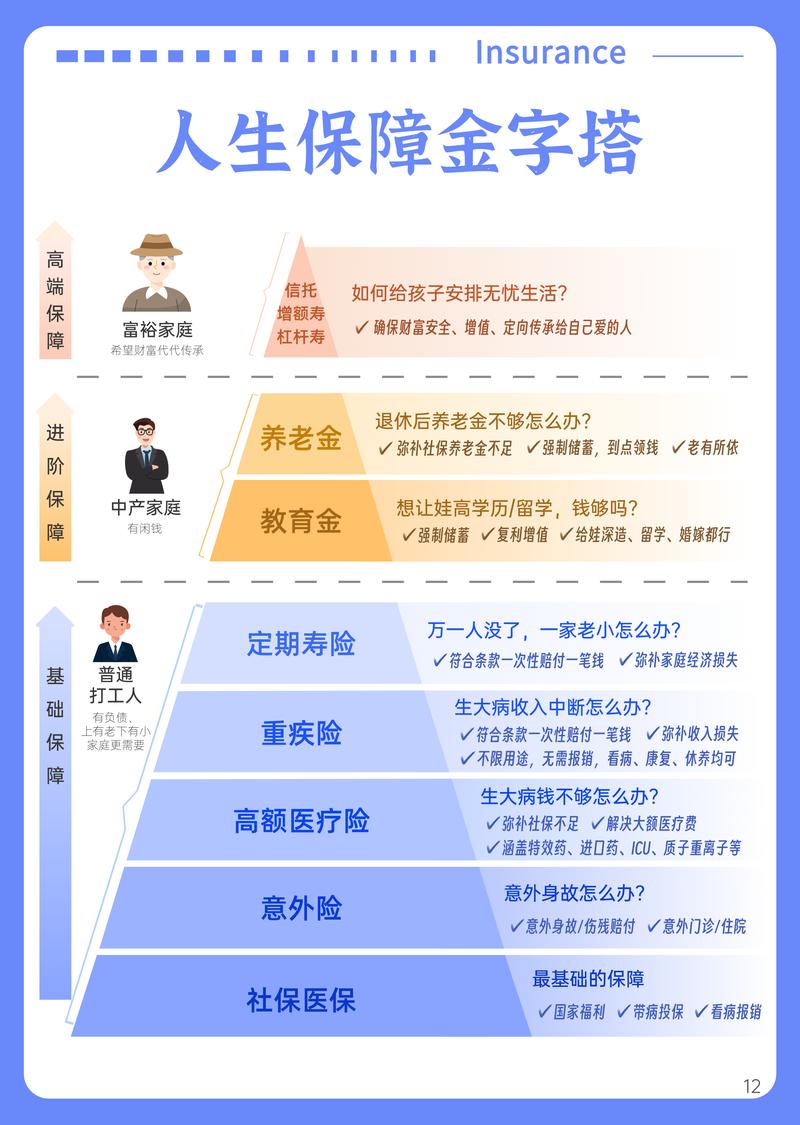
常见的三类保障期限,对应不一样的需求
市面上主流的保障期限,大概分成三类,每类都有适合的人群。
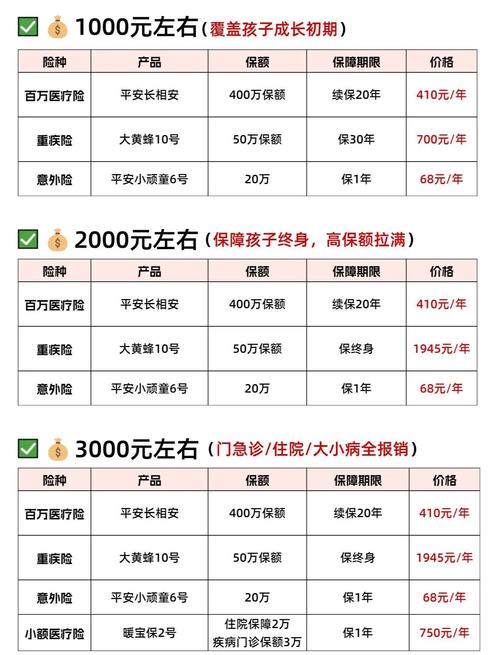
第一类是一年期保障。交一年钱,保一年的风险。最常见的就是一年期意外险、一年期医疗险,不少入门级重疾险也属于这类。好处是灵活,价格便宜,几十块几百块就能买到上百万保额,对刚入社会的年轻人特别友好。
不过话说回来,一年期保障要注意,大部分产品不保证长期续保,如果产品停售,第二年可能就买不到了。具体规则一定要看合同写的,别光听口头介绍。
第二类是定期长期保障。就是约定一个明确的期限,比如保20年、30年,或者保到60岁、70岁、80岁。这类在重疾险、定期寿险里用得最多。
交费可以拆分二三十年慢慢交,每年的压力不大,刚好能覆盖你身上责任最重的几十年。比如刚当爸妈,上有老下有小,保到70岁,刚好把孩子长大、自己退休这段关键期覆盖住,预算也不会太紧张。
第三类是终身保障。顾名思义,就是保一辈子。只要你按时交保费,合同不失效,一辈子都有保障兜底。价格肯定比定期的高,但是胜在稳,不用担心里年纪大了保障过期,70岁之后得病照样能赔。
几个常见误区,踩坑的人真不少
第一个误区:保障期限越长越好,砸锅卖铁也要买终身。
真不是这样。我前两年认识一个刚毕业的小姑娘,月薪才四千,听人说保终身才划算,硬买了每年交八千多的终身重疾,交了两年,连房租都快付不起了,只能退保,退回来才三千多,亏了一半多,心疼了好久。
真的犯不上。保障是个长期配置的事儿,先有够用的保障,再慢慢调整完善,比硬撑着买长期最后退保,落得啥都没有强多了。
第二个误区:保到70岁就足够,没必要买终身。
这话也不对。每个人的情况不一样啊。要是你预算充足,当然保终身更踏实,毕竟现在人均寿命越来越长,70岁之后才是大病高发的年龄段,这段时间没保障,万一出事,攒了一辈子的养老钱很容易就掏空了。当然,要是你预算有限,先保到70岁也完全没问题,总比没保障裸奔强。
第三个误区:一年期的都是坑,绝对不能买。
哪有这说法啊。就说意外险,市面上大多好用的意外险都是一年期的,便宜,保额还高,每年换也没啥影响。刚工作没攒下多少钱,买不起长期重疾,先买份一年期的重疾过度,把保额做足,也比裸奔强啊,对吧?
最后给两个温和的小提醒:第一,大部分长期保险,保障期限选好签字生效后,就不能再改了,所以选的时候一定要结合自己的预算和需求想清楚,别稀里糊涂就签字。第二,不管选哪种期限,所有的规则都要以保险合同和保险公司官方说明为准,别只听销售口头介绍。
合规声明:本文内容仅供保险基础知识学习参考,不构成任何投保建议、核保结论或理赔承诺,不推荐任何具体保险产品,所有保险相关权益以保险合同条款及保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|见微