上个月闺蜜加班连轴转了半个月,某天整理短信突然翻到一条保险公司的催缴通知——她的重疾险保费逾期三天没交了。当时她直接给我打语音,声音都抖了,说完了完了,交了五年的保单要废了,之前的钱都打水漂了。
其实真没必要这么慌。她这种情况,刚好还在宽限期里,啥事没有。
到底什么是宽限期?
说白了,宽限期就是保险公司给大家留的”忘缴缓冲期”。我们买的长期保险,一般都是每年交一次保费,对吧?谁还没个忘事的时候,要么是银行卡换了没通知保险公司,要么是余额不够扣不到,要么就是忙起来彻底忘了日子。
总不能因为一次忘缴,就直接把你交了好几年的保障给作废了吧?太不近人情了。所以监管和保险公司都约定了,到期没交保费,会给你60天的宽限期。这段时间里,保单依然有效,保障不会断。
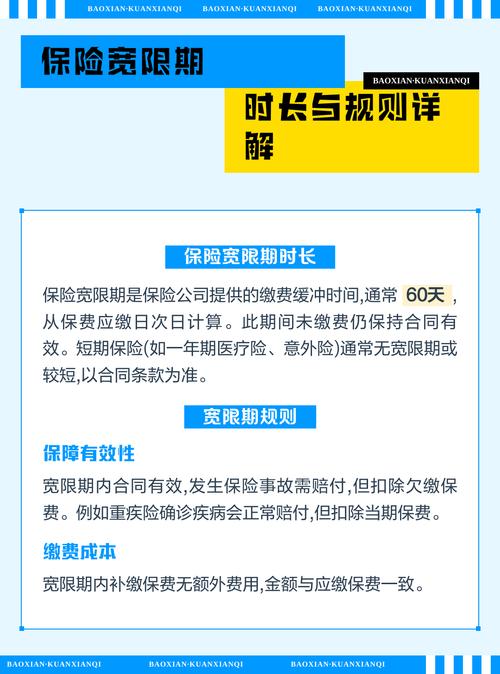
说实话,这个设计真的很人性化。毕竟现在大家手上三五张保单太正常了,每张缴费日期都不一样,真的很难次次都记准。不过话说回来,宽限期不是让你故意拖欠保费的,是给无心之失留的后路。这个度得拎清楚。
宽限期内出了事,到底赔不赔?
这绝对是问得最多的问题。我上次帮邻居阿姨看保单,她第一句就问我,要是我这两个月忘了交,刚好摔了一跤住院,能赔不?
大部分情况下,是赔的。只要还在60天的宽限期里,保障效力没有任何变化,该赔都会赔。只不过理赔的时候,会从理赔金里扣除你当期欠交的保费而已。
举个例子,你今年应交的保费是5000块,宽限期第20天出险,符合理赔条件,保险公司要赔你20万,那会直接扣掉5000块欠的保费,给你打19万5,流程一点不耽误。
那有没有不赔的情况?如果宽限期过了你还没交,那保单就会进入中止期,中止期里出任何事,保险公司都不赔。所以别卡着点赌运气啊。
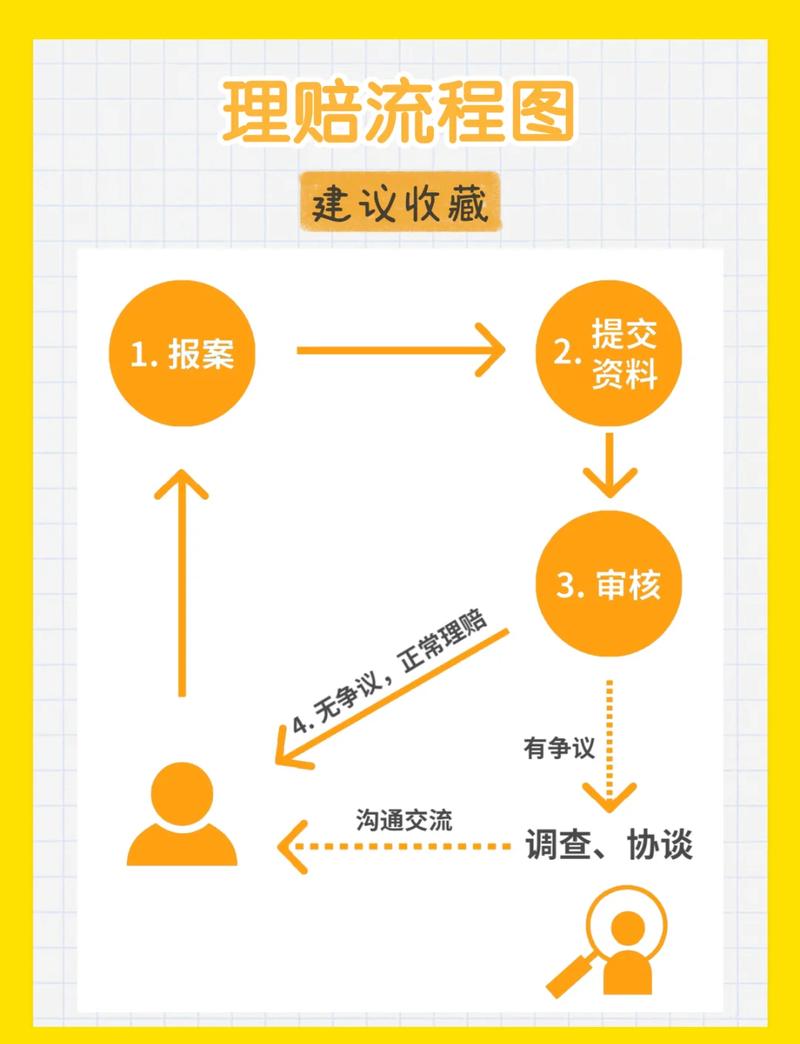
哦对了,宽限期从哪天开始算?是从保费应交日的第二天开始算,不是你收到催缴通知的那天哦。这点别搞错了,万一催缴短信发晚了,你别稀里糊涂就过了期。
这些常见误区,千万别踩
我整理了几个大家问得最多的误区,一个个说清楚。
第一个误区:所有保险都有60天宽限期?不对哦。宽限期一般是针对长期保险的,比如重疾险、寿险、长期意外险这些一年一交或者多年交的。你买的一年期的短险,比如意外险、医疗险,大部分到期没交就直接没保障了,没有宽限期哦。具体还是要以你的合同为准。
第二个误区:宽限期用完了,下次就不能用了?不对。只要你的保单是正常有效的,每次到期没交保费,都可以享受一次宽限期,不会说你这次用了下次就不给了。不过也别次次都蹭宽限期啊,万一哪次记错时间,超了一天,都够你后悔的。
第三个误区:过了宽限期,保单直接作废?也不对。过了宽限期没交费,保单只是中止,不是终止。中止是什么意思?就是保障暂时停了,但是保单还没死掉,你还有机会救回来。
一般来说,两年内你都可以向保险公司申请复效,把欠的保费和利息补上,通过核保之后,保单就能恢复效力了。不过这里要提醒一句,复效是要重新做健康告知的哦。要是你这两年身体出了问题,保险公司可能会拒绝你的复效申请,那保单才真的会失效。所以能按时交就按时交,别走到复效这一步。
第四个误区:宽限期是免费的两个月保障?有人说我故意晚交两个月,占保险公司便宜,反正保障还在,晚交两个月还能拿利息?真别干这种事。首先,宽限期内交费是不用收利息的,但是你要是一直拖到宽限期最后一天交,真的没什么必要,万一你忘了最后一天,那直接就中止了,得不偿失。再者说,这点利息能有多少?犯不上赌这个。
说点实际的,现在大部分人都开了自动扣费吧?就算开了,也最好每年抽个十分钟,看看你绑定扣费的银行卡还有没有钱,有没有换卡没更新的情况。我之前就遇到过一个朋友,换了工资卡,原来的卡注销了,保险公司扣不到费,他自己也忘了看短信,等过了三个多月才发现,那时候已经进入中止期了,刚好那阵子体检查出了结节,复效也被加了条件,真的挺闹心的。
谁都有忘事的时候,宽限期就是给我们留的后路,但别把后路当出路啊。
最后提醒大家,本文内容仅供保险知识学习参考,不构成任何投保建议、理赔承诺,具体宽限期规则、理赔要求都请以您手中的保险合同条款,以及承保保险公司的官方说明为准。
作者|dananjin
排版|dananjin
审核|柚子