买错保险可退款:你必须知道的保险犹豫期常识
2026-10-08 01:12:54
不少人买保险的时候,要么被说得心动当场签字,要么忙忙叨叨没仔细看条款,付完钱回家冷静下来,越琢磨越不对味。
这时候怎么办?扔了觉得可惜,留着又闹心。
其实大部分情况,你有一次免费反悔的机会——就是我们今天说的犹豫期。
到底什么是保险犹豫期?
说白了就是保险给你设置的「冷静反悔期」。
你签完合同拿到保单之后,给你一段固定时间,要是你觉得产品不合适、不符合预期,随时可以提出退保,不会有大的损失。
这个规则本质是保护消费者,避免大家一时冲动买错保险。
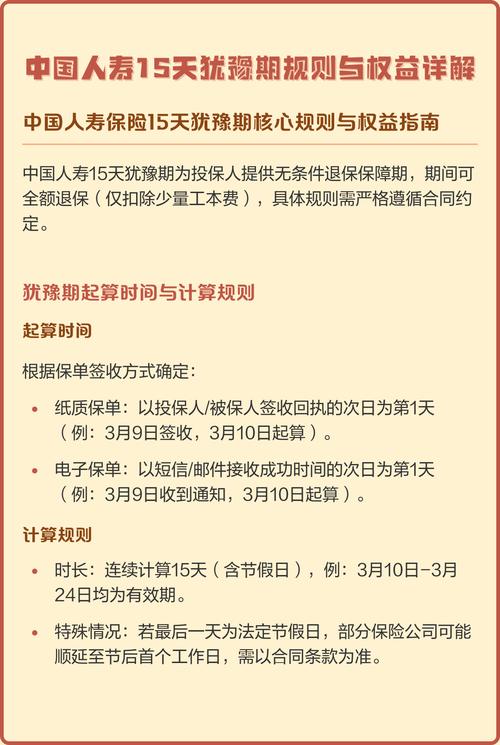 保险合同犹豫期条款标注图
几个核心问题,一次性说清楚
1. 犹豫期有多长?
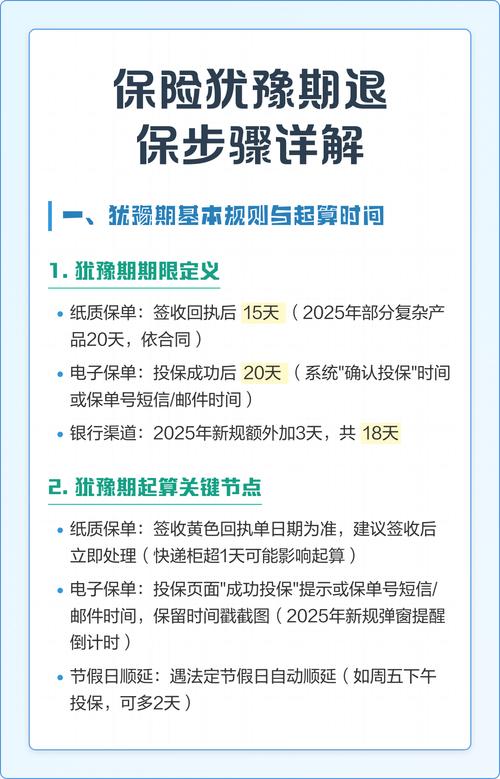
银保监会对最低时长有要求:个人长期人身险的犹豫期不得少于10天;如果是在银行网点销售的保险产品,犹豫期不得少于15天。
具体多长,看你合同里的约定,有的产品会比最低要求长一点。
划重点:犹豫期的起算时间是你签收保单的日期,不是你下单付钱的日期。要是你填了收件地址,快递拖了半个月才到,那从你签收那天才算,别稀里糊涂算错时间,错过就麻烦了。
2. 犹豫期退保能退多少钱?
除了最多不超过10元的工本费,剩下的保费全额退给你。
不会扣你手续费,不会扣你佣金,更不会说什么已经生效了要扣保障成本这些乱七八糟的。只要在犹豫期内申请,就按这个规则来。
3. 犹豫期内出险,给赔吗?
很多人有这个误区,觉得犹豫期就是还没正式生效,出事不赔。
其实不是。只要保险合同已经生效了,符合合同约定的理赔条件,该赔还是会赔。不会因为还在犹豫期就拒赔。当然,一切还是要按合同条款来。
 保险犹豫期退保流程示意图
常见的几个误区,别踩坑
 常见的几个误区,别踩坑
第一,不是所有保险都有犹豫期。
只有长期保险,比如保几十年、保终身的重疾险、寿险、长期意外险这些,才会有犹豫期。一年期及以内的短期保险,比如普通的医疗险、一年期意外险,大部分是没有犹豫期的,买了之后要退只能退现金价值,一般损失不小。
第二,没收到纸质保单,犹豫期就不算?
现在很多保险都是电子保单,只要你在线签收了电子保单,就开始计算犹豫期了。要是真的因为保险公司的原因,没给你送保单,导致你错过了犹豫期,你可以找保险公司协商解决,保存好相关沟通记录就行。
第三,过了犹豫期就绝对不能全额退?
实话实说,正常情况过了犹豫期退保只能退现金价值,早期的现金价值很低,会亏不少。但如果确实是当时销售的时候存在误导,比如隐瞒了重要信息、夸大了保障内容、承诺了不对的收益,你能拿出明确的证据,还是可以向保险公司申请全额退保的,这个是特例。
第四,犹豫期退保会影响我以后买保险吗?会影响征信吗?
完全不会。犹豫期退保是你的正常权利,不会上征信,也不会在你的投保记录里留下什么负面标记,最多就是下次买同一家公司的产品,可能会被多问两句,不影响正常核保。
最后的提醒
 最后的提醒
以上内容仅做保险知识科普整理,所有具体规则均以你所持有的保险合同、以及保险公司官方说明为准。
本文不构成任何投保建议,不推荐任何保险产品,不评价任何保险公司或产品,不承诺任何退保、核保或理赔结果。如果有具体问题,请直接咨询你投保的保险公司官方客服。
作者|dananjin
排版|dananjin
审核|小北
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
买错保险可退款:你必须知道的保险犹豫期常识
文章链接:https://www.xinminbao.com/a/1441.html