先讲透:现金价值到底是什么
说白了,就是你买了长期保险,中途退保能拿回来的钱。类比一下,就像你办了健身年卡,用了三个月不想去了,找健身房退卡,不可能把剩下九个月的钱全退给你,健身房要扣掉已经享受的优惠、运营成本,最后退给你的那部分,就差不多对应保险里的现金价值。
这里要先给一个明确结论:只有长期保险才有现金价值,一年期的医疗险、意外险,大多没有。因为一年期险是交一年保一年,没有资金积累,自然也就没现金价值这一说。
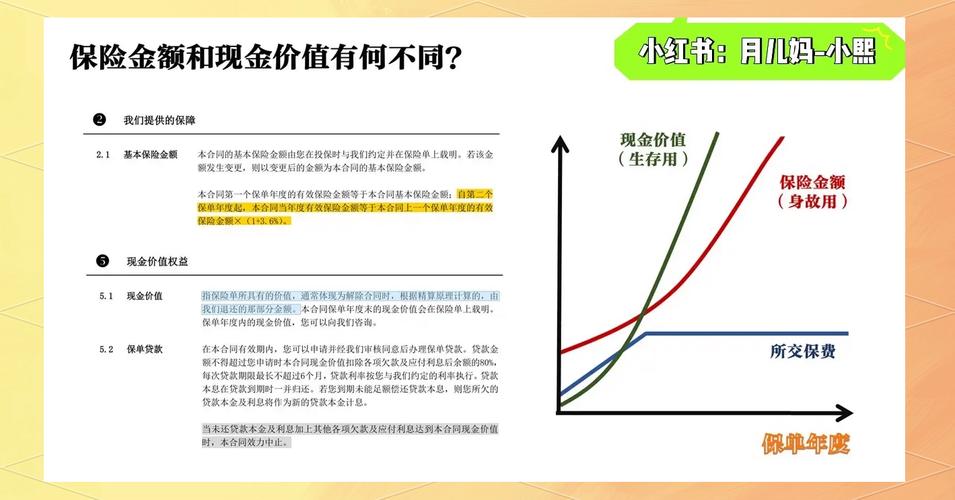
几个你必须知道的核心常识
我整理成几点,看着清楚:1. 现金价值不是一成不变的,它会逐年涨。
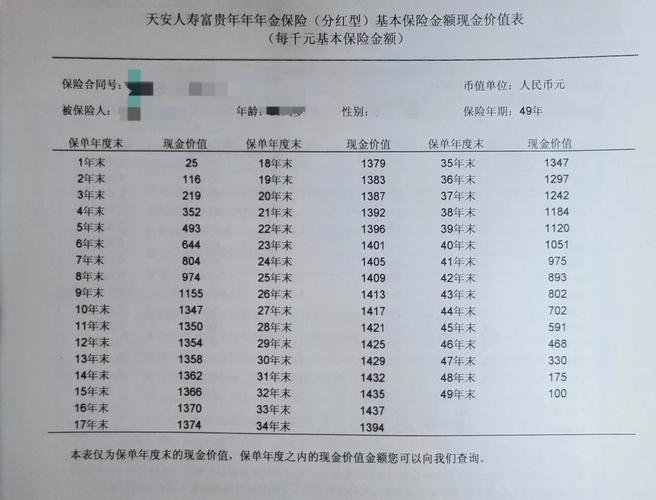
大部分长期险的现金价值走势是:前期极低,慢慢上涨,时间越久越高。很多人刚买完保险第一年就退保,交了大几千,退回来几百块,直呼被坑,其实就是没搞懂这个规律——前期保险公司扣的保障成本、运营费用多,剩下的积累少,现金价值自然低。
一般要交保费十几年之后,现金价值才会超过你交的总保费,这个节奏不会错。
2. 不止退保能用,现金价值还有这些用法:
除了退保拿出来,最常见的就是保单贷款,你急用钱的时候,可以拿保单去贷出现金价值的一定比例,不用退保,合同继续有效。
还有减保,就是把部分现金价值取出来用,剩下的继续留在保单里增值,合同不终止。
还有减额交清,要是你之后不想交保费了,可以用现在的现金价值当成一次性保费,把保额降低,合同继续有效,不用再交钱了。
部分保险的理赔也会涉及现金价值,比如一些免责情况里,会规定退还现金价值,所以你真不能说它跟你没关系。
大部分人都有的几个误解
第一个误解:我交了多少保费,退保就该退给我多少。
不对,刚才说了,保费要扣掉已经发生的保障成本、保险公司的运营费用、代理人佣金这些,前期这些费用占比高,所以现金价值远低于总保费,这是行业通用的规则,不是坑,提前搞懂就不会觉得被骗了。
第二个误解:现金价值越高,产品就越好。
说实话,真不一定。如果你买的是纯保障型的保险,核心作用是出事赔保额,现金价值高低只是附加属性,不能用它高低来判断产品好坏。不同类型的保险,对现金价值的定位本来就不一样,别乱套标准。
第三个误解:我不退保,就不用管现金价值。
要是你买的是储蓄类的保险,比如年金险、增额终身寿,你领钱本来就是靠减保取现金价值,这就是你要用的钱,当然得盯着。哪怕是保障型保险,真要遇到急用钱的情况,你还能用来做保单贷款,提前知道总比用到的时候一头雾水好。
最后给你的提醒
1. 每个人手里的保单,现金价值具体是多少,全部以保险合同载明的数字为准,别拿网上的通用说法瞎套,不同产品规则不一样。
2. 本文仅做保险科普知识整理,不推荐、不评价任何保险产品,不构成任何投保、退保建议。
3. 所有保险条款、权益,最终都以保险公司官方说明和你手里的保险合同为准,有疑问直接找保险公司客服或者你的保单服务人员核实。
好多人买保险,就爱盯着保费保额,从来懒得看这些冷门术语。其实多花两分钟搞懂,能少踩好多没必要的坑。就说现金价值,搞懂了,至少你不会刚买完退保就骂街,对吧?
作者|dananjin
排版|dananjin
审核|白杨