保额到底是什么?其实就是合同约定的赔付上限
说直白点,保额就是你和保险公司签合同的时候,约定好的,出事之后,保险公司最多能给你(或者你家人)的钱。 就这么简单。别扯那些虚的。 哦对,有一点要提:不是所有情况都赔全额,这个后面说。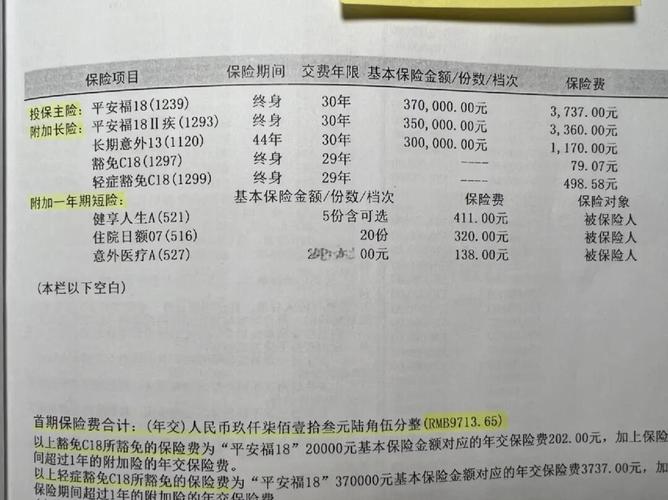
不同险种的保额,根本不是一回事
别看到“保额”两个字就觉得都是一个意思,不同险种,保额的逻辑差远了。 1. 给付型险种的保额:直接对应你能拿到的钱 比如重疾险、定期寿险、意外险的身故/伤残责任,都属于这类。一般符合理赔条件,就会按约定给,最多给你保额那么多。比如你买的重疾险保额30万,确诊符合约定的重疾,就给你30万,怎么花没人管。 哦对,伤残责任不一样,意外险的伤残是按等级比例赔,比如10级伤残赔10%保额,1级赔100%,这个要注意。 2. 报销型险种的保额:只是报销的上限,不是给你的现金 最典型就是医疗险。很多人搞不懂,说我买了200万保额的医疗险,怎么只给我报了5万?废话啊,这个保额是说你一年里最多能报销这么多,你总共只花了5万,去掉免赔额,当然只报5万啊。不可能你花5万给你200万的,那是骗你。 报销型的本质就是帮你买单,你花多少报多少,最多不超过保额,也不会超过你实际花的钱。 3. 储蓄类险种的保额:别太当回事,大多是计算工具 比如增额终身寿、年金险这类,很多产品的保额不是你最后能拿的钱。它的保额更多是用来算保费、算现金价值的参数,你能拿多少钱主要看现金价值或者保单约定,不是看保额数字。很多人会被这里的高保额忽悠,别上当。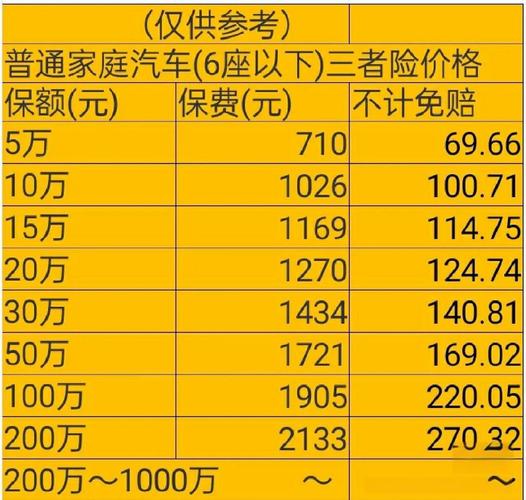
关于保额的几个常见误解,得理清
最后要提醒的话
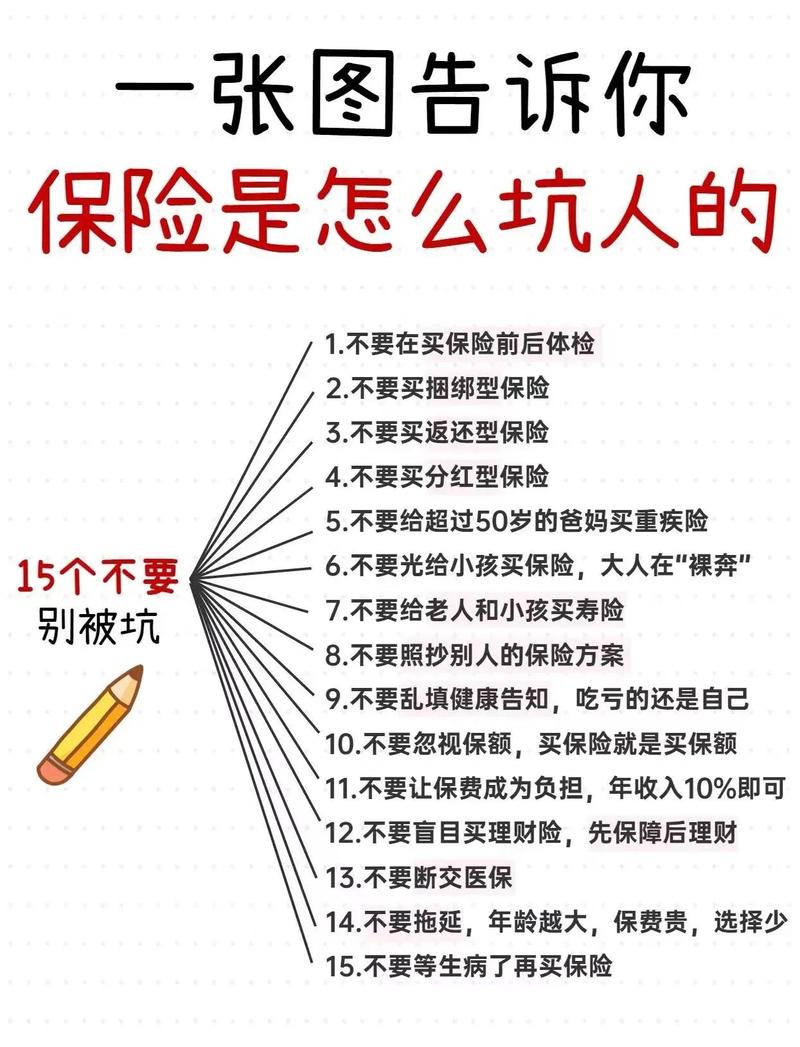
讲这么多,核心就是弄明白你买的保险里,那个保额数字到底是什么意思,别糊里糊涂被数字忽悠。 合规提示: 1. 所有关于保额的约定,一律以正式保险合同和保险公司官方说明为准,任何口头介绍、宣传材料上的内容,都比不上合同原文。 2. 本文仅做保险知识科普,不构成任何投保建议,不推荐、不代理任何保险产品,不评价任何保险公司或产品。 3. 如果对自己保单里的保额内容有疑问,直接联系承保保险公司官方渠道核对,别瞎猜。作者|dananjin
排版|dananjin
审核|阿辰