先捋清楚,惠民保到底是什么来头
其实说穿了,它就是一款普惠型补充医疗保险,大多是由当地医保部门指导推出的,对接基本医保,走的就是薄利多销的路子。价格真的低,大多一年只需要几十块,贵点的也就小一百。最吸引人的点,是投保门槛真的低——不管你是七八十岁的老人,还是身体已经查出来有毛病,绝大多数都能直接投保。不像商业医疗险,对年龄、健康状况卡得严。说实话,光是这一点,就帮很多之前买不了商业保险的人,解决了一块心病。
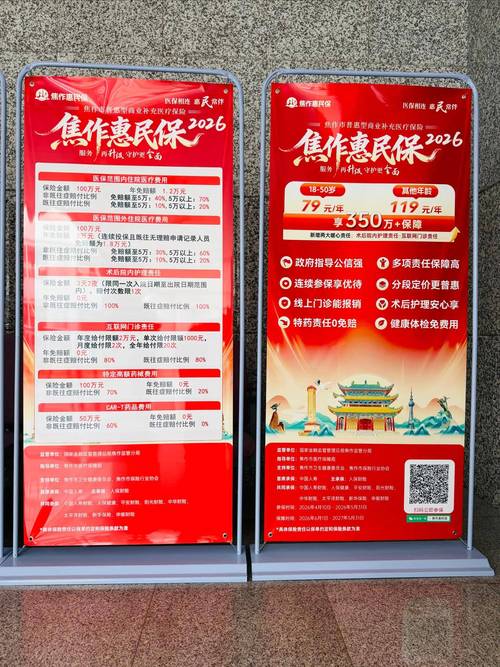
不过它毕竟是普惠型的,走的是广覆盖路线,不可能做到像百万医疗险那么细致全面。很多人对它预期太高,最后理赔的时候落差就大了。
说说大家最容易踩的几个误区
第一个误区,很多人说,我买了惠民保,就不用买其他医疗险了。不对啊。绝大多数惠民保,免赔额都比普通百万医疗险高,大多是两万块起步——也就是说,你住院花了两万以内,它一分不报,超过两万的部分才按比例报。而且很多老款的惠民保,只报医保范围内的费用,医保外的自费药、进口药根本不沾边。就算现在新款的大多覆盖了医保外,报销比例也比商业百万医疗险低不少。说白了,它是补缺口的,不是当主力军用的。
第二个误区:反正它不问健康,啥病都能买,那得了重病也能赔。哪有这么好的事儿?绝大多数惠民保,对投保前已经有的既往症,是免责的。也就是说,你买这个保险之前,已经查出来得了癌症、糖尿病这类大病,后续因为这个病住院花的钱,它不赔。只有少数产品对既往症可以按比例赔,但比例也很低。这块一定要看官方的说明,别听群里瞎传。
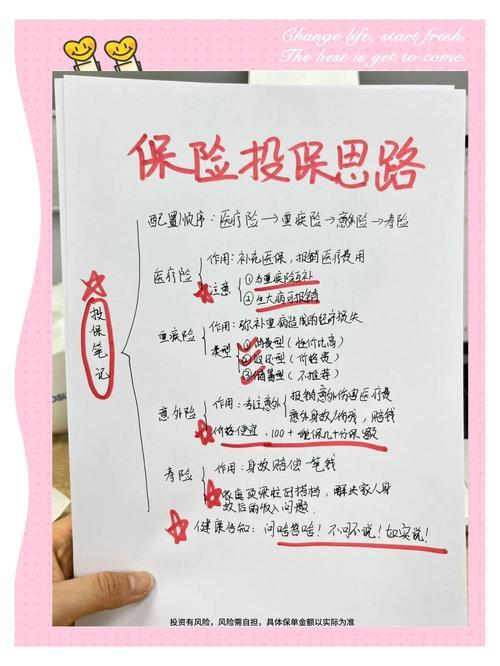
第三个误区:不就几十块钱,买了放着也不吃亏,先买了再说。这话真不对。保险是报销制的,你花了多少钱,凭发票报销,不可能你买两份,给你报两份钱。如果你已经有了配置齐全的商业医疗险,再买一份惠民保,其实根本派不上用场,纯粹是浪费几十块钱。
我之前就碰到过一个姑娘,自己已经买了一份很不错的百万医疗险,听朋友说惠民保好,又买了一份,一年后才反应过来,多花的钱完全没用。懊恼了好久。
不过话说回来,也不是说惠民保不好,它有它适合的人群,存在就有它的价值。
到底哪些人可以看看,哪些人没必要凑数
如果你属于这几类,可以多了解下:第一,年龄太大,超过了普通百万医疗险的投保年龄上限,比如七十多八十多,买不了别的医疗险了。第二,身体状况不好,买商业医疗险被拒保、除外承保了,比如有结节、糖尿病、高血压,甚至已经得过重疾,买不了别的健康险了。第三,你就是觉得商业医疗险太贵,想要一份便宜的补充,也可以看看。
反过来,如果说你年纪轻,身体好,完全能买得上保障齐全的商业医疗险,那就好好把自己的保障配置好,不用非得凑惠民保的热闹。
一定要记住,惠民保是基本医保的补充,不是替代,也替代不了完善的商业保险配置。它就是给那些没机会买其他保险的人,多一个选择而已。既不用把它吹得神乎其神,也不用把它一棒子打死说全是坑,放平心态看就好。
最后提醒一句,本文内容仅做保险知识科普参考,不构成任何投保建议。不同地区的惠民保保障规则、免责条款都不一样,投保前一定要仔细阅读官方的产品说明和保险合同,健康告知、理赔规则、续保条件等等,一切都以官方信息和保险合同约定为准。
作者|dananjin
排版|dananjin
审核|白杨