不少人接触的第一份商业保险,就是百万医疗。刷短视频、逛社交平台,随处都能看到相关内容。但真要问起来,很多人其实没搞懂它到底保什么,核心规则是什么。
百万医疗到底是什么,保什么?
说白了,百万医疗是报销型的大额医疗险。你住院治病花了钱,先走社保报销,剩下符合合同约定的部分,再找保险公司报销。不是一次性给你一笔钱那种,是实报实销。
它的核心作用,就是帮你扛住大病带来的大额医疗支出。普通感冒发烧几千块的花费,它一般碰不上,毕竟大部分都有免赔额。但要是得个大病,动辄几十万上百万的治疗费用,它就能帮你把大部分缺口填上。
常规的保障责任,一般包含这几类:住院医疗费用、特殊门诊费用(比如癌症放化疗、肾透析这类不用住院的长期治疗)、门诊手术费用,还有住院前后的门急诊费用。
大家常听到的1万免赔额,是什么意思?
就是社保报销之后,你需要自己先承担1万的费用,超过1万的部分,保险公司才会按合同约定报销。
大部分产品都是这样设计,毕竟它本来就是保大额风险,把小额报销留给社保,也能控制整体成本,让产品价格更便宜。
几个核心规则,一定要提前搞明白
有几个关键概念,百分之八十的人都模棱两可,一条条理清楚。
1. 等待期
简单说,就是买完保险之后,需要等一段时间才能理赔。一般百万医疗的等待期是30天,意外导致的医疗支出没有等待期。如果是续保,很多产品也没有等待期。
具体约定,以你手里的保险合同为准。
2. 续保规则
这是百万医疗最核心的问题之一,没有之一。
目前市面上的百万医疗,分两类:一类是保证续保,就是合同里白纸黑字写好,约定的保证续保期内,不管你出过险、身体变差,都能续保,保费也按照合同约定来,不会单独给你涨价。另一类是非保证续保,就是每年续保的时候,保险公司需要重新审核,产品也可能会停售,停售后就没法再买了。
不管是什么类型,所有续保规则都必须以合同为准,不要听口头宣传。
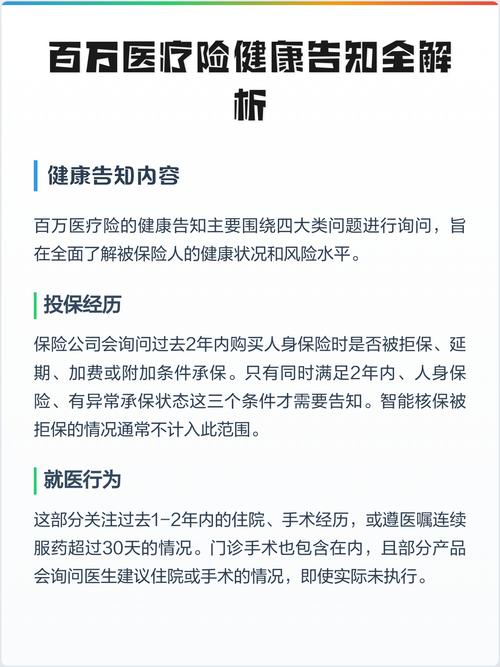
3. 健康告知
买百万医疗必须填健康告知,问什么答什么,一定要如实说。不要抱着侥幸心理隐瞒病史,不然理赔的时候很容易出纠纷。
每家保险公司的健康要求不一样,具体以保险公司的核保要求为准。
常见的认知误区,你中了几个?
说实话,网上信息杂,很多人都被带偏过,我整理了几个最常见的。
误区一:有社保就不需要买百万医疗
社保是基础,但是社保的报销有封顶线,也有报销范围限制。很多进口药、自费耗材、先进的治疗手段,社保报销比例很低,甚至根本不报。真遇上大病,几十万的花费,自己掏的部分还是很吃力,百万医疗就是补这个缺口的。
误区二:百万医疗什么都能报
哪有这样的产品。任何保险都有免责条款,比如故意带病投保、美容整形、酒驾导致的意外、遗传性疾病(部分符合条件的除外),大多都在免责范围内,不会赔。买的时候一定要翻一翻免责条款那部分。
误区三:1万免赔额太高,根本用不上
百万医疗本来就不是给你报几千块小额住院费用的。它保的是几十万的大额支出,真到那个时候,1万的免赔额其实占比很低,算不上大负担。如果觉得1万高,也有其他免赔额选项,不过价格会贵一些,看你自己选择。
误区四:保额越高越好,一定要买上千万的
目前普通百万医疗的保额大多是两百万到四百万,其实已经足够覆盖绝大多数大病的治疗费用了。真正常见的大病治疗,很少会超过这个数,不用盲目追求过高的保额。
合规提醒
本文仅做百万医疗基础知识科普,不推荐任何具体保险产品,不评价任何保险公司或产品的优劣。
所有关于健康告知、免责条款、等待期、续保、理赔的规则,都以你所持有的保险合同,以及保险公司官方说明为准。本文不构成任何投保建议、核保结论或理赔承诺。如果你对自己的保单有疑问,请直接咨询承保保险公司的官方客服。
作者|dananjin
排版|dananjin
审核|柚子