个人养老金到底是什么?
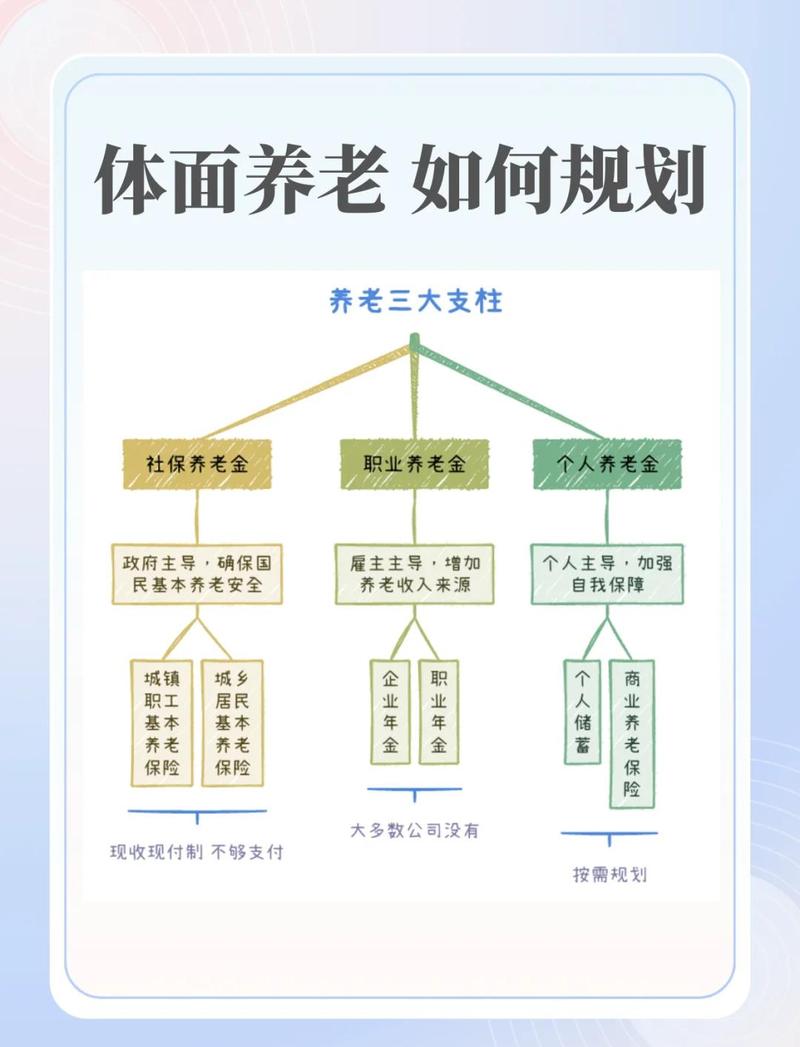
它不是社保,也不是什么凭空冒出来的新理财产品,是国家政策推动的第三支柱养老保险。我们大多数人交的职工社保养老,是第一支柱;单位给交的企业年金、职业年金,是第二支柱;个人养老金就是自己给自己额外存的养老钱,享受专属政策优惠。
1. 参加要求
只要你已经交了城镇职工基本养老保险,或者城乡居民基本养老保险,就能参加。自愿参加,没人逼你。
2. 缴费规则
当前政策下,每年最多交12000元,不能多交。未来政策调整,以官方通知为准。
3. 核心优惠
就是税收优惠。交钱的时候,这部分缴费可以在个人所得税税前扣除,等你退休领钱的时候,只需要按3%的税率交个人所得税就行。说实话,对于现在适用个税税率高于3%的人来说,确实是实实在在的优惠。
个人养老金里的保险产品,是什么?
很多人搞不清,个人养老金和保险到底是什么关系。其实个人养老金本身是一个「专属账户」,你开通账户之后,可以自己选择账户里的产品配置,监管规定一共可以选四大类:储蓄存款、公募基金、理财产品、商业养老保险。
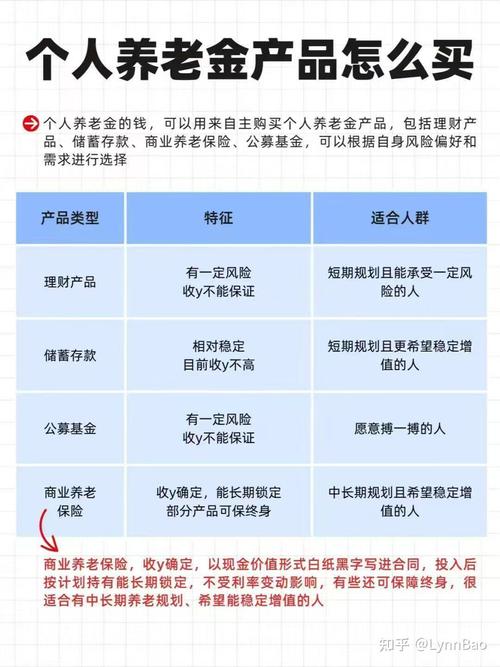
能放进个人养老金产品目录的商业养老保险,是经过监管筛选符合养老目标的产品,有几个共性特点:
偏向长期稳健
大多以保障长期稳定领取为核心目标,收益风格偏保守,适合追求平稳的参与者。
领取规则明确
一般都会提前约定好开始领取的年龄,以及具体的领取方式,匹配养老需求。
封闭期限较长
因为定位就是养老储蓄,所以多数产品的封闭时间会到约定的退休年龄,提前领取通常会有损失,具体规则以对应产品的合同为准。
常见误区梳理
整理了几个问得最多的误区,一个个说清楚:
1. 没交个税的人存个人养老金划算吗?
实话实说,如果你现在年收入不需要交个人所得税,存个人养老金拿不到任何税收优惠,等你领钱的时候还要扣3%的税,反而不划算。要不要存,全看你自己的额外规划。
2. 存了个人养老金,退休就能领双份养老金?
对,也不对。你原本的社保养老金该怎么领还是怎么领,个人养老金是你自己额外存的部分,领出来就是额外的养老收入,所以确实是双份。但有个前提:你必须先交了社保才能参加个人养老金,不能单独交。
3. 个人养老金的钱可以随时取出来用吗?
不行。一般只有符合这几个条件才能领取:达到法定退休年龄领取基本养老金了,或者完全丧失劳动能力,或者出国出境定居,或者其他符合政策规定的情况。不是你想取就能取的,锁定期很长,这点一定要记牢。
4. 个人养老金里的保险产品都是保本的?
这个不能一概而论。不同产品类型不一样,有的是收益确定型,有的是收益浮动型,具体风险和收益约定,要看产品条款和保险公司官方说明,没有统一结论。
必要提醒
1. 本文仅做常识科普,不推荐任何具体产品,不构成任何投保、投资建议。
2. 所有个人养老金产品的规则、条款、收益、领取要求,都以对应产品的正式合同、监管官方说明、保险公司官方公示内容为准。
3. 要不要开通个人养老金,选什么类型的产品,完全结合你自身的收入情况、养老规划需求判断就好,不用跟风别人存你也存。
作者|dananjin
排版|dananjin
审核|小准