其实很多人买保险,只看产品责任,从来没想过,我们手里的保单,背后其实有保险法给你撑腰啊。很多你觉得理不清的糟心事,法律早就写得明明白白了。
说好的保障一辈子,保险公司说停售就能不认账?
就说李阿姨这个事,我仔细问了问,她买的是一年期的重疾险,合同写了保证续保六年,她自己记成了保一辈子,才闹了误会。
那到底哪些情况,保险公司能随便停售不续保,哪些不行?保险法写得清清楚楚。
如果你买的是长期人身保险,比如保到70岁、保终身的重疾险,保障期限明明白白写在合同里的,哪怕产品卖了半年就停售,保险公司调整业务线了,你的合同依然有效。该赔的时候一分不能少。
保险法规定,长期保险合同订立之后,保险公司不能随便解除合同,除非你没交保费、或者符合法定的解除条件。停售是保险公司自己的经营决定,动不了你已经生效的合同半分。
那一年期的产品呢?一年期的产品,大多是交一年保一年,要是产品完全停售,保险公司确实没办法给你续保,这个也确实是规则允许的。不过现在很多一年期的医疗险也会写保证续保,只要合同写了保证续保XX年,那哪怕停售,这XX年里你照样能续,这也是受保险法保护的。
很多人买保险的时候被“停售”两个字吓,说再不买就买不到了,其实对你已经买了的长期险,停售跟你半毛钱关系都没有。没必要瞎焦虑。
保险公司会不会跑路?我的保单没人管怎么办?
这绝对是大家问得最多的问题了。我前阵子刷帖子,好多人说小公司不安全,万一倒闭了,我交了几十年保费不就打水漂了?
说实话,换了我我也会担心啊。辛苦攒的钱买的保障,没了找谁哭去?
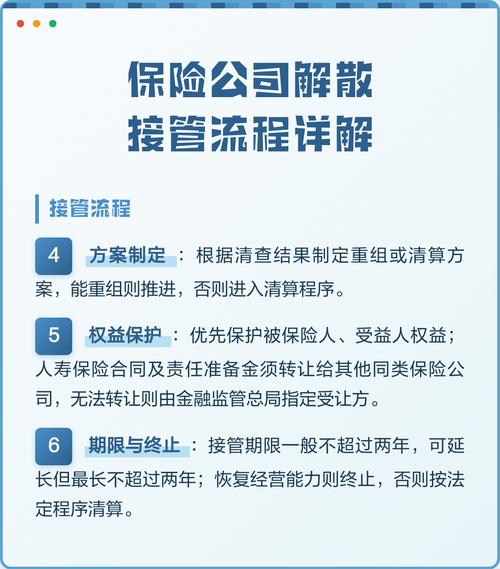
但保险法早把这条路给你托底了。针对经营人寿保险、健康保险这些人身险业务的公司,保险法第92条明确规定,如果保险公司真的因为经营问题,被依法撤销或者宣告破产了,你手里的人寿保险合同还有责任准备金,必须转让给其他经营同类业务的保险公司。要是没人愿意接?银保监会会直接指定公司接盘。
你的保障该怎么样还是怎么样,不会凭空消失。
不过话说回来,国内保险公司的成立门槛有多高你知道吗?光注册资金就要求实缴两个亿起步,还要受银保监会层层监管,每个季度都要查偿付能力,真走到破产那一步的,少之又少。
这么多年来,也就那一家两家出问题,最后保单也都好好的,该赔的都赔了。不用天天杞人忧天。
这些被传烂了的误区,保险法可不是这么说的
网上不知道什么时候传出来好多说法,什么“只要熬过两年,不如实告知也一定赔”,都是拿保险法当幌子瞎忽悠。
这个说法源头就是保险法的两年不可抗辩条款,好多人断章取义理解错了。
不可抗辩条款是说,保险合同成立超过两年之后,保险公司不能因为你没有如实告知解除合同。但前提是你确实是无心之失,真的忘了告知而已,要是你故意隐瞒,明明知道自己有结节还不说,甚至刻意不去体检,就为了瞒过核保,这种情况哪怕过了两年,保险公司依然可以依法拒赔甚至解除合同。
别拿这个条款当挡箭牌,如实做健康告知,才是对自己的保单负责。所有的健康告知内容,都要以保险公司的提问为准,不清楚的就去问保险公司官方客服,不要瞎蒙。
还有一个常见误区,说保险公司动不动就拿免责条款拒赔,都是坑。其实保险法也要求了,保险公司卖保险的时候,必须对免责条款做出明确的提示和说明,要是没给你说明,这个免责条款不产生效力。所以你买保险的时候,一定要自己花点时间看看免责部分,哪些不赔提前弄清楚,就不会事后闹矛盾了。
其实保险法不是给保险公司定的冷冰冰的法律,它是给咱们普通消费者撑腰的规则啊。大到保险公司破产,小到理赔纠纷,每一步都有法律给你托底。
当然了,法律给你撑腰,你自己也要走对路。买保险前看清楚合同,如实告知,不要听人瞎忽悠,也不要自己瞎解读规则,很多纠纷其实都是信息差造成的。
合规声明:本文内容仅供保险知识学习参考,不构成任何投保建议、核保结论或者理赔承诺,具体的保险责任、免责内容、理赔规则都要以你所持保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|阿辰