交了3年保费突然手头紧?减保与退保的选择别拍脑袋
2026-10-16 08:43:58
上周接了个老客户的电话,声音都快哭了。说去年刚给娃存的教育金,今年公司效益不好降薪,每个月多出来的几千块保费实在扛不住,问我能不能直接退。
能退。
但退完亏不亏?很多人没算过。
先别着急选,俩事根本不是一个逻辑
很多人上来就问,我是减保划算还是退保划算?
这话问的,就像你家里剩了半杯冰美式,问是喝半杯留着下次喝,还是直接全倒了划算——根本不是一回事啊,对吧。
减保是’部分解约’,你的保单主合同不会终止。简单说,就是你原来买的那份长期人寿保单,保障责任还继续有效,只是把保额降下来,对应的后续要交的保费会按比例减少,之前已经交的钱积累的现金价值,按合同约定能切出来一部分给你,剩下的保障、现金价值的积累规则,还是按最开始签的合同走。
而退保是’全单解约’,合同直接终止。你能拿到的是当前保单节点的全部现金价值,之后这份保单跟你再也没有关系,什么保障、什么长期的现金价值积累,全部归零。
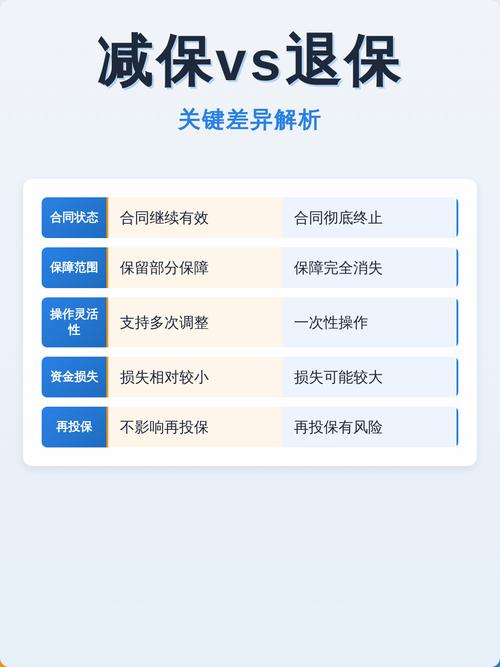 人寿保险减保与退保流程对比示意图
就像你租了个年付的公寓,住了半年想调整支出。减保相当于你跟房东商量,把原来的两居室换成一居室,剩下半年的房租按差价退你,你还接着住到租期结束,小区的门禁、配套的健身房你照样能用。退保是你直接退租,剩下的房租按合同扣完违约金退你,你直接拎包走,跟这个公寓半毛钱关系都没有。
大家最容易踩的几个坑,我见太多了
真的,每次碰到有人踩这些坑,我都替他心疼钱。
第一个坑,觉得减保随时想减多少减多少。不对的。几乎所有带减保规则的长期保单,都会对减保的比例、频次、最低留存保额有明确限制。不是你想拿多少就拿多少,比如有的产品要求每次减保不能超过基本保额的20%,一年最多办一次,减完之后剩下的保额不能低于产品规定的最低线,不然申请根本通不过。别听销售当年吹的’随时取钱随便取’,真等你操作的时候翻合同,才发现一堆约束,早知道当初就不把话听一半。
第二个坑,觉得退保退的是自己交的全部保费。我的天,这个误解真的太普遍了。尤其是交了没几年就退的,现金价值可能连已交保费的三分之一都不到。很多人拿着退保的钱当场就懵了,说我明明交了10万,怎么就退回来3万?碰到过刚交完第二年保费来退保的,算下来直接亏了快70%,坐在我办公室拍大腿,说当初要是知道退的时候扣这么多,说啥也不会脑子一热买那么高保额。
第三个坑,觉得减保拿出来的钱是白给的。真不是。你减保拿出来的那部分钱,本质是从你这份保单的现金价值里切出来的,对应的那部分保障就直接没了。以后这部分钱再产生的收益、对应的身故责任,都跟你没关系了。别觉得是薅保险公司羊毛,真不是。
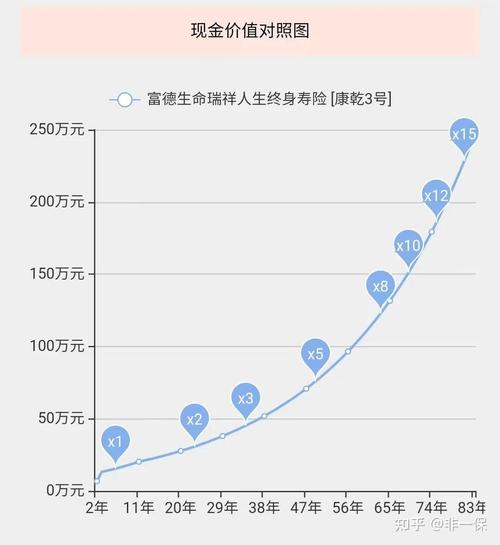 长期人寿保险现金价值增长曲线图
真要做选择的时候,别光算钱,先想清楚这几个问题
 真要做选择的时候,别光算钱,先想清楚这几个问题
别上来就算哪个方案拿回来的钱多就选哪个。先静下来问自己三个事。
第一,你现在交不上保费,是短期的周转困难,还是长期的收入断档?比如就是这个季度绩效没发,晚俩月就能补上,那根本不用动保单,交保费的宽限期就有60天,够你周转的,没必要为了俩月的资金缺口,把攒了好几年的保单给动了。如果是未来三五年的收入都要砍半,那再考虑是减保还是退。
第二,你现在手里的这份保单,保的东西是不是你当下最需要的?比如你当初买的是给自己的终身寿险,现在家里房贷都快还不上了,那你完全可以把保额降一点,留够覆盖房贷的部分就行,多出来的保额对应的保费砍下来,当家里的应急钱,没必要全退。要是你当初买的那个保单,本来就是被人忽悠买的,责任不对口,交了好几年才发现根本不是自己想要的,那算清楚现金价值,该退也别硬扛着交,不然越交亏的越多。
第三,你有没有算过,要是真把保单全退了,你现在的年龄再去买同类型的保障,要多花多少钱?这个点很多人忽略。比如你30岁买的重疾险,交了3年,33岁要是退了再重新买,首先身体不一定还能过健康告知,其次同样的保额,保费可能比30岁的时候贵了快30%,这账真的得算进去。
说实话,我从来不会劝客户必须留着保单,也不会劝客户赶紧退。每个人的家庭情况都不一样,有人觉得手里攥着现金比啥都踏实,有人觉得留着长期的保障更安心,没有绝对的对错。
别听别人瞎忽悠。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|知知
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
交了3年保费突然手头紧?减保与退保的选择别拍脑袋
文章链接:https://www.xinminbao.com/r/1857.html