健康告知到底是什么?
本质上就是保险公司的“准入筛查”。你要投保,得先让保险公司知道你当前的健康状况。 保险保的是未来不确定的风险,已经发生或者已经存在的健康问题,本来就不在预设的保障范围内,提前问清楚,对保险公司和投保人都公平。 别觉得这是保险公司故意卡人,要是所有人都查出病才买保险,那保险制度根本玩不转,最后损害的还是所有正常投保人的利益。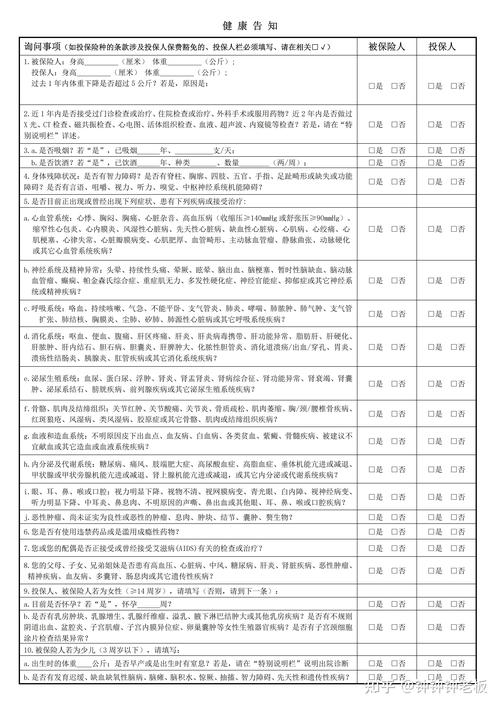
健康告知的三个核心原则,记牢能少走很多弯路
1. 问什么答什么,不问不答 大陆的保险采用的都是问询告知制,不是无限告知。也就是说,保险公司没问到的内容,你没必要主动说。 比如它只问你近三年有没有住院,你十年前得过肺炎早就痊愈,它没提,你就不用多说。很多人抱着“反正都要说清楚”的心态,把十几年前的发烧头痛都写上,纯属给自己加戏,反而可能让核保变严。 2. 不能故意隐瞒 别觉得小毛病没人知道。现在医院的门诊、住院记录,体检中心的体检报告,都是可查的。真到理赔的时候,保险公司会调阅所有相关记录,一点故意隐瞒都可能成为拒赔的理由。 别听旁人说“填无就完了,出事再说”,出事了担责任的是你自己。 3. 拿不准的,先核实再填写 别靠记忆瞎蒙。你记得三年前体检查出肺结节,但记不清大小也拿不到报告?那就先去医院或者体检中心调出来,看清楚时间、大小,再对着告知填。 瞎猜不如多花十分钟查记录。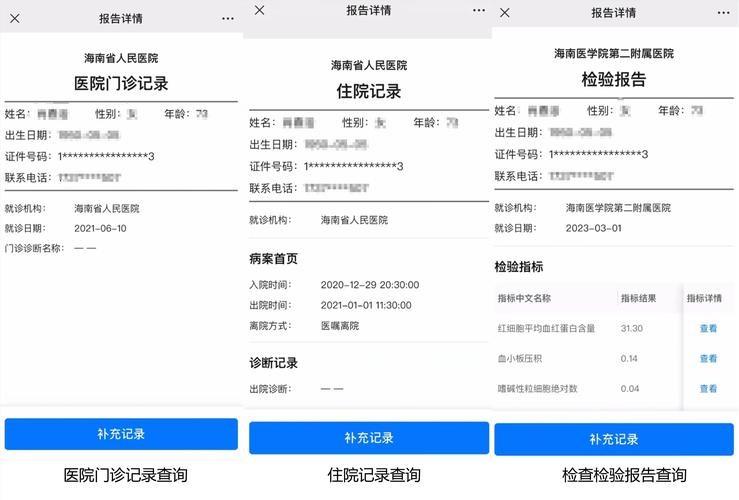
最常见的几个健康告知误解
- 误解一:体检查出小异常,肯定买不了保险 不对。很多常见的小问题,比如小于1cm的甲状腺结节、轻度脂肪肝,只要符合告知要求,大多能正常投保,不用一看到异常就直接放弃。
- 误解二:我没确诊过,所以不用说 很多人,体检查出结节,没去医院进一步确诊,就觉得不算有病,不用告诉保险公司。只要是你自己已经知道的体检异常,就算没确诊,也要按照告知要求如实说明。
- 误解三:我如实告知了,以后出险就一定会赔 不对。如实告知只是买保险的第一步,最终赔不赔,要看出险情况是不是符合合同约定的保障范围、免责条款,不是说告知了就一定赔。
作者|dananjin
排版|dananjin
审核|乐乐