上周楼下水果店张阿姨拎着半袋草莓来我家,翻出包里皱巴巴的三张保单找我看。翻到最后一张,她拍着大腿叹气:当年卖保险的小姑娘问我要保到70还是终身,我听不懂啥意思,想着要不两个都买,图个踏实。现在倒好,每年这两张重疾险加起来交快两万,我退休工资才三千五,现在进货都不敢进贵的水果了。
其实不光张阿姨,好多人买保险,第一步就卡在保障期限这儿,左也不对右也不对,不知道怎么选。今天就掰碎了说,给你理清楚。
为啥一选保障期限,大家就犯懵?
其实说白了,保障期限就是保险公司帮你兜着约定风险的时间段。你买一天,就保一天,买一辈子,就保一辈子。超出这个时间,合同就结束了,人家也不担责了。就这么简单。
为啥会纠结?
因为选长选短,直接影响每年交多少钱啊。总预算就那么多,想要长期限就得降保额,想要高保额就得缩期限,可不就纠结嘛。
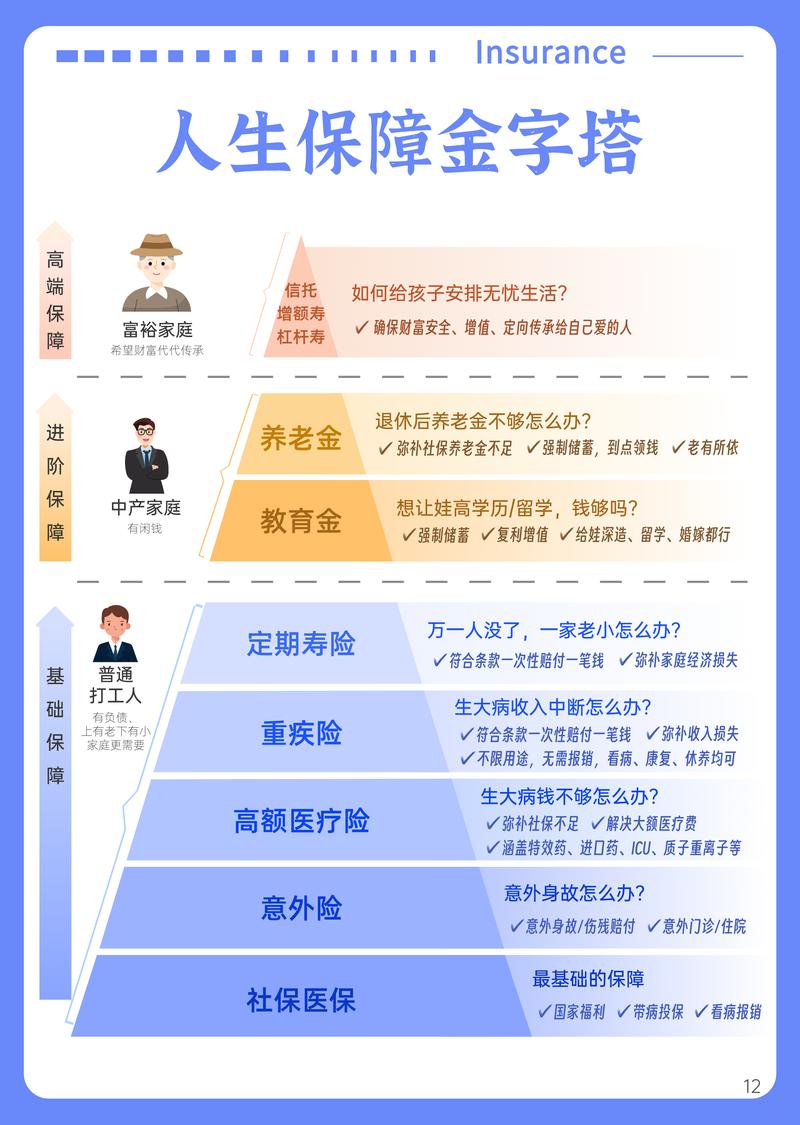
不同险种,保障期限的逻辑完全不一样
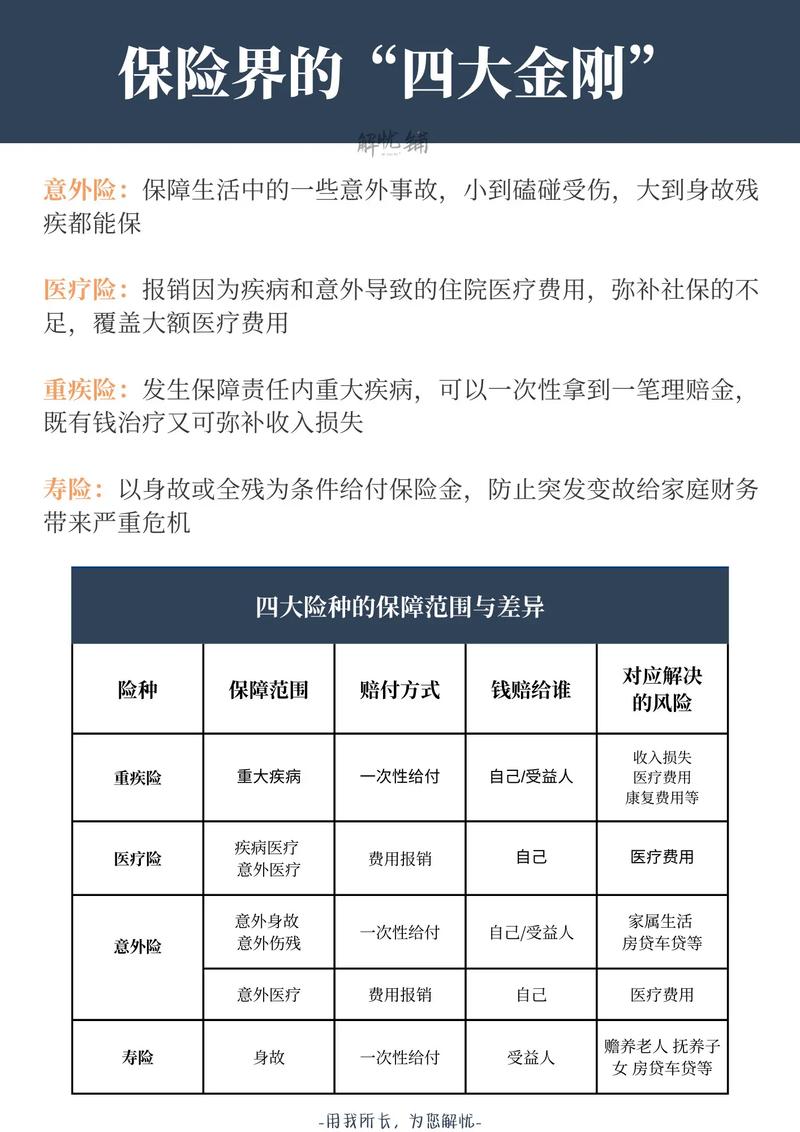
好多人搞错,以为所有保险的保障期限都是一回事,其实根本不是。不同险种,保障期限的玩法差远了。
先说意外险。大多是一年期,交一年保一年,每年几十上百块,就能买到几十万的保额。也有少数保几十年或者保终身的长期意外险,两者各有各的适用场景,没有绝对的对错。
再说说医疗险。现在市面上大多也是一年期,就算是带保证续保的,最长也就保二三十年,很少有保终身的医疗险,这个是产品形态决定的,不用强求。
真正让大家纠结的,是重疾险和寿险。这俩的保障期限选择范围特别宽:你可以选保20年、30年,也可以选保到60岁、70岁、80岁,还可以选保终身。不一样的选择,保费差好多。
比如同样50万保额,30岁男性,保到70岁可能每年交四五千,保终身就要八九千,差了快一倍。换你你不纠结?
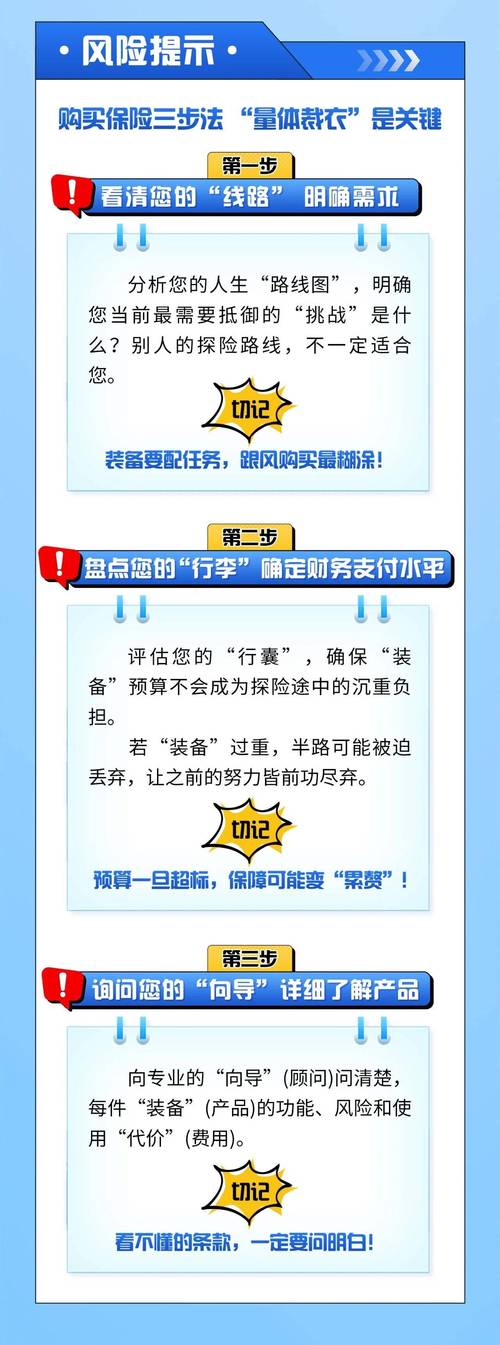
说实话,这里没有标准答案,全看你的钱包和需求。刚毕业没几年的年轻人,每个月除了房租饭钱剩不下多少,非要咬着牙买终身,最后保额只买得起20万,真出事了20万够干啥?连一场重疾的治疗费都不一定兜得住,更别说后续的康复费和收入损失。
不如先把保额做足,买够50万保到70岁,先把眼下三四十年最贵的人生阶段风险兜住,等以后收入涨了,再补充终身的保障,这不更踏实吗?
不过话说回来,要是你预算足够,那当然想选多长选多长,没人拦着。
这些关于保障期限的误区,你中了几个?
我见过太多人被带节奏,掉进误区里,白花好多冤枉钱。
第一个误区:保障期限越长越好,一定要买终身。
哪里有什么一定的事?适合自己的才对。预算五千硬要挤钱买终身,把保额砍到三十万,真遇上事不够用,期限再长有啥用?
第二个误区:一年期保险不靠谱,长期的才安全。
真的吗?就拿意外险来说,一年期的意外险性价比普遍很高,而且只要你符合健康要求,每年换着买也没问题,没什么不安全的。反而是有些长期意外险,价格贵好几倍,责任也没好到哪里去。当然,你要是怕麻烦,不想每年重新选,买长期也没问题,只是不要一竿子打死一年期的产品。
第三个误区:保短期就是浪费钱,交了钱没出事就白花了。
害,保险本来就是买个平安啊。你买一年车险没出事,你说车险浪费钱吗?本质不都是一样的?花点钱买个兜底,没出事当然最好,出事了有人兜着,这不就是保险的意义吗?
说来说去,选保障期限最核心的原则只有一个:预算有限的时候,保额的优先级永远高于保障期限。先把当下的风险兜住,再考虑更长期的安排,比啥都强。
最后再提醒一句,不管你选什么样的保障期限,关于续保、免责、理赔的所有规则,都要以保险合同和保险公司的官方说明为准,不要只听口头介绍。
本文内容仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺,不推荐任何具体保险产品,所有保险相关的规则约定,请以对应保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|满满