宽限期到底是个啥?真的不是保险公司”大发慈悲”
别觉得宽限期是保险公司额外给的人情福利,这是监管层面明确要求写进长期人身险合同里的通用规则,不是某家公司的专属贴心服务。 具体到规则本身,其实特别好懂:到了每年该交保费的约定日子,你绑定的扣款卡上余额不够,或者干脆忘了这回事,保险公司不会当天就把你的保单停效,会给你留60天的缓冲时间。对,就是60天,不是30天不是90天,绝大多数交10年、20年的长期重疾险、长期医疗险、年金险,宽限期都是这个时长,从约定的保费缴纳日开始算。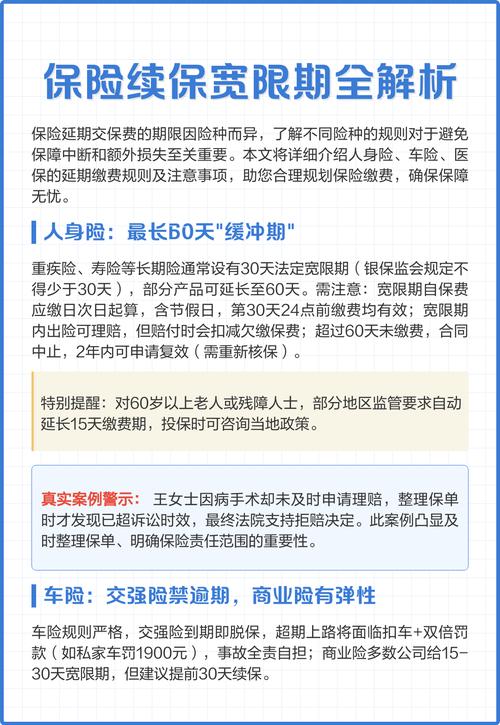
宽限期的这几个坑,踩中了真的要吃大亏
我见过太多人把宽限期的规则用歪,最后平白损失了不少钱,说几个最常见的误区,你对照着看看有没有踩过。 第一个,也是最多人犯的错:觉得”反正有60天宽限期,我慢慢交就行,晚个一年半载也没事”。 错。 60天的缓冲期到点了你还没交钱,保单就直接进入”中止”状态了。注意是”中止”不是”终止”——这时候保单是彻底不生效的,哪怕你这时候真的出了合同约定的事故,保险公司也不会承担理赔责任。这时候你要是想恢复保障,得走”保单复效”流程:重新提交健康告知材料,让保险公司重新审核你当下的身体状况。要是这两年你体检查出来个结节、血压偏高,或者其他需要告知的异常,可能就没法顺利恢复保障了。要是你一直拖着不办复效,超过两年,保险公司就有权直接终止合同,把保单的现金价值退给你,这里面的损失,可真不是闹着玩的。 之前碰到过个阿姨,就是抱着”晚交俩月也没事”的心态,上次交保费的时候刚好赶上家里要装修,手头紧,想着等装修完手头松了再补,结果拖了快70天。刚好那阵她体检查出来肺上有个磨玻璃结节,后来想去办保单复效,直接被要求对这个责任做除外,她悔得直拍大腿,说早知道那时候借点钱也把保费交上,哪至于平白多了个限制。 第二个误区:觉得所有保险都有宽限期。 也不对。那种交一次保一年的意外险、短期旅行险,或者其他一年期的消费型险种,基本是没有宽限期的。到了约定的缴费日没扣到钱,保单当天就失效,别指望给你留缓冲空间。 第三个误区:觉得宽限期里出险,就得全额赔。刚才提过,理赔的时候是会把你欠的保费扣掉的,这是合同里明确写好的规则,不是保险公司随便克扣。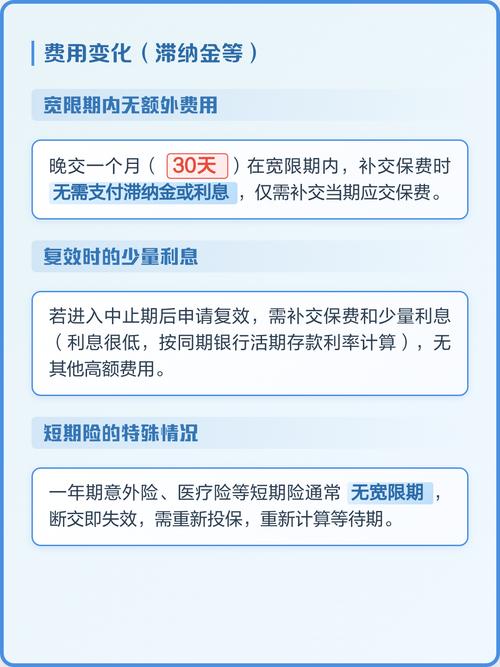
关于宽限期,给你几个实打实的小提醒
说白了,宽限期就是个给你应急用的备用通道,不是让你故意拖着不交保费的借口。我给你几个小建议,能帮你少担很多没必要的心。 第一,别把宽限期当”免费的拖延理由”。你想啊,万一你在宽限期里晃悠的时候,体检查出来点小异常,本来你按时交保费就能正常承保,结果你拖着不交,等真的要交钱的时候,身体出了状况,那多不划算? 第二,绑成扣款账户的卡,别放那种常年没钱的空卡。很多人图省事,把一张几乎不用的储蓄卡绑成扣款卡,卡上常年就留几十块钱,到了交保费的时候要么忘了转钱,要么卡被临时冻结了,等看到扣款失败的通知,都过去大半个月了,平白无故担惊受怕好几天。我自己现在的操作是,每笔长期保单的扣款日,都在手机日历里设个提前7天的提醒,到点就把钱转进去,省得漏了。 第三,要是真的临时手头特别紧,比如这个月刚交了房租,手上实在拿不出钱交保费,别硬扛着不跟保险公司说。你可以打官方客服电话问问,很多公司是可以申请暂时缓交的,比你硬等60天宽限期到点了保单中止要稳妥得多。 对了,再碎碎念一句:所有涉及宽限期的具体规则,比如时间长短、理赔扣减方式、复效的具体要求,全都是以你手里那份保险合同的条款,还有保险公司的官方说明为准的,别听网上的碎片信息瞎扯,也别听旁人随便给你打包票,翻合同最准。以上内容仅为保险基础知识科普,不构成任何投保建议、核保结论或理赔承诺,所有涉及保单效力、宽限期规则、复效流程的相关内容,请以您所持有的保险合同条款及保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|白杨