车险入门:把绕人的车险条款掰碎了给你说
2026-10-04 02:19:57
说实话,大部分人买车险的时候,都没仔细看过条款。对吧?全听销售说两句就签字了。第一年在4S店办,第二年想自己换,盯着屏幕上一堆险种名称,直接懵了。
先把框架理清楚:车险只分两大类
第一类,交强险,这是国家强制要求买的,不买不能上路,也过不了年检。
它的作用很单一:只赔事故中对方的损失,自己的车撞坏了、自己人受伤了,交强险一分钱不赔。目前交强险的总保额是20万,其中身故伤残18万,医疗费用1.8万,财产损失2千。说实话这点额度真不够,遇上大点的事故根本顶不住,所以一定要配商业险。
第二类,商业车险,自愿买,但几乎没人不买。车险改革之后,商业险的结构很清晰,分主险和附加险。
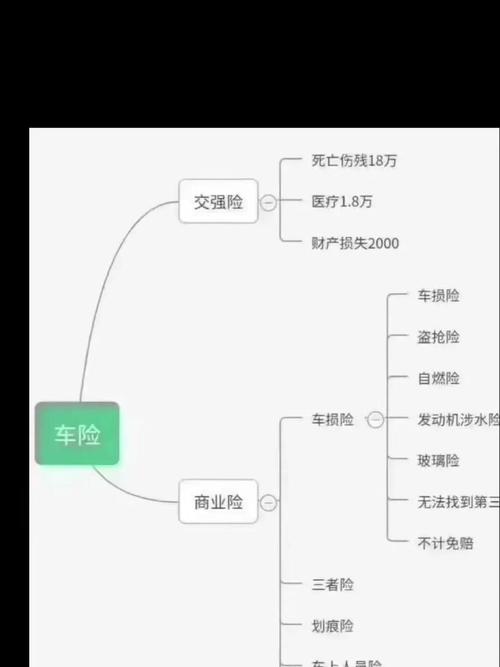 2020车险改革后险种分类图
主险目前一共三个:车损险、第三者责任险、车上人员责任险。
车损险赔你自己车的损失,小到刮擦蹭路牙,大到撞报废、被水淹、被冰雹砸,甚至原来需要单独买的盗抢、自燃、发动机涉水(二次启动除外)、找不到第三方,现在都已经并入车损险了,不用额外买。
第三者责任险,就是补交强险的不足,赔事故中对方的人身伤亡和财产损失。你撞了豪车、撞了人,交强险不够赔的部分,都从这里出。
车上人员责任险,保的是你自己车上司机和乘客的伤亡损失,对应座位买,比如五座车就可以买司机+四个乘客。
剩下的都是附加险,比较实用的比如医保外用药责任险——很多人撞了人,三者险赔的时候,只赔医保范围内的用药,对方用了进口自费药,这部分钱得自己掏,买了这个附加险就能赔。其他还有玻璃单独破碎、车身划痕这些,看你自己需求选。
几个传了很久的误解,一次性说清
第一个,全险等于啥都赔?
错。根本没有真正意义上的全险。绝大多数时候,销售说的全险,只是把几个常见主险捆在一起卖了,像刚才说的医保外用药责任险这种,很多全险套餐都没包含。真遇上事,才发现得自己掏钱,坑不小。
第二个,车损险买越高保额越划算?
不对。车损险的赔付是按车辆实际价值算的,你十万的车,就算买了二十万的保额,真撞报废了,也只会赔你十万左右,多花的保费纯粹是浪费。
第三个,我车被水淹了,买了车损险一定能赔?
大部分情况能赔,但有一个例外:如果水淹之后你强行二次启动发动机,导致发动机损坏,绝大多数条款都是免责的,不赔。这一点真的要记牢。
第四个,没买车损险,撞车了自己车修不了?
要看责任。如果是对方全责,那你的车损由对方的三者险赔,不用动自己的车损险。只有你自己负责的部分,才需要走自己的车损险赔。
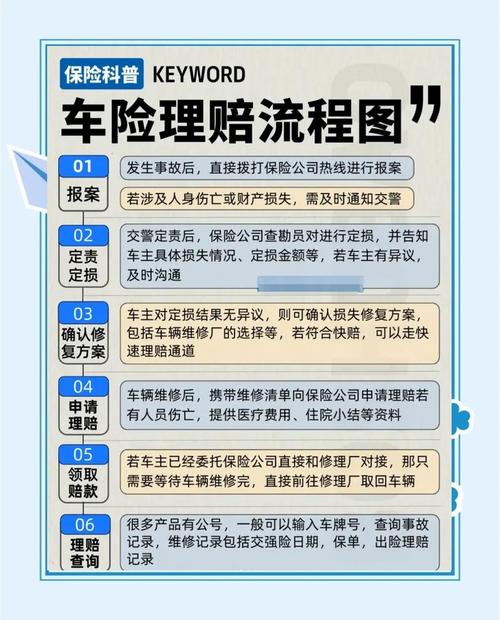 车险常见理赔免责场景示意图
最后说几个必须记牢的注意事项
 最后说几个必须记牢的注意事项
1. 车辆用途一定要如实填。你如果是跑网约车、跑货运,一定要买对应营运性质的车险,买了家用的,出事了保险公司可以拒赔。
2. 过户车一定要及时改车险信息。买了二手车,过完户一定要通知保险公司变更车主信息,不然真出事了,可能会产生理赔纠纷。
3. 脱保不要超过太久。车险脱保超过一定时间,很多保险公司会重新核保,甚至涨保费,交强险脱保开车上路还违法,千万别忘续保。
合规提醒
本文仅做保险知识科普整理,不构成任何投保建议,不推荐任何保险产品,不评价任何保险公司及产品。所有具体的保险责任、免责条款、理赔条件、投保要求,均以您所投保的保险合同以及保险公司官方说明为准。任何情况下,理赔结果都需要根据实际情况和合同约定判定,本文不做任何承诺。作者|dananjin
排版|dananjin
审核|乐乐
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
车险入门:把绕人的车险条款掰碎了给你说
文章链接:https://www.xinminbao.com/a/1238.html