上周帮朋友整理住院理赔材料,盯着他出院结算单上的自付金额愣了三分钟——明明买了百万医疗,怎么报下来还没覆盖一半?
翻了他的保单才反应过来。
他根本没搞懂免赔额。
先给你算明白:免赔额到底是个什么东西
很多人第一次看到免赔额三个字,第一反应是——合着保险公司先扣我一笔钱才肯赔?这不是明摆着耍流氓?
真不是。
你把它想成两个人凑钱去吃火锅,事先约好,消费金额在200块以内的部分,你自己掏;超过200的部分,两个人按约定的比例分摊。这200块的起步线,就是免赔额。
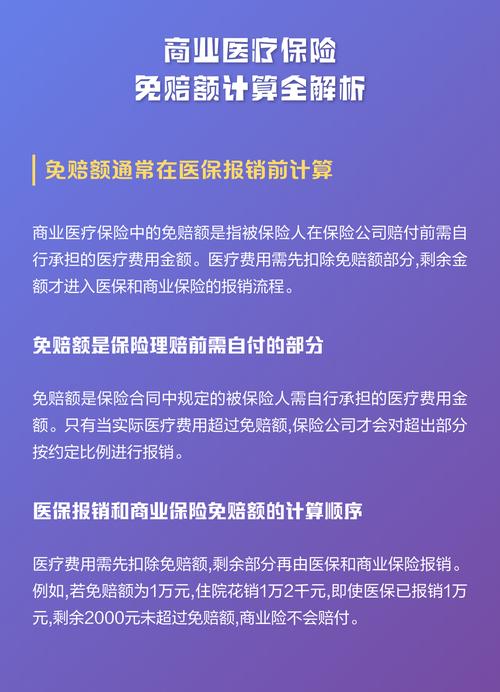
从精算逻辑上讲,免赔额本质是保险人和投保人约定的、需要由被保险人自行承担的、保险公司不承担赔付责任的损失金额上限。设置这个门槛,最直接的作用是筛掉那些细碎、高频的小额理赔,把保险的保障杠杆集中在真正会对家庭造成经济冲击的大额医疗支出上,最终摊低所有投保人的保费成本。
说直白点。
你看病花的钱,没到约定的线,找保险公司也没用。
过了线,才轮到他上场。
别觉得这是霸王条款。
你想想,如果没有免赔额,今天感冒花200块找保险公司报,明天拿药花100块也报,那保险公司为了覆盖这些细碎的理赔成本,最后只能把保费抬到天上去——最后买单的还是所有投保人。
别被销售话术带偏:关于免赔额的3个常见误区
1. 不是所有保险的免赔额都是统一的1万
很多人被网上的科普洗了脑,以为所有带医疗责任的保险,免赔额都是1万。根本不是。
不同险种的免赔额设置逻辑完全不一样。比如很多意外险的意外门诊责任,是0免赔的,哪怕你磕破了头花了100块处理伤口,符合规则就能报;有的中端医疗产品,住院责任的免赔额是5000,甚至更低;而重疾险本身是达到合同约定的疾病状态,直接赔付约定保额,根本没有传统意义上的免赔额概念。
这里必须提一句:免赔额的具体金额、适用场景,完全以对应保险合同的条款描述为准,别拿其他产品的规则往自己的保单上套。
2. 不是你花的所有钱,都能累计进免赔额
这是最多人踩的坑。
很多人以为,只要自己掏了钱,不管是医保目录外的自费药、还是特需部门的单间床位费、还是营养保健类的花费,全都会算进免赔额的累计池里。等真的理赔的时候才发现,只有符合合同约定保障范围的费用,才会被纳入免赔额的计算基数。那些不在保障范围内的花费,哪怕你花了10万,也和免赔额的累计半毛钱关系没有。
3. 不是所有的免赔额,都是每年重新计算的
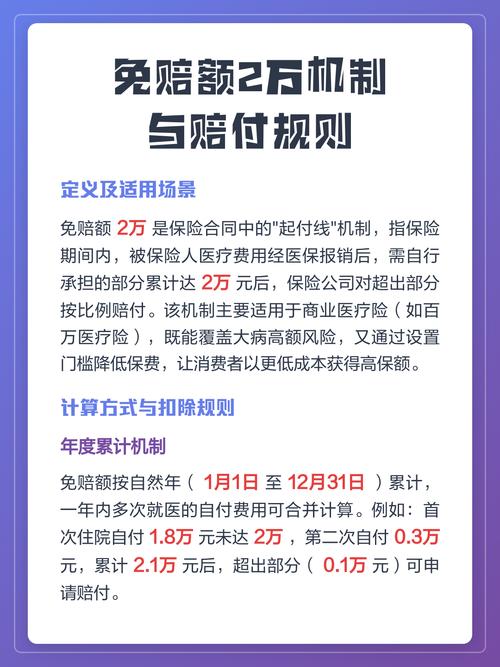
我之前遇到过一个客户,去年第一次住院花了8000,没到1万免赔额,自己掏了;今年年初又住院花了4000,他以为去年的8000不算数,这次要自己再掏1万才能报,急得团团转。
翻了合同才发现,他买的那款是保证续保期内的累计免赔额——去年的8000加上这次的4000,早就过线了。
白焦虑了半个月。
其实免赔额的计算周期,不同合同的约定差得很多:有的是按自然年算,每年1月1日重新累计;有的是按保单年度算,从你每年交保费的那天开始算累计周期;有的是在整个保证续保的周期内累计,攒够数之后,后续的理赔就不需要再扣免赔额了;还有的是家庭共享免赔额,就是整个家庭成员的花费凑够一个数,所有人都可以达到理赔门槛。
谈理赔之前,你必须留意的免赔额细节
第一,看清楚免赔额的扣除顺序。
同样是2万的住院花费,1万的免赔额,因为扣除顺序不一样,最终能报的钱可能差出好几千。举个例子,你住院总共花了2万,医保统筹报了1万,剩下1万是自己掏的。如果合同约定是“先扣除医保已支付的部分,剩余自付金额再扣免赔额”,那你自付的1万刚好达到免赔额门槛,超出的部分就可以按规则申请理赔;如果合同约定是“先从总花费里扣掉免赔额,再计算医保报销和自付的部分”,那2万总花费先扣1万免赔,剩下1万再按规则分摊,算下来能报的钱就少了一大截。
第二,看清楚哪些费用能抵扣免赔额。
比如有的合同里,医保统筹支付的部分不能算进免赔额累计,只有你自己掏的钱才能算;有的是符合社保目录的自付部分能算,自费药部分不能算。别等理赔的时候才发现,自己花了大几万的自费药,居然连免赔额的计算池都进不去。
第三,看清楚免赔额的减免规则。
有的产品针对连续未理赔的投保人,会逐年降低免赔额,比如今年1万,明年没理赔就降到9000,后年降到8000。但这个规则不是通用的,必须看合同里的明确约定,别听销售口头承诺就当真。
最后得说几句实在的提醒
以上所有关于免赔额的解释,都是通用的保险概念科普,不针对任何具体的保险产品,也不构成任何投保建议。
你在查阅自己保单的时候,所有和免赔额相关的规则、金额、计算方式,都要以你手里那份保险合同的正式条款,以及保险公司官方渠道的说明为准。如果有看不懂的地方,别找卖你保险的销售掰扯,直接打保险公司的官方客服电话问,问的时候记得把自己保单的合同号报上,得到的答复才是有效的。
别信网上那些“免赔额都是坑”的极端吐槽,也别信销售说的“0免赔随便报”的绝对承诺。
保险从来不是什么能帮你赚大钱的工具。
它就是个风险兜底的约定。
你把约定里的每一条算明白,真到要用到的时候,才不会手忙脚乱。
哦对了,上次那个一开始算错理赔金额的朋友,后来把自己保单里的免赔额条款逐字读了三遍,现在逢人就劝,买保险别光看保费便宜不便宜,先把免赔额的规则摸透了再说。
作者|dananjin
排版|dananjin
审核|满满