上周三傍晚我刚拎着半个沙瓤西瓜上楼,对门张姐“唰”一下从消防通道的拐角钻出来,攥着皱巴巴的保单角,脸垮得比楼下卖剩的桃子还蔫。
“小周啊,你帮我看看!去年我得肺炎住院花了八千多,当初卖我保险的人说住院全报,怎么这次理赔到账才五千出头?”
我把西瓜往她怀里塞了半块,拉着她在楼梯间的台阶上坐下,指着保单上那行印得比蚂蚁还小的字——社保结算后,超过1万免赔额的部分,按90%赔付;未经过社保结算的,赔付比例为60%。
她盯着那行字愣了三秒,拍着大腿喊:“我当时哪注意这个啊!他就跟我说能赔几百万!”
太正常了。
多少人买保险的时候,眼睛直勾勾盯着“最高保额600万”“住院能报几百万”的加粗大字,从来没正眼看过藏在条款夹缝里的赔付比例。
那行字才是真的决定你最后能拿到多少钱的关键。
别不信。
先掰明白:赔付比例从来不是固定不变的死数
很多人以为,赔付比例就是保单上印的那个孤零零的数字,比如写着100%就是全报,写着60%就是报六成。
错。
它更像个跟着不同条件跳来跳去的滑块。
很常见的影响因素,就是你有没有先走基本医保的报销流程。
我前阵子帮一个刚毕业的小伙子看理赔材料,他在杭州上班,老家的居民医保没办异地备案,急性阑尾炎住院的时候嫌备案麻烦,直接全自费结了账,花了总共12000多。按他的保单约定,如果先经过医保结算,扣掉1万的免赔额,剩下的2000块能按90%赔,也就是拿1800。结果因为没走医保,赔付比例直接降到60%,最后只拿了1200。他蹲在社区活动室的椅子上懊悔了半小时,说早知道花10分钟打个电话备案,也不至于少拿小六百。
除了社保结算的影响,赔付比例还会跟你就诊的医院等级、所在的科室、用的药品类型绑定。比如有的保单,普通部住院能按90%赔,去特需部、国际部的话,赔付比例直接降到60%;有的保单,社保目录内的药能按100%赔,社保外的自费药、进口耗材,赔付比例可能只有60%甚至更低。
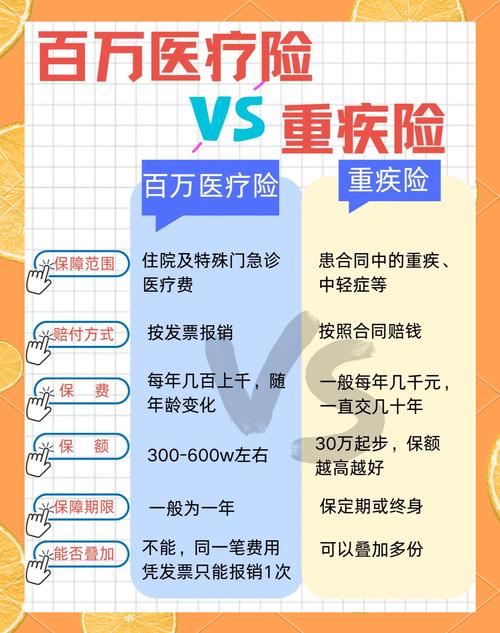
你看,从来没有什么“放之四海而皆准”的固定比例,所有的数字,都是跟着具体的场景走的。
别掉坑:那些关于赔付比例的口头“话术陷阱”
我每次听见有人拍着胸脯说“我们这个产品百分百赔付”,都忍不住在心里翻个白眼。
哪来的百分百啊?
所有听上去特别爽的高赔付比例,背后全是一长串没说出口的前提。
之前有个阿姨拿着保单来找我,说自己上次住院花了两万多,保单上明明写着100%赔付,怎么最后只报了一万三。我把条款翻到对应的页给她指:所谓的100%赔付,适用范围是“社保目录内、合理且必要的医疗费用”。她账单里那七千多块的自费进口支架、营养针、特需护理费,根本不在这个适用范围内,自然没法按100%的比例算。
还有更常见的误导——很多人把“超过免赔额之后的部分按100%赔付”,理解成“住院花的所有钱都按100%赔”。
差远了。
免赔额是什么?就是你自己要先承担的那部分钱。比如1万的免赔额,就是住院花的钱,先扣掉1万,剩下的部分才谈得上按多少比例赔。要是你总共才花了八千,连免赔额都没摸到,那不管赔付比例写得多高,你都拿不到理赔款。
说实话,我见过太多人,买保险的时候被“100%赔付”几个字勾得当场签字,连条款都没翻两页,真到理赔的时候才发现,自己理解的100%,和条款里写的100%,根本不是一回事。
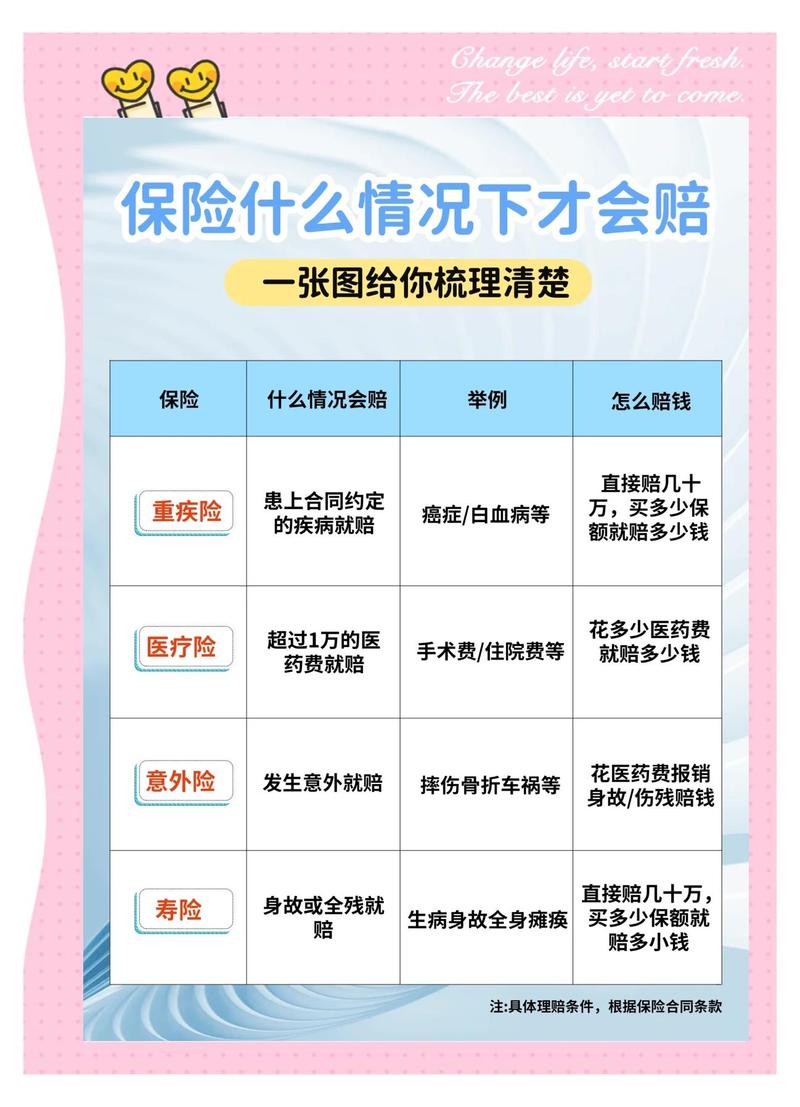
掏心窝的提醒:别等躺病床上才想起翻条款
我每次帮邻居看完保单,都会让大家花个5分钟,把和赔付比例相关的几个关键信息,抄在便签上贴冰箱上:
比如,先走社保的话,过了免赔额按多少比例赔;没走社保的话按多少比例;去特需门诊的话比例是多少;哪些费用是不算在赔付基数里的。
真的别嫌麻烦。
上次张姐就是,她之前把保单塞在电视柜的抽屉里大半年,连自己的免赔额是1万都不知道,这次肺炎住院总共花了8200,扣掉社保报的2100,剩下的6100本来就没到免赔额,按道理本来就报不了多少,她还以为自己能全报,结果看到理赔通知的时候差点气出高血压。后来我帮她算,她这次其实已经很接近免赔额了,要是之后再因为门诊或者住院产生个四千多的费用,累计到1万的免赔额,剩下的部分就能按90%的比例报。
她听完才松了口气,说早知道当初多花十分钟看看条款,也不至于那天堵在我家门口吓我一跳。
哦对,还有个很多人容易忽略的点:有的保单里的赔付比例,是会随着你连续参保的年限涨的。比如第一年按60%赔,连续交个三四年,能涨到90%。但这个规则,你不问,没人会主动跟你说。
最后得跟大家唠两句实在的。
今天说的所有内容,都是日常科普用的常识,不针对任何一款具体的保险产品,也不构成任何投保、理赔的建议。所有和赔付比例相关的规则、免责范围、计算方式,最终都要以你手里的保险合同原文,还有保险公司的官方说明为准。要是真的有看不懂的地方,直接打保险公司的官方客服电话问,别光听身边人或者销售的口头承诺。
以上内容仅为保险知识科普,不构成任何投保建议、核保结论或理赔承诺。所有保险责任、赔付规则、免责条款等内容,均以正式保险合同及保险公司官方公示信息为准。
可别觉得看条款是件麻烦事。你现在花10分钟搞懂的比例,真到要用的时候,可能就能帮你少掏好几千的冤枉钱。
作者|dananjin
排版|dananjin
审核|安然