攒了半辈子钱才懂:年金险到底适合谁,不适合谁
2026-10-04 01:48:57
前几天楼下遛弯,碰到小区的张阿姨拉着我不放。说前阵子去银行存定期,客户经理给她推了个产品,存十万放十年,之后每年都能领钱,比定期划算,问我是不是骗人的,说听起来叫年金险,她绕来绕去搞不懂,怕攒了一辈子的养老钱踩坑。
先唠明白,到底啥是年金险?
说白了,就是你现在把钱交给保险公司,可以一次交清,也可以分三五年、一二十年慢慢交。等你到了之前约定好的时间,保险公司就会定期给你打钱——按年给就是年金,按月领其实也符合这个逻辑。
举个最简单的例子,很多人三十多岁生了娃,买一份规划教育金的年金,交二十年,等娃十八岁上大学开始领,正好当学费生活费,不管未来家庭有什么变动,这笔钱肯定是给孩子留着的。还有人四五十岁,想着以后退休了社保发的钱不够花,买一份,六十岁之后每年领一笔钱当零花钱,这就是年金险最常见的用法。
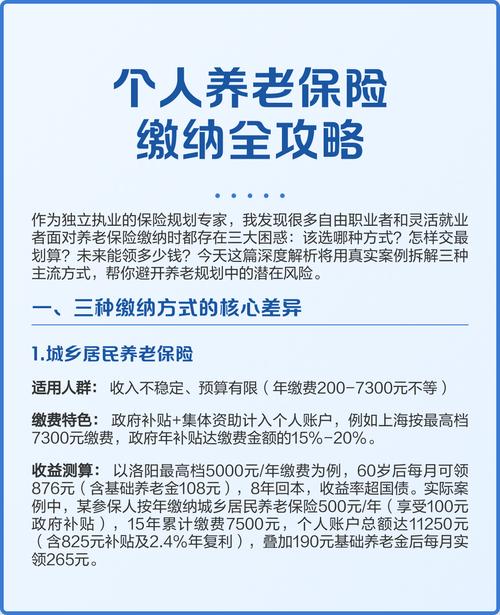 普通人年金险缴费领钱流程示意图
很多人对年金险的误解,真的挺深的
说实话,我见过最多的坑,都是因为一开始就理解错了方向。
第一个最多见的误解:年金险是用来赚大钱的理财产品。不对。它本质是保险,核心作用是帮你锁定长期确定的现金流,说白了就是强制你把钱存下来,到点才能用,不会年轻时候乱造,老了一分不剩。它的收益是长期的、确定的,不可能让你一夜暴富,你要是想赚快钱,指望它比很多投资赚得多,那趁早打消这个念头。
第二个误解:所有人都得买一份。哪有这回事啊。你想想,要是你连重疾险医疗险都没配齐,手里连几万块应急钱都不够,你跑去买年金,一交就是每年几万,交几十年,万一中间生病需要钱,取出来还要亏本金,这不就是自找麻烦吗,对吧。
还有个挺离谱的误解:买了年金险就不用交社保了。我真听过有人这么忽悠长辈。这简直是歪理。社保是国家给的基础保障,退休了国家给你发钱,生病医疗还给报销,这是任何商业保险都代替不了的。年金险最多就是给你多补一笔零花钱,让你老了过得更舒坦一点,不可能替代社保的位置。
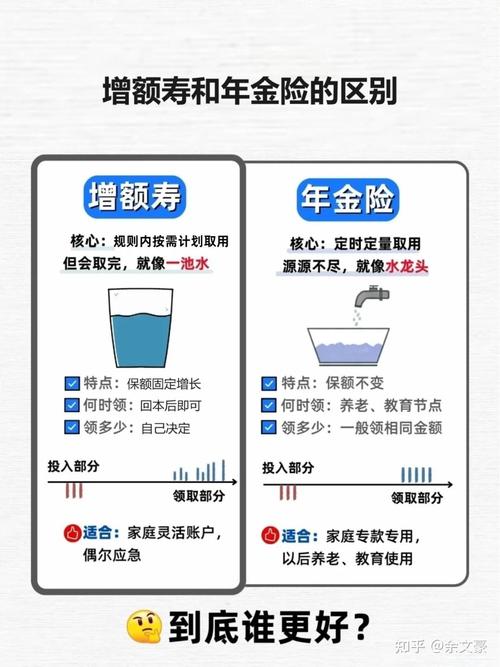 常见年金险认知误区对比整理表
打算碰年金险之前,先想清楚这几件事
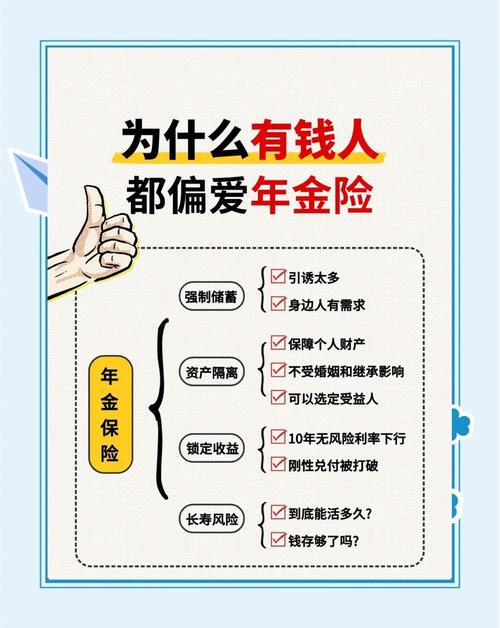 打算碰年金险之前,先想清楚这几件事
不过话说回来,年金险也不是洪水猛兽,不是全都是坑,适合的人用它真的挺有用的。但买之前一定要捋明白几个问题,别脑子一热就签字。
第一,你手里有没有真闲钱?什么叫闲钱?就是放进去之后,起码十年八年不用动,哪怕急用钱也不指望这笔钱救急的钱。毕竟年金险前期现金价值低,你中途要退保拿出来,大概率会亏本金,这个一定要提前想清楚。去年就碰到一个刚工作三年的小姑娘,被朋友拉着买了每年两万交十年的年金,现在换工作收入降了,交不起了想退,只能拿回来不到一半的钱,悔得直拍大腿。
第二,你买它是为了啥?别跟风,别人买你就买。要是你就是想给自己多存一笔养老金,老了每个月多几千块逛菜市场买新衣服,或者就是想给孩子存一笔确定的教育金,不管未来怎么样,这笔钱肯定给孩子留着,那它确实能满足你的需求。要是你根本不知道自己买它干嘛,就是听人说划算就想买,那别碰。
第三,所有口头承诺,都不如合同写的管用。别听业务员随口说什么收益有多高,以后能领多少钱,一切都以合同上写的为准。看不懂就找懂的人帮你看,或者直接打保险公司官方客服问清楚,别稀里糊涂就签字。
其实说来说去,年金险就是个工具而已。就像家里的高压锅,用对了焖饭香,操作错了还会出危险,关键看你能不能用对地方。它从来不是什么必须要买的保险,也不是什么十恶不赦的骗人东西,找准自己的需求,捋清楚自己的钱包情况,再决定就好。
—
本内容仅供保险知识学习参考,不构成任何投保建议,不推荐任何具体产品,不承诺任何收益,所有保障规则、领取规则都以保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|知知
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
攒了半辈子钱才懂:年金险到底适合谁,不适合谁
文章链接:https://www.xinminbao.com/a/1237.html