揭开定期寿险的真相:它从来不是给你用的
2026-10-04 01:18:57
你买过寿险吗?很多人第一反应是,我好好的,买这玩意干嘛?说实话,定期寿险从根上来说,就不是给投保人自己买的。它是给你爱的人留的后路。
到底什么是定期寿险?一句话说清
买定期寿险,就是你和保险公司约定好,保一段固定的时间——可能是10年、20年,也可能保到你60岁、70岁。约定时间内,如果你不幸身故,或者发生了全残(完全丧失劳动能力),保险公司就会给你指定的受益人,赔一笔合同约定好的钱。
很多人分不清楚它和重疾险、意外险的区别。重疾险是你得了约定大病,赔钱给你养病,覆盖收入损失。意外险只赔意外导致的身故伤残。定期寿险不管是意外还是疾病,甚至自然身故(免责条款里除外的不算),都赔。
就是这么简单。
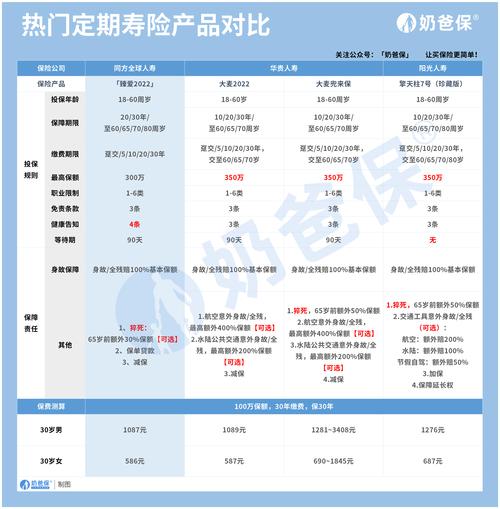 定期寿险保障责任对比示意图
哪些人该买定期寿险?哪些完全没必要
直接说结论,不用绕弯。
1. 适合:家庭经济支柱
你想想,你现在走了,你的房贷还完了吗?孩子的大学学费攒够了吗?父母的养老钱准备好了吗?这笔赔付款,就是替你继续承担你该担的责任,不让你走了之后,家人跟着吃苦还债。
2. 适合:有大额负债的人
哪怕你不是唯一的支柱,只要身上背着几百万房贷,或者其他大额欠款,买一份定期寿险,就是给家人留个兜底。不至于你出事之后,房子被收走,全家居无定所。
3. 完全没必要买的人群:
未成年孩子,不用买。孩子没有家庭责任,买了完全是浪费钱。
已经退休,没有负债,子女都已经独立的老人,不用买。
单身一人,没有负债,也没有要供养的家人,可买可不买,没必要硬买。
我见过刚毕业22岁的小姑娘,被销售忽悠着买了定寿,一年交大几千,真的挺冤的。对吧?
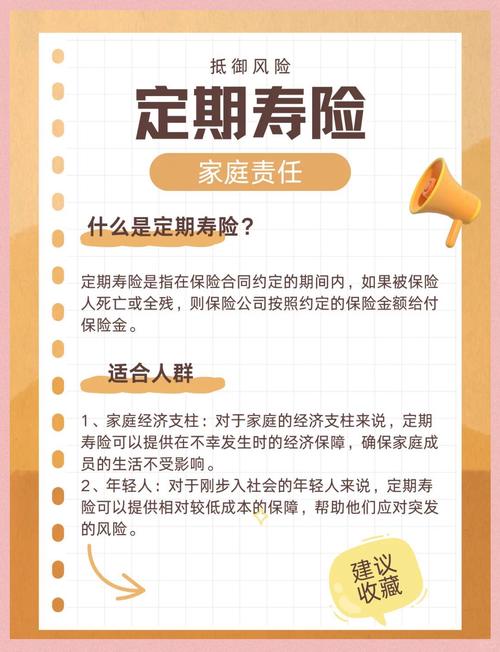 定期寿险适合人群分类表
流传最广的几个误区,别信
 流传最广的几个误区,别信
第一个误区:我有社保,单位有团险,足够了。
社保身故只给一点点丧葬费,团险的身故额度一般也就几十万,很多人房贷都不止这个数,真出事了,根本不够填窟窿。
第二个误区:全残保障没用,我只要身故就行。
真到全残那一步,你人活着,但是赚不了一分钱,还要家人花大钱照顾你,这个时候能赔一笔钱,比你身故了再赔有用得多。绝大多数定期寿险都带全残,别嫌它多余。
第三个误区:健康告知随便填,熬过两年就一定赔。
这个谣言不知道害了多少人。什么两年不可抗辩条款,不是你故意隐瞒的挡箭牌。如果你明知道自己有大病还故意不告知,保险公司完全可以拒赔,闹到法院也不一定赢。一定要如实填。
第四个误区:定期寿险保费贵,我买不起。
说实话,真不贵。三十岁身体健康的人,买一百万保额,保到60岁,一年很多也就几百块。一顿饭钱换几百万的保障,真没你想的那么贵。
一定要留意的几个核心细节
 一定要留意的几个核心细节
1. 健康告知:问到什么答什么,没问到的不用主动说,一定要如实,具体要求以保险公司的询问内容和合同为准。
2. 免责条款:一定要看清楚什么情况不赔,比如故意犯罪、酒驾、吸毒这些,大多都在免责里,不赔。具体内容以你手里的合同为准。
3. 等待期:买完之后有一段等待期,一般是90天或者180天,等待期内出事,大多只退保费不赔保额,具体规则看合同。
4. 受益人一定要指定:别图省事空着填法定。指定受益人理赔的时候手续简单很多,也不会有乱七八糟的纠纷,一定要填。
—
本文仅做基础保险知识科普,不销售、不推荐任何保险产品,也不评价任何保险公司的好坏。所有核保、理赔、投保的规则,都要以你签订的保险合同,还有保险公司的官方说明为准,本文不构成任何投保建议。
作者|dananjin
排版|dananjin
审核|安然
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
揭开定期寿险的真相:它从来不是给你用的
文章链接:https://www.xinminbao.com/a/1236.html