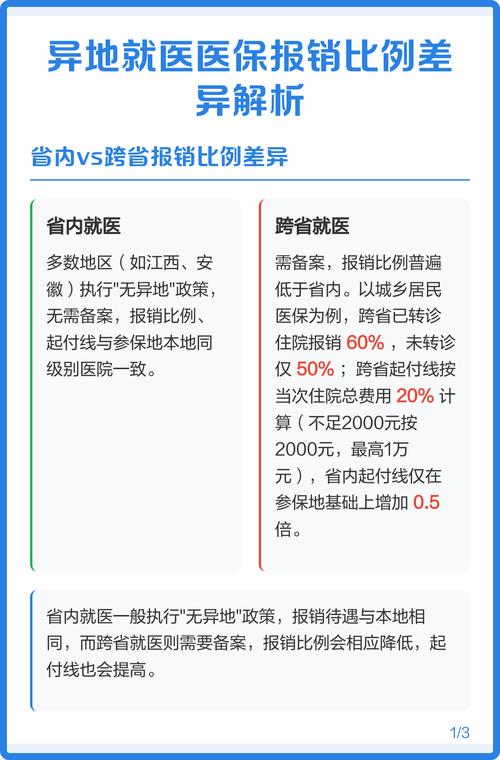
前阵子在业主群聊天,碰到之前一起拼菜的张姨吐槽。张姨原来在武汉退休,去年收拾了全部家当去广州帮闺女带二胎,本来想着南方气候好,帮带孩子还能跟闺女一家团圆,多好的事。结果开春不小心染上流感,转成肺炎住了一周院,结账的时候傻了。原来她没提前办异地就医备案,医保只能回去报销不说,报销比例还比备案低了快20个点。本来退休工资就不高,这一下子多掏小两万,说起来都叹气。
现在人口流动这么大,年轻人去大城市打工,老人跟着去子女城市养老,异地就医早就不是稀罕事。可真轮到自己头上,好多人都摸不清医保和商业保险到底怎么算。
异地就医,医保和商保各怎么报
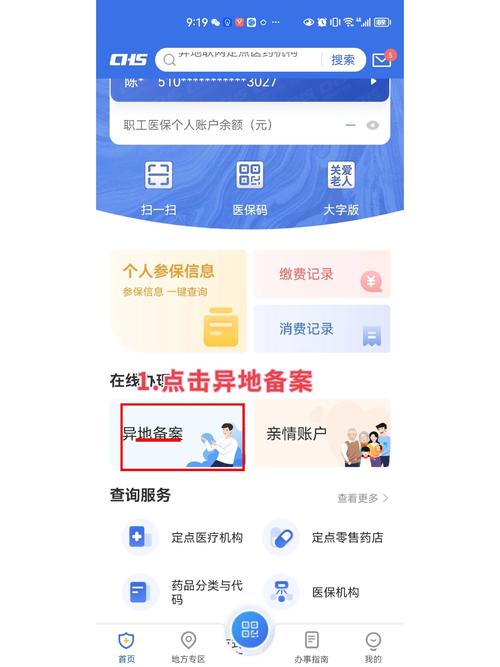
医保是咱们看病报销的基础,现在全国异地就医直接结算已经铺开了,但前提是你得按要求做备案。
备案大概分两种。一种是长期异地居住备案,适合打算在异地住三五年甚至定居的人,比如张姨这种帮子女带娃养老的,办了这种之后,报销比例跟在参保地本地住院差不了多少。另一种是临时异地就医,比如出门旅游突然生病,或是专程去大城市大医院看病,就办临时备案,报销比例会比长期备案稍低一点,但比不备案直接去报要高太多。
说完医保,再说说大家都关心的商业保险。很多人买了百万医疗险、意外险,担心异地看病不给报。
说实话,大部分正规的商业保险,只要你是在符合合同要求的医院看病,比如大多要求二级及以上公立医院普通部,不管你在哪个城市,都能报。不存在“参保地之外看病就不给报”的说法。不过话说回来,也有少数情况,比如有些针对特定地区推出的产品,可能会有就医地域的限制,这种情况很少见,但还是要看清楚条款。一切以合同写的为准。
这些误区,好多人都踩过
我接触过不少朋友,聊起异地就医,好多想当然的想法,一不小心就踩坑。
第一个误区:不备案就绝对不能报销。不对。大部分地区,就算没提前备案,你回到参保地还是可以报销的,只是报销比例会比备案低几个到十几个点,不会一分钱都不给报。当然,能提前备还是提前备,省得麻烦。
第二个误区:异地买的保险,搬家之后就没用了。好多人年轻的时候在一线城市打工买了保险,后来回老家发展,就觉得保险白买了。哪有这回事?现在绝大多数商业保险都是全国通赔,你哪怕搬到偏远小城,只要符合理赔条件,一样能申请报销。真要怕有问题,打保险公司客服电话问一句,五分钟就能搞清楚。
第三个误区:只有住院需要注意,门诊不用。不对,现在很多地方门诊也已经开通异地直接结算了,同样需要备案,尤其是长期异地居住的朋友,备案之后平时拿药看门诊都能直接刷医保,不用自己先掏钱再回去跑报销,太省事儿了。
第四个误区:急诊可以不用备案。不少人觉得我是突发疾病,来不及备案,总不能不给报吧?大部分地区对于突发急诊都有放宽政策,但有些地方还是要求你事后一定时间内补备案,不然还是会影响报销比例。真碰到这种事,提前打电话给参保地的医保局问清楚,别稀里糊涂多花钱。
提前做这几步,少跑冤枉路少花钱
其实异地就医真的没那么复杂,提前花一点时间搞清楚,能省好多心。
第一,提前办医保备案,真的超简单。现在根本不用你跑回参保地开证明,手机上打开国家医保服务平台APP,或者当地的医保公众号,跟着步骤填信息,三五分钟就能弄完。要是你是长期去外地住,办个长期备案,一次办好长期有效,不用每次去都办。
第二,抽点时间理清楚自己的所有保障。不管是医保还是买的商业保险,把规则捋一遍。尤其是打算长期搬去外地住的,抽一个晚上,把所有保单翻出来,看看有没有就医地域限制,不清楚就找保险公司问,别等生病了才想起捋,那时候慌慌张张容易出错。
第三,所有单据一定要留好。哪怕是已经走医保直接结算了,要是还有需要商保报销的部分,发票、出院小结、用药明细、诊断证明,一样都别丢,最好复印一份存着,电子档也存一份,省得原件丢了补起来麻烦。
日子过顺了,谁也不想跟看病报销打交道。可真要用到的时候,多知道一点,就能少掏一点冤枉钱,少跑几趟冤枉路。
温馨提示:本文仅做保险知识科普,内容仅供学习参考,不构成任何投保建议、理赔承诺。异地就医医保政策以当地医保部门官方规则为准,商业保险相关内容以保险合同及保险公司官方说明为准。本文不推销任何保险产品。
作者|dananjin
排版|dananjin
审核|小准