上周帮朋友处理了个理赔咨询——他家阳台堆的半袋装修剩的河沙,赶上入夏的那场大风,直接从防盗网的缝隙滑下去,砸中了楼下停的特斯拉后挡风,4S店报的维修价快八千。
他第一反应是跳脚:”我又没故意往外扔,凭啥我担?楼下那车凭啥不停去地下车库,停我家阳台正下方干嘛?”
交警上门定责的时候他还不服,直到民警把《民法典》里关于建筑物上悬挂物、搁置物坠落的条款念了半段,他才蔫了——合着自己对阳台摆的东西有管理义务,没放稳导致掉下去的,不管是不是故意,该担的责任跑不掉。
先把最容易拧巴的几个误区掰碎了说
很多人对高空坠物责任的认知,全来自刷到的社会新闻,越看越怕。
有人怕住高层莫名其妙躺枪——找不到抛物者的时候,全楼都要平摊赔偿。
真不是。只要你能拿出实打实的证据,证明自己根本不可能是那个扔东西的人,完全可以免责。比如案发当天你在千里外出差,有高铁票、酒店入住记录;比如你家户型在楼栋的另一侧,坠物的落点根本不在你家窗户的投影范围内;比如你家根本没有和坠物同类型的物品,这些情况都可以在后续的追责环节把自己摘出来,别稀里糊涂跟着业主群里的邻居凑钱赔,最后才发现自己的责任根本站不住脚。
我之前见过个大姐,住2楼,案发当天在楼下跳广场舞,警察上门问她的时候,她还以为是诈骗,差点把人赶出去。
还有人觉得,只要没砸到人,砸坏点公共设施根本不算事。
错。比如你家掉下去的东西砸坏了小区的门禁道闸、刮断了公共绿化的香樟树、砸坏了健身区的器材,物业找上门要维修费的时候,别觉得委屈。这些都属于你该承担的侵权责任,和砸到路人的性质没有本质区别。
更有人觉得,自己花了钱买的家财险,只要是从家里掉下去的东西造成的损失,不管啥情况都能赔。
这就更想当然了。
你交的那点保费,到底能兜住哪部分
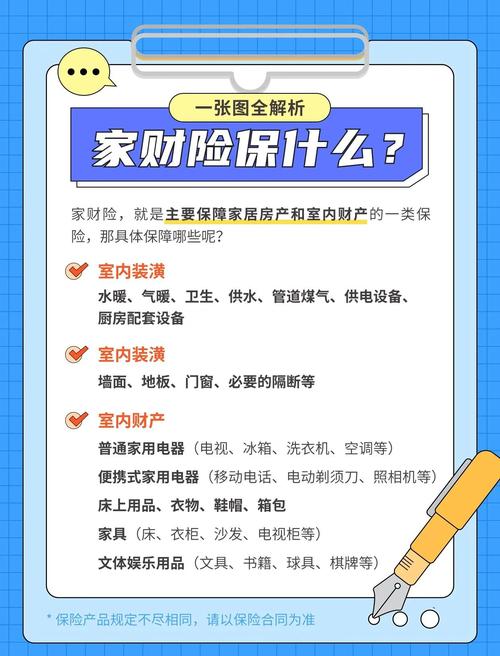
我之前帮好几个朋友翻过手里的家财险条款,发现个挺有意思的事——绝大多数普通家财险里,默认都包含了高空坠物的第三者责任保障。
说白了就是,你作为房屋的实际使用人,因为你管理的物品、建筑附属部分掉下去,给别人造成了人身伤害或者财产损失,本该你掏的赔偿钱,保险公司按照条款约定给你报。
那这部分到底保啥?
比如你家晒被子的时候,没放稳的金属晾衣杆掉下去,砸了人家的车顶;比如阳台的陶土花盆被风刮下去,刮破了路过行人的胳膊;比如你家空调外机的固定螺丝松了,掉下去砸坏了楼下的雨棚——这些属于你尽到管理义务不到位导致的损失,都在保障的覆盖范围内。
啥情况不赔?
故意行为导致的损失,是所有正规保险条款里明确列在免责范围的,不会给你兜底。你要是故意从阳台往下扔啤酒瓶、扔建筑垃圾,这种违法的事,该你自己担的法律责任半分跑不掉。
自己家的东西砸了自己的财产,不赔。比如你家阳台掉下去的花盆,砸中了你自己停在楼下的车,这部分损失要走你自己的车损险报销,家财险里的第三者责任是不管的——毕竟第三者指的是除了保险公司和你自己之外的人,自己的损失不能算在第三者头上。
还有个容易被忽略的边界:如果是你雇的家政人员擦窗户的时候,失手把玻璃碰掉下去砸了人,这种情况能不能赔?绝大多数条款是覆盖的,但也有部分条款会把”雇佣人员的重大过失”列在免责范围里,别默认所有情况都能赔,投保前花两分钟翻下责任免除的章节,比啥都强。
哦对,也别听销售忽悠,说必须买几百块一年的专项高空坠物责任险才有用。你手里那份一年一两百块的家财险,大概率已经把这部分责任包进去了,要是觉得20万的责任限额不够用——比如你家是低楼层带大露台,平时在阳台养了几十盆花、堆了不少杂物——那加个几百块的保额提升就行,真没必要重复花钱买功能重叠的产品。对吧,钱要花在刀刃上。
真出事了,别上来就全揽或者全推
真遇到自家东西掉下去的情况,很多人第一反应要么是躲,要么是上来就跟人吵架。
别躲。
先看现场有没有人受伤。有人受伤先打120,再报交警,最后给保险公司打报案电话。别上来就跟受伤的人或者车主说”全是我的错,我啥都赔”——也别上来就梗着脖子说”我没扔东西凭啥找我”。
就拿之前那个朋友的事说,他一开始跟车主吵得面红耳赤,说人家不该把车停在楼底下,后来交警定责的时候明确说,那个车位是物业划的合规公共车位,业主对自家阳台的搁置物有法定管理义务,最后责任还是他担的。还好他的家财险里有对应的第三者责任,最后扣了200块的绝对免赔额,剩下的七千多维修款都是保险公司报的,他自己没掏多少。
平时的风控其实比买多少保险都重要。
别在阳台的外沿摆那种没固定的东西——什么装满水的矿泉水瓶、陶土花盆、拖把头,风一吹就晃,真没必要省那点室内的空间。每年入夏之前,找个师傅上门检查下空调外机的固定支架、阳台窗户的密封胶条有没有松动,这些小事花不了几百块,真等东西掉下去砸到人,花的钱能做十次检查。
真出险了,所有的沟通记录、交警开的责任认定书、对方的维修发票、医疗缴费单据,都留好。别私下给人转了钱就把票据要回来扔了,保险公司核损的时候要核验所有凭证,拿不出来的部分,最后全得自己掏腰包。
哦对,还有个大家最关心的点:那种找不到具体侵权人的时候,所有可能加害的业主一起掏的补偿款,能不能走保险报?
要看具体条款。有些家财险的第三者责任,是可以覆盖这种无过错的补偿责任的,但也有部分条款只赔你因为自身过错该承担的赔偿,不覆盖这种连带的补偿。真遇到这种情况,别上来就跟着邻居凑钱,先把自己的条款翻出来看看,或者直接打保险公司的客服电话问清楚,能报的部分就走流程,不能报的再考虑要不要自己掏。
别总觉得这种事离你远,上次刮大风的时候,我家楼下单元门旁边的地砖上,还落了个从20层掉下来的塑料衣架,砸在离放学的小孩半米远的地方,现在想想都后怕。
说到底,高空坠物的责任从来不是什么防不胜防的横祸。你对自家阳台那点东西多上点心,比买多少兜底的保险都管用。
作者|dananjin
排版|dananjin
审核|小准