上周帮闺蜜处理完她出租屋的漏水理赔,她坐在我家沙发上啃冰棒,突然冒出一句”早知道当初那几百块不省了”。
这事说起来糟心。
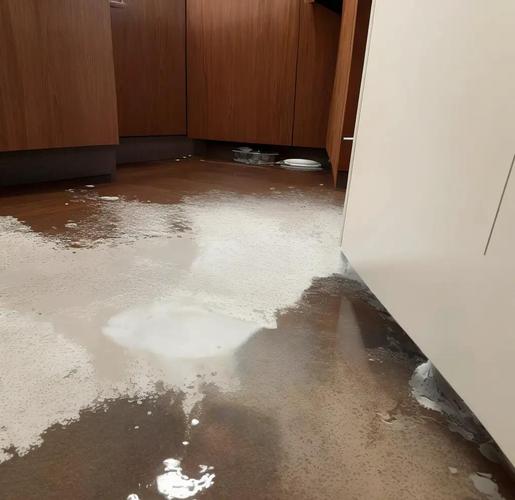
她去年把父母留下的老破小挂出去长租,租客是刚毕业的小姑娘,平时上班早出晚归,卫生间墙里的旧水管锈穿了,悄咪咪漏了三天,把楼下邻居刚装的集成吊顶、定制衣柜全泡了。前前后后算下来,赔人家的装修钱、临时住酒店的补贴,加上自己家重新刨墙换水管的费用,小两万打了水漂。
之前有保险经纪跟她提过一嘴房东保险,她当时翻了个白眼,说自己的房子自己还不清楚?纯纯收智商税,专门坑那些手里有十几套房的包租公的。
别把它当成”有钱人的专属保单”
很多人对这类产品的误解,真的差得离谱。
不是说你手里攥着十套八套房才有资格买。哪怕你只有一套闲置的老房子,不管是长租给上班族,还是挂在平台做短租民宿,只要房子不是你自己常住,都有适配的产品。

最容易踩的坑其实是拿普通家财险凑数。
普通自住型家财险,一旦房屋变更为出租用途,多数产品会直接将相关损失列为除外责任。我之前碰到过一个客户,自己住的时候买了大几百万的家财险,觉得保障够足,房子租出去之后也没换保单,结果租客做饭忘关燃气灶,把厨房橱柜烧得面目全非,报理赔的时候直接被拒了——原因就是条款里明明白白写着,仅保障自住场景下的损失,出租场景不在保障范围内。
说白了,房东保险本质上就是把家财险里的”出租场景”单独拎出来,补上了普通家财险的保障缺口而已,根本不是什么复杂的高门槛产品。
掰开揉碎说,它到底保哪些”糟心事”
别听销售吹得天花乱坠,把它的责任拆开来,其实就是三块最实在的内容,没有什么花里胡哨的东西。
第一块是房屋本身的硬件损失。比如墙皮脱落、管道老化、电路短路这些非人为故意的损坏,修房子的钱能走保险。第二块是最实用的第三者责任——不管是你家水管漏到楼下要赔邻居,还是阳台的花盆被风刮下去砸了停在楼下的车,甚至租客在楼道里被你家堆的杂物绊倒摔成骨折要找你追责,这类本该由房东承担的赔偿责任,都在保障范围内。第三块是少数产品会附加的小额补偿,比如租客恶意拖欠房租的短期损失、房屋因为出问题没法出租的空窗期补贴,一般额度都不高,别指望靠这个覆盖全年的房租损失。
当然,不保的东西也得说在前头,别买的时候啥都好,出事了才发现这也不赔那也不赔。
比如租客自己随身带的电脑、手机、首饰这些个人物品被偷、被损坏,保险不管——那是租客自己该买的意外险或者家财险的责任,跟房东没关系。比如你明知道租客要把承重墙砸了做隔断群租,还默许人家弄,最后出了结构问题,保险公司肯定不赔。还有你自己故意搞出来的损失,比如跟租客闹矛盾,自己把人家东西扔出去要赔偿,这种想都别想。
买之前别光算价格,这几个细节比”便宜”重要多了
说实话,我见过太多人买这类产品的时候,第一反应是找最便宜的,一年几十块钱的那种,真出事了才发现,条款里藏着一堆能把人噎死的除外责任。
真的别嫌麻烦。
选的时候别光盯着页面上的大字号宣传语,翻到最后看那几行小字的免责条款。先看清楚适用的出租场景:有些产品只保签了一年以上长租合同的住宅,如果你是把房子挂在平台做日租民宿,千万别选这类,到时候出事了真的不赔。再看第三者责任的额度,别选那种只有10万、20万的基础款,现在随便个邻居家泡水的维修费用、人伤的医药费,很容易就超了这个数,一般选个50万到100万的额度,一年也就多几十块,真没必要在这抠搜。
亏不亏?太亏了。
我见过有房东为了省30块的保费差价,选了20万额度的第三者责任,结果租客洗澡的时候热水器漏电,把人电伤了,算下来医药费加伤残赔偿快80万,剩下的60多万全是自己掏的,那点省下来的钱连零头都不够补。
还有个容易被忽略的点:有些产品对房龄有要求,比如超过25年的老房子要额外核保,提前问清楚客服能不能投,别付了钱才发现被拒保,白折腾。
真遇上事了,理赔的时候也别上来就私了把钱转出去。先拍好现场的照片、视频,留好后续维修的正规发票,第一时间打保险公司的电话报备,别等墙都重新刷完了、吊顶都装回去了才想起来报,那时候啥证据都没了,扯皮扯到你头疼。
哦对,也不是所有人都非得买这个。你房子根本不打算出租,就自己家住,那买普通家财险完全够用,没必要多花钱带出租责任。要是房子长期空着,一两年都不打算往外租,那也没必要凑这个热闹。
上次我那个闺蜜,上次赔完两万多之后,转头就给自己家那套出租房买了带100万第三者责任的房东保险,今年保单到期的时候特意给我发消息,说这钱花得比她之前买的那些没用的美容卡值多了。
其实说白了,房东保险从来不是什么稳赚的投资,就是你收租路上的一块软垫子——你用不着的时候觉得它占地方,真遇上事了,才知道它能帮你挡掉多少本来要自己硬扛的麻烦。
作者|dananjin
排版|dananjin
审核|乐乐