前阵子陪朋友去处理剐蹭,他坐我车上还念叨,自己每年交交强险从来没理赔过,亏大了。结果真出了事,连赔谁都搞不清。
上周帮他走理赔流程,他掏完300块修车费愣在原地。
“我不是买了交强险吗?怎么我自己车的钱一分都报不了?”
真的。好多人交了好几年交强险,连最基本的赔付逻辑都没搞懂。
你交的那笔保费,到底给谁兜底
别被”强制保险”的名头吓住,它的逻辑简单到离谱。交强险的赔付对象永远是事故中的第三方,不是你自己。啥叫第三方?就是事故里除了你自己、你车上的乘客、你自己的财产之外的人或东西。
举个最常见的例子:你开车等红灯的时候没注意,追了前面私家车的尾。对方的修车钱、对方车上人员的看病钱,都可以从交强险的限额里出。但你自己车的保险杠碎了、你自己磕到方向盘疼得要去拍CT,这些钱交强险是不管的。
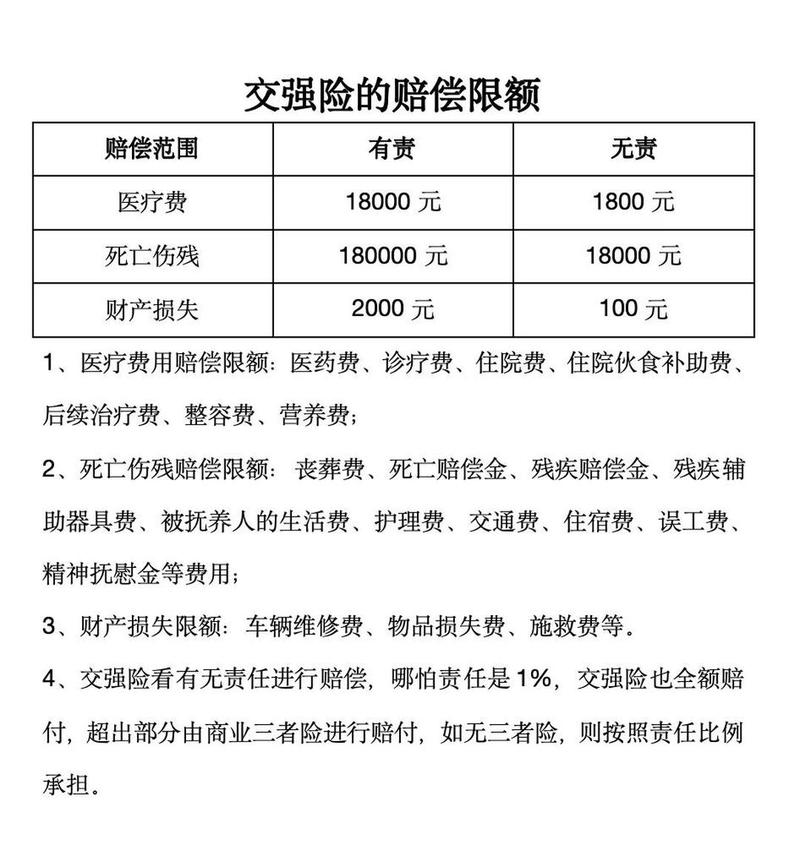
现行的责任限额是全国统一的,有责情况下总限额20万,其中死亡伤残类赔偿18万,医疗费用类1.8万,财产损失类2000块。哪怕你在事故里是无责方,交强险也会在对应低额的无责限额内,帮你承担该赔给对方的部分,不会让你因为无责还得自己掏钱。
当然,也不是所有碰了别人的情况都能赔。比如你故意开车撞路边的护栏,或者你自己开车蹭了自家小区院墙的墙皮,这类损失通常不在保障范围内——毕竟墙是你自己的,护栏如果是你故意撞的,属于主观恶意范畴,不在保障责任里。
只要是合法上路的机动车,从刚提的新车到开了十几年的老代步车,不管你是一年开5000公里通勤,还是天天跑长途拉货,都必须投保交强险。没有例外。
踩过最多的几个认知坑
说实话,我见过太多对交强险的误解,有些误解甚至能让车主掏好几万的冤枉钱。
第一个坑:买了交强险就够了,不用搭商业险。真不是。就拿最常见的财产损失来说,交强险的财产损失限额只有2000块。你要是不小心把人家的豪华车保险杠蹭掉一块漆,补漆可能要大几千,剩下的超出限额的部分,全得你自己掏。上次有个车主蹭了路边停的宝马,光修车费就花了9000,交强险赔完2000,剩下7000自己掏的时候,才后悔没买三者险。
第二个坑:交强险啥情况都能赔。也不是。比如你无证驾驶、毒驾,或者故意制造事故想骗保,这种情况交强险最多先垫付抢救受伤人员的费用,之后保险公司是要向你把钱追回来的。别想着钻空子,最后钱还是得你出。
第三个坑:保费能找关系打折。好多人碰到过说”交强险给你打5折”的黄牛,别信。交强险的保费是全国统一基准费率,没有任何私下打折的空间。你拿到的所谓优惠,其实是跟你上一年度的出险次数挂钩的浮动费率——连续好几年没出险,保费自然会往下浮,这是系统自动算的,跟所谓的内部关系半毛钱关系都没有。上次碰到个车主,连续3年没出险,保费打了7折,他还到处跟人炫耀自己找了熟人拿的内部价,听得我哭笑不得。
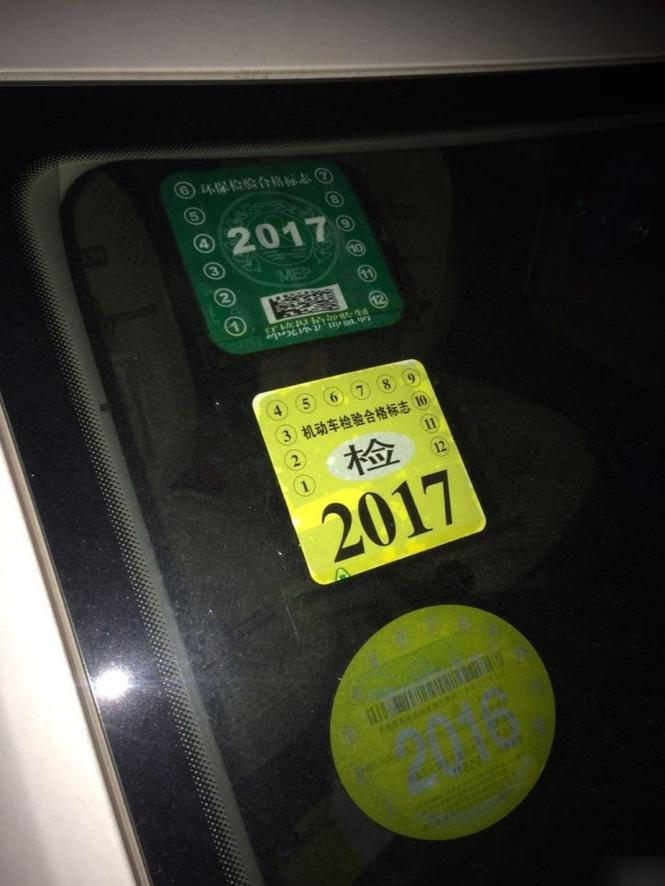
还有个小细节:以前要求交强险标识必须贴在挡风玻璃的右上角,现在很多地方已经实现了电子保单联网,不用贴纸质标了,但如果是还没实现联网的地区,没贴标识上路还是可能被拦下来检查的。
办投保、走理赔的时候别犯懒
别觉得交强险是强制交的,随便找个渠道付了钱就完事。
投保的时候,尽量找正规的持牌渠道。那种收了钱不给你录系统的”野渠道”,最后你车在保障期里出了事,查不到你的保单信息,理赔的时候根本找不到人。车辆只要上路行驶,就必须处于交强险有效保障期内,按现行交规,未投保交强险的车辆上路被查到,是要被扣留车辆、补缴保费并处以基础保费两倍罚款的。我见过太多车主,因为忙忘了续保,被交警拦下来的时候,掏的罚款都够交一整年的保费了,何苦呢。
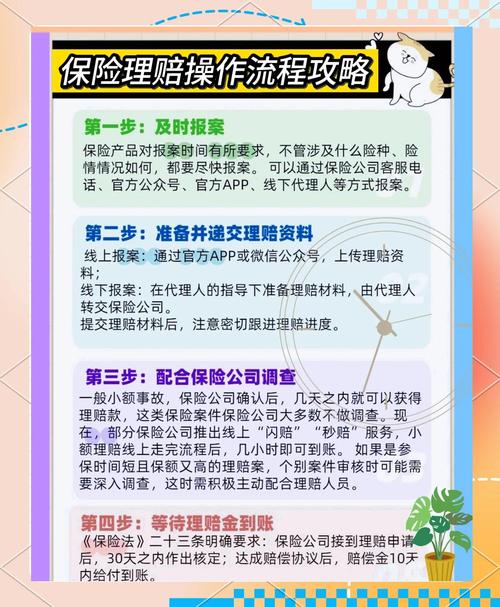
走理赔的时候,别一出事就想着私了。尤其是碰到有人受伤的情况,哪怕当时对方说只是擦破点皮不用去医院,过几天人家说腰疼要拍片子、要赔误工费,你再回头找保险公司报案,因为当时没报交警、没定责,理赔流程会走得特别费劲。
哦对,还有个很多人不知道的细节:你把车借给有合法驾照的朋友开,朋友出了事故,交强险是正常赔的。毕竟它保的是车辆的行驶风险,不是固定绑定某一个驾驶人。别觉得”车借出去了,出了事跟我没关系”或者”出了事故保险公司不赔”,真不是。
说白了,交强险就是给所有上路的人托的最低安全底。它条款统一,保费透明,没有什么花里胡哨的套路,但也真的扛不住大的损失。别把它当万能险,该配的商业险还是得配,开车的时候多注意观察路况,比啥保险都管用。
作者|dananjin
排版|dananjin
审核|安然