先搞懂:报销比例的基数是什么
90%的人都搞错了报销比例的计算基数。你以为是总医疗费乘以比例?大错特错。 举个例子,你生病住院总共花了10万块,其中医保报销了4万,剩下6万是你自己掏的。但这6万也不是全部拿来算报销比例的,大部分医疗险都有1万免赔额,扣掉这1万,剩下5万才是计算报销比例的基数。如果比例是90%,那就是报4.5万,而不是总花费10万的90%也就是9万,差了快一倍。 不同的保险,基数规则不一样。有的是按总花费减医保报销减免赔额,有的是只算社保范围内的花费再减免赔,规则都写在条款里,一定要看。
不同险种,报销比例的逻辑天差地别
医保的报销比例 医保的报销比例大家都熟,核心规则就是,医院等级越低,报销比例越高,等级越高,比例越低。比如社区医院可能报销90%以上,三甲医院住院可能只有60%-70%。而且分门诊和住院,门诊比例低,住院比例高。还有起付线,起付线以下不报,超过起付线的部分才按比例报,超过封顶线的部分也不报。 很多人不知道,医保报销也分甲类药乙类药,甲类100%计入报销基数,乙类要先自付一部分,剩下的再按比例报。 商业医疗险的报销比例 商业医疗险的报销比例,坑最多。很多产品宣传的100%报销,前提是你已经用医保报销过了。如果你没走医保直接去商业保险报,比例直接降到60%甚至更低,这个一定要注意。还有,很多产品只报社保范围内的费用,比例再高,社保外的自费药、进口耗材都不报,遇上大病根本顶不上用。 意外险的意外医疗报销比例 和医疗险逻辑差不多,大部分也会限制社保范围内用药,有免赔额,有没有社保报销,比例也不一样。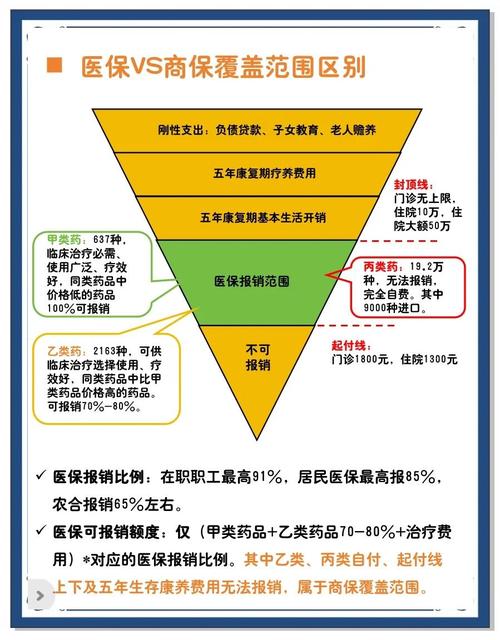
这些关于报销比例的误解,一定要避开

最后要提醒的事
以上内容仅做保险知识科普,不构成任何投保建议,不推荐任何保险产品,也不评价任何保险公司的优劣。 所有关于报销比例的约定,最终都要以你手里的保险合同原文,以及承保保险公司的官方说明为准。 如果你对自己保单的报销比例有疑问,直接找保险公司官方客服确认,不要只看第三方的宣传文案。作者|dananjin
排版|dananjin
审核|白杨