上周发小给我发消息,说他高架上为了躲个突然并线的货车,打方向太急蹭了路边的护栏,交警开了事故认定书,他自己掏了860块修保险杠、补护栏的赔偿。
他去年续车险的时候,听销售说他开了6年的老卡罗拉,平时开得稳,没必要买车损,能省580块。他当时觉得划算,真就没买。
真的亏。
那些年你在车险上踩过的“想当然”的坑
好多人对车险的认知,还停留在十年前的老印象里。
比如最常见的:我开车稳,从来没出过险,买车损纯纯浪费。
真不是。
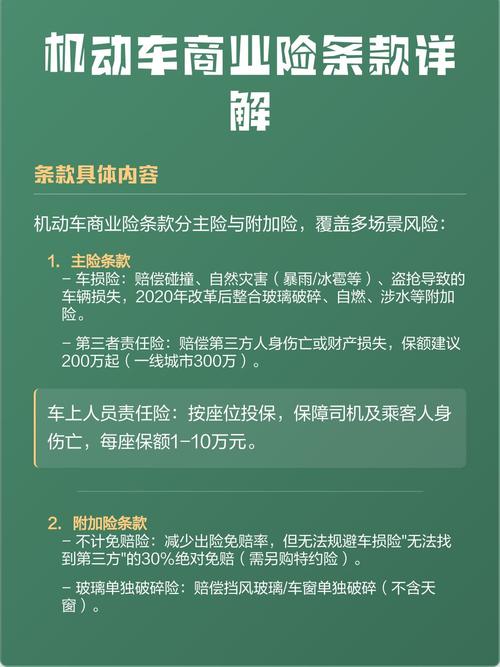
以前的车损险确实只赔你自己撞墙、撞树、追尾别人的时候自己车的损失,可现在的车损险早就不是那个样子了。之前监管把一堆零散的附加责任全打包进了车损险的主险里,你买了车损,就相当于同时带了盗抢、自燃、暴雨涉水、玻璃单独破碎、找不到肇事者的剐蹭赔偿这些责任,根本不用你再单独掏钱买。
还有人觉得,三者险买100万就顶天了。
去年有个读者找我吐槽,说他在小区门口挪车,没注意把停在路边的一台保时捷的前保险杠刮了,对方4S店报价光补漆就2万3,他当时买的100万三者,算上交强险的2000财产损失额度,最后刚好把赔款结了。他说当时看到报价单的时候手心都出汗——要是当时刮到的是大灯,100万的额度说不定真的兜不住。
不是说100万的额度不好,只是你得根据自己的日常出行场景选。比如你天天在早晚高峰的环路上开,身边全是豪车,平时也经常拉着家里人跑长途,那你选额度的时候,真没必要卡着最低的来。
还有个特别容易踩的坑:觉得”全险”就是什么都赔。
哪有什么全险啊。
哪怕你把能买的责任全买了,碰到酒驾、毒驾、故意制造事故、把车借给没有驾照的人开,这些情况保险公司都是不赔的。更别说你要是平时开着家用车接单跑网约车、跑顺风车赚营运的钱,却按非营运的身份买的车险,真出了事故,大概率是要自己承担损失的。
拆开保单看,哪些钱是真的能兜底的
别被销售嘴里一堆”专属定制责任””VIP专属服务”绕得晕头转向,车险本质上就两类保障,算明白就不会乱。
第一类,是赔给别人的。
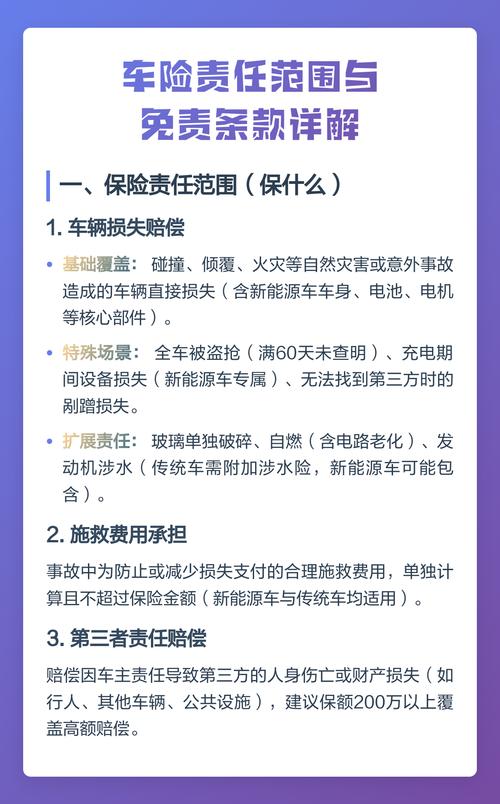
交强险是法定必须买的,赔的是你对第三方造成的人身伤亡和财产损失,额度是固定的,不管你找哪家公司买,这个数不会变。说白了,交强险就是个打底的,真碰到大事故,那点额度根本不够用。这时候三者险就派上用场了——它就是交强险的补充,额度从100万到1000万不等,交强险赔完不够的部分,就从三者险的额度里扣,给对方赔钱。
第二类,是赔给你自己的车的。
就是现在大家常说的车损险。
现在车损险里已经整合了盗抢、自燃、涉水、玻璃单独破碎、无法找到第三方特约这些以前需要单独付费购买的责任。说个最常见的场景:你把车停在小区路边,第二天早上出门发现车门被人刮了一道长印子,周围连个监控都没有,找不到肇事者,以前你要是没买那个”无法找到第三方特约”的附加险,保险公司只赔70%的损失,剩下30%要你自己掏。现在买了车损险,这部分损失是全额可以走保险赔的,不用你再额外买附加险。
当然,也有不少情况是车损险不赔的。比如你车里面的零件自然老化坏了,轮胎正常磨损,这些不属于意外事故的损失,车损险是不管的;比如你改装了车的音响、大包围,要是没单独买对应的新增设备损失险,真碰到事故把这些改装件撞坏了,保险公司是按原厂车的价值赔的,不会赔你改装花的钱。
真到要掏钱买的时候,别被这些话术牵着走
说实话,车险销售的话术,听多了真的容易上头。
比如一上来就跟你说”我们家今年给你送200块加油卡、全年免费洗车、10次代驾”,算下来总保费比别家贵了快400。合着你掏400块,买他那价值200块的赠品?真的没必要。那些增值服务本来就是保险公司成本里的零头,你要先算清楚核心保障的价格是不是合理,别为了凑那点赠品,多掏了冤枉钱。
还有人跟你说”只要你出一次险,第二年保费就涨好几千”,吓得你小刮小蹭都不敢走保险。
哪有那么夸张。
现在的保费浮动是跟你连续几年没出险、出险次数、单次赔付的金额挂钩的。真要是出了个大事故,你自己掏几千上万的修车钱,那点次年保费的浮动,真的抵不上你自己掏的成本。当然,要是只是个几百块的小刮小蹭,你自己觉得走保险不划算,自己掏钱修也完全没问题,这是你自己的选择,没人逼你一定要走保险。
之前还有人问我,车开了10年了,残值都不值2万了,还需要买车损险吗?
真没有标准答案。
你要是平时开车特别小心,停车的地方也是封闭的固定车位,从来不会去偏僻的路边停车,那你觉得车损险的保费跟你车的实际价值比起来不划算,不买也完全没问题。但要是你平时经常要跑高速,停车也没有固定位置,经常停在路边,那花个几百块买个保障,万一碰到个暴雨泡水、被人砸了车的情况,也不至于自己掏大几千块修个老车。
对了,理赔的时候别犯傻。
真出了事故,先别着急挪车,先拍清楚两车的位置、车牌、碰撞的部位、周围的交通标线,有行车记录仪的把视频导出来存好。别一上来就跟对方私了,尤其是有人伤的事故,你现在私了给了钱,过几天对方说不舒服要去医院检查,你连证据都拿不出来,到时候扯皮扯都扯不清。
其实车险从来不是什么越贵越好的东西。
它就是个工具。
你用得上的时候,它能帮你兜住你自己兜不住的损失;你用不上的时候,就当是给一整年的出行买个踏实。没必要被销售的话术绕得晕头转向,也没必要为了省那三五百块,真出事的时候掏几万块填坑。
作者|dananjin
排版|dananjin
审核|满满